


SpaceXのIPOについて知っておくべきこと:2兆ドルの評価額を支えるものは何か?デビューのハイライト分析



AIポッドキャスト


SpaceXは、1兆7500億ドルから2兆ドルの評価額で2026年6月12日にNasdaqに上場する見込みだ。この高い評価額は、Starlinkの成長とAIコンピューティング・インフラへの巨額投資(Anthropicとの契約など)に支えられているが、PSR100倍超はファンダメンタルズとの乖離も示唆している。短期的にはAIブームとインデックス採用による上昇が期待されるものの、中長期的には成長ストーリーの実現可能性と収益性が問われる。SpaceXのIPO結果は、AI関連企業の IPO シーズン全体のセンチメントに影響を与えるだろう。
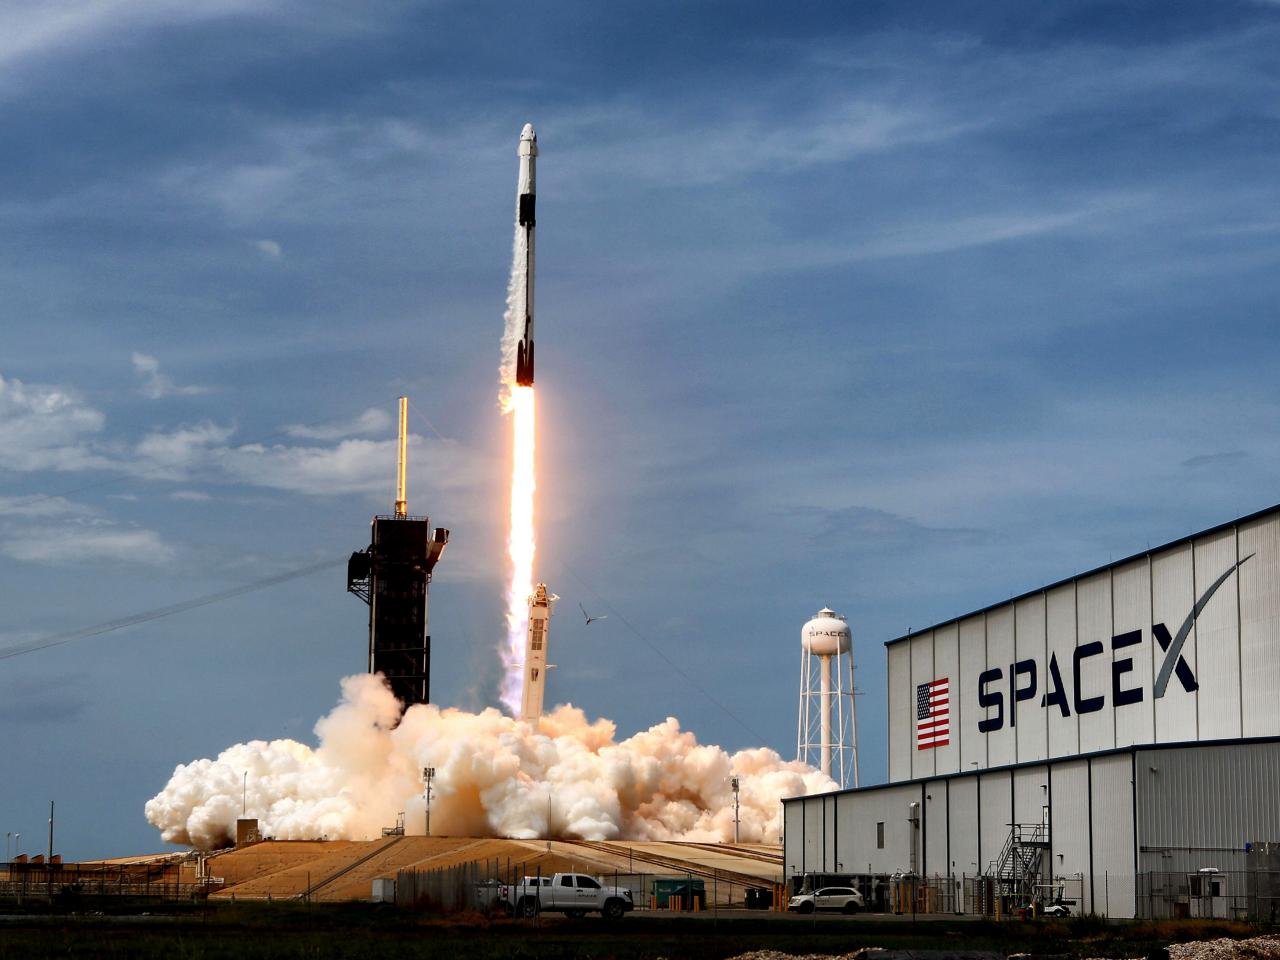
TradingKey - イーロン・マスク氏率いる宇宙企業SpaceXが5月20日に申請を行って以来、市場は史上最大規模のIPOとなる可能性に高い期待を寄せており、投資家は現在、その評価額が1兆7500億ドルから2兆ドルの範囲になると予想している。最新の報道によると、SpaceXは6月11日に公開価格を決定し、2026年6月12日にティッカーシンボル「SPCX」でNasdaqに上場する予定だ。
最新の市場ニュースによれば、この宇宙航空企業に関する主な論点は、数兆ドルに及ぶその膨大な評価額にある。
PSRが100倍に到達:バリュエーションとファンダメンタルズの乖離
このロケット企業の企業価値に対する市場の熱狂は最高潮に達しており、ピーク時には2兆ドルに達するとの噂が飛び交う一方、投資家は概ね1兆ドルをベースラインの予測と見なしている。こうした市場のコンセンサスは、膨大な出来高をもたらしただけでなく、重大なリスクも生じさせている。
具体的には、市場のコンセンサスが高い場合、あらゆる好材料は出尽くし、楽観的な期待はすでに株価に織り込まれている。このようなシナリオでは、ひとたびセンチメントが揺らげば、容易に雪崩を打ったような売りを誘発する可能性がある。
バリュエーションとファンダメンタルズの乖離は、市場の議論の焦点となっている。2兆ドルの評価額に基づくと、同社の2025年の総売上高はわずか186億7,000万ドルと予測され、株価売上高倍率(P/Sレシオ)は107倍となる。これは主要テック企業のバリュエーション中央値を大幅に上回る水準だ。
投資とはしばしば「期待で買い、事実で売る」プロセスであり、イーロン・マスク氏は含み資産を創出する戦略(テスラがその代表例)に確かに長けているが、実際の収益性に関する同氏の企業のこれまでの実績は、特に強力というわけではない。
このような「将来の物語」主導のバリュエーション体系は、流動性が潤沢な市場環境では円滑に機能し得るが、ひとたび市場の投資スタイルが変化し、投資家が実際の収益性、フリーキャッシュフロー、利益率を重視するようになれば、その有効性は急速に失われるだろう。
イェール大学のロジャー・イボットソン名誉教授(金融学)は、SpaceXの価値の多くはストーリーやナラティブ(物語)に根ざしているが、問題はそれらのストーリーが最終的には実現困難であることだと指摘した。
スターリンクはスペースXの中核的基盤である。
中期的な視点では、SpaceXの高い評価額は、コネクティビティ部門(Starlinkおよび衛星ネットワーク・サービス)によって引き続き支えられている。その中でも、Starlinkは同社の主要なキャッシュフロー源となっている。
目論見書のデータによると、2026年第1四半期におけるSpaceXの総売上高は46億9000万ドルに達した。そのうちコネクティビティ部門だけで32億6000万ドルを計上し、同社の総売上高の69%を占めている。
2026年3月末時点で、Starlinkの加入者数は1,030万人に達し、前年同期から倍増した。さらに同社は、モバイルおよびブロードバンドサービスの合計有効市場(TAM)が1.6兆ドルに達すると推定しており、これはロシアと中国を除く現在の全世界のモバイル・ブロードバンド支出額に相当する。
Starlinkの2025年における好調な業績は、そのビジネスモデルの実現可能性を完全に証明した。年間売上高は前年比50%増の113億ドルに達し、営業利益は同58%増の44億ドル、営業利益率は39%に達した。
長期的な視点では、Starlinkは大きな収益弾力性を備えている。モーニングスターは、業界をリードするコスト優位性とゼロに近いネットワーク限界コストを活かすことで、同社の年間売上高は今後10年間で数百億ドル規模に成長し、長期的な営業利益率は75%を超える可能性があると指摘している。
特筆すべきは、SpaceXの売上高が近年30%以上の成長率を維持している一方で、その成長源は主にStarlinkユーザーの継続的な増加であるという点だ。データによると、Starlinkの1ユーザーあたりの平均単価(ARPU)は2023年以降、約18%低下しており、市場シェアを迅速に獲得するための積極的な価格戦略を反映している。ユーザー数の拡大と収益性のバランスは、引き続き市場の主要な懸念事項となっている。
評価の根幹が完全に成長のナラティブに依存している企業にとって、成長鈍化のリスクは公開資本市場において著しく増幅されることになるだろう。
セクター横断的なAI計算インフラ:時価総額2兆ドルの「ナラティブ・プレミアム」を支える
StarlinkがSpaceXの企業価値の基盤であるならば、同社の分野横断的なAIコンピューティング・インフラは、同社にとって最大の「ストーリー・プレミアム」を象徴している。
目論見書によると、Anthropicは、Colossusデータセンター内の数万個のNVIDIA製GPUをリースするため、SpaceXに対して月額12億5000万ドルのコンピューティング・サービス料を支払うことに正式に合意した。この契約は2029年5月まで継続され、総契約額は450億ドル近くに達する。
Anthropicが数百億ドルの資金投入を決定した主な要因は、SpaceXのColossusデータセンターにおける比類のない規模の計算能力である。報道によると、このデータセンターには数万個のNVIDIA製GPUチップが搭載されているという。
アナリストの目には、これこそがSpaceXに大手ハイテク巨人と肩を並べる評価倍率を享受させる唯一の切り札と映っている。
ボーイング( BA )を含む従来の航空宇宙・防衛関連企業は、通常、株価売上高倍率(P/S)がわずか2〜5倍で取引されている。もしSpaceXがこの基準で評価されれば、その企業価値は10分の1以下に縮小する可能性がある。
しかし、xAI資産の注入とAnthropicとの提携により、流通市場におけるSpaceXのベンチマークは、瞬時にアマゾン( AMZN )、マイクロソフト( MSFT )、およびその他のコンピューティングの巨人へとシフトした。
ウォール街はもはや、ファルコン9の積載能力だけに注目するのではなく、ColossusデータセンターやStarlinkネットワークが運ぶAIデータのスループット量に焦点を当てるようになるだろう。
Aptus Capital Advisorsは、SpaceXのIPO後の最初の1ヶ月間に段階的にポジションを構築する計画であると述べ、パッシブ・インデックス・ファンドからの大規模な配分需要が株価を押し上げると予想している。同社は、SpaceXにとって従来の評価ロジックは適用されないと指摘した。
スペースXの取引初日について知っておくべきこと
SpaceXの高バリュエーションに対する市場の懐疑的な見方があるものの、投資家は上場直後の株価パフォーマンスをより注視している。
短期的には、上場初期のSpaceXの株価パフォーマンスを支える複数の追い風が継続する見通しだ。第一に、AIインフラへの資産配分に対する市場の熱狂が強いこと。第二に、上場から15取引日後にNasdaq 100指数への採用資格を得ることで、インデックス連動型のパッシブ資金の大量流入が期待されることだ。最後に、IPO後の180日間は株主にロックアップ期間が適用されるため、売り圧力は限定的なものにとどまる。
しかし、中長期的な観点では、市場の熱狂が沈静化した後、SpaceXは最終的にファンダメンタルズへと回帰し、その成長ストーリーの妥当性が問われることになる。加えて、プライベート・エクイティ投資家や従業員保有株のロックアップ解除が相次ぐことは、株価の重石となる可能性が高い。
さらに重要な点として、SpaceXはOpenAIやAnthropicを含む今年のグローバルAI大手3社によるIPOの中で最初に資本市場へ上場するため、そのパフォーマンスは業界全体の行方を占う重要な試金石となる。
報道によると、AIチップ企業であるCerebras( CBRS)の最近の堅調な市場パフォーマンスは、すでに投資家心理を好転させており、今回の上場ラッシュに向けたポジティブな投資環境を醸成している。
2025年の香港市場におけるIPOブームと同様、今回の上場が「資産効果」をもたらせば、新規公開株への投機熱を完全に再燃させるだろう。反対に、SpaceXのデビューが振るわないものとなれば、後続のAI大手企業の上場ペースは減速を余儀なくされ、バリュエーション水準全体に大きな下方修正圧力がかかることになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。