


アマゾン第3四半期決算プレビュー:AWS成長率は41%に上昇予想、ウォール街の最高目標株価は400ドル



AIポッドキャスト


アマゾンの第3四半期決算は売上高が前年同期比約12.2%増の約2,021億〜2,022億ドル、EPSが1.96ドルと予想されている。AWSの売上高は約454億ドルへと約37.6%増の急拡大が見込まれ、業績上方修正の原動力として期待される。一方、巨額のAI関連設備投資がフリーキャッシュフローを圧迫するリスクがあり、インフラ投資の収益化が焦点となる。主要金融機関は強気な姿勢を維持し、目標株価を引き上げている。

TradingKey - アマゾン(AMZN)は、米東部時間10月29日の米株市場取引終了後に2026年第3四半期決算を発表し、同日午後5時から決算説明会を開催する予定だ。
市場予想によると、アマゾンの第3四半期売上高は前年同期比約12.2%増の約2,021億〜2,022億ドルに達し、1株当たり利益(EPS)は前年同期とほぼ同水準の1.96ドルとなる見込みだ。同社が以前提示した売上高ガイダンスは1,970億〜2,020億ドル、営業利益ガイダンスは225億〜265億ドルであり、市場予想はすでに売上高ガイダンスの上限付近、あるいはそれをわずかに上回る水準にあることを示している。
単四半期の売上高と比較して、決算発表後の株価にはAWSの成長率、AIインフラ支出、およびフリーキャッシュフローがより大きな影響を与える可能性が高い。オプション市場では、決算発表後のアマゾンの株価変動幅を約6.6%〜7.2%と見込んでいる。しかし、過去数回の決算発表後の実際の株価変動はオプション市場での価格設定を大幅に上回っており、AI投資のリターンについて市場の意見が依然として割れていることを示している。
AWSは決算上振れの主な牽引役となれるか?
AWSは今四半期のAmazonにおける最も重要な成長の変動要因です。企業がワークロードのクラウド移行を継続し、生成AIモデルの学習、推論サービス、企業向けエージェントアプリケーションの利用が増加する中、市場はクラウド成長が引き続き加速しているか、そして新設された計算能力が適時に収益へと結びついているかを見極めようとしています。
事業部門ごとのアナリスト予想によると、AWSの第3四半期売上高に対する市場予想は約454億ドルで、前年同期比約37.6%増となっています。ドイツ銀行の試算はさらに強気で、AWSの売上高を前年同期比約41%増の約465億ドルと予測しており、これは第2四半期の伸び率(約37%)を上回ります。同行はまた、AWSの第4四半期売上高が511億ドルに達し、成長率は約44%へさらに加速する可能性があると予測しています。
クラウドサービス需要そのものに加え、新しいデータセンター容量、企業のAI推論需要、カスタムチップの採用、およびAmazon BedrockなどのAIサービスの開発動向も、AWSの実際の業績に影響を与える可能性があります。
ドイツ銀行(DB)は、AWSがAmazonの業績予想の上方修正に向けた主要な原動力となる可能性があるとみています。同行は第3四半期の総売上高が同社のガイダンス上限に近づく一方、営業利益は市場予想を上回る可能性があると見込んでいます。
バンク・オブ・アメリカも、AWSの成長率が従来の市場コンセンサス(約38%)を上回る約40%に達すると予想しています。同行の見解は主に、新キャパシティの段階的な稼働、価格調整、および企業向けAIワークロードの増加に基づいています。
しかし、売上高の伸びだけが唯一の指標ではありません。前四半期のAWSの売上高は前年同期比で約37%増加し、営業利益率は約39.4%でした。Amazonがデータセンターの拡張、AIチップの調達、インフラ投資の拡大を続ける中、減価償却費も増加しています。
したがって、投資家はAWSが急速な成長を維持しながら高い利益率を維持できるかについても注視する必要があります。新しく生み出された収益がインフラの運用費用と減価償却費をカバーして初めて、クラウド事業の拡大がAmazon全体の収益性を向上させる持続可能な原動力となり得ます。
Eコマースと広告事業はプライムデーの実施時期変更の影響を相殺できるか?
第3四半期の小売データは、プライムデーの開催時期のずれによる影響を受けた。昨年のイベントは7月に実施されたのに対し、今年は6月に前倒しされたため、商品売上および広告収入の一部が第3四半期から第2四半期へ移行した。
アマゾンは業績見通し(ガイダンス)の中で、2年間のプライムデーの時期の違いを除けば、第3四半期の売上高伸び率は4パーセンテージ・ポイント近く高くなっていたと述べた。これは、7月のデータ減速が消費者需要の落ち込みを完全に反映しているわけではなく、ベース効果や収益認識タイミングの大きな違いによるものであることを示している。
ドイツ銀行が追跡したクレジットカードおよびデビットカードのデータでも、米国および欧州におけるアマゾンのEC売上高は同四半期の初めに顕著に減速したものの、その後徐々に回復したことが示された。同行は第3四半期の小売純売上高の伸び率を約6%と試算しており、北米事業の売上高は1,134億ドル、国際事業の売上高は約432億ドルに達する可能性があるとみている。
広告事業は2桁成長を維持すると予想されており、市場コンセンサスでは第3四半期の広告売上高を前年同期比で18%近い増加となる約209億ドルと見込んでいる。プライムデーの時期のずれが出品者の広告費支出のペースに影響を与えたものの、DSPや動画広告は急速な拡大を続けた。
アマゾンの今後の追加的な広告成長は、サイト内の商品広告によるマネタイズの強度をさらに高めることよりも、プラットフォーム外のトラフィック、ストリーミング動画、DSPプロダクトからもたらされる可能性が高い。アマゾン独自の購買データを活用したこれらのプロダクトは、露出から購入に至るエンドツーエンドの成果測定を広告主に提供し、より高い利益率と強固な競争優位性を誇っている。
2,200億ドルの設備投資、フリーキャッシュフローの試練に
AI投資は、アマゾンの企業価値評価をめぐる最大の議論の的であり続けている。市場では、同社の2026年の設備投資額が約2,200億ドルに達すると予想されており、主にAWSデータセンター、AIチップ、ネットワークインフラ、衛星プロジェクトに充てられる見通しだ。先行投資が収益化のペースを上回るなか、フリーキャッシュフローは大幅な圧迫を受けている。
UBSは、アマゾンの設備投資額が2027年までに3,000億ドルを超える可能性があると試算しているほか、ドイツ銀行はさらに強気な約3,300億ドルという予測を示している。なお、これらの数値はアナリストによる予想であり、アマゾン公式のガイダンスではない点に留意する必要がある。
投資家は、設備投資増加の具体的な要因を見極める必要がある。投資の増加が、迅速に稼働可能な新しいデータセンター容量の追加によるものであれば、AWSの売上高成長の加速につながる可能性がある。逆に、利用可能な計算能力の向上を伴わず、メモリ、GPU、電力、建設のコスト上昇が主な要因である場合、投下資本利益率は期待を下回る可能性がある。
決算発表を前に、複数の金融機関がアマゾンに対して強気な姿勢を維持している。UBS(UBS)は「買い」の投資判断を維持しつつ、目標株価を318ドルから348ドルに引き上げた。エバコアはAWSと広告事業が収益成長を後押しできるとみて355ドルの目標株価を据え置き、BMOキャピタルは目標株価380ドルで強気評価を再確認、ドイツ銀行はAWSの成長が将来の業績予想の上方修正につながる可能性があるとして325ドルの目標株価を維持した。
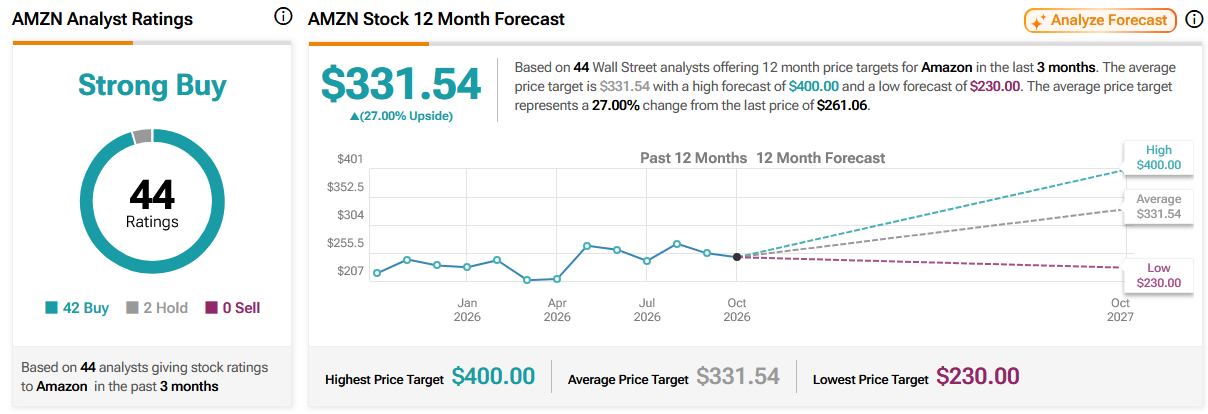
TipRanksのデータによると、過去3ヶ月間にウォール街のアナリスト44名が提示したアマゾンの12ヶ月目標株価の平均値は331.54ドルで、最高値は400ドル、最安値は230ドルとなっている。
出所:TradingView
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。