


クアルコム第4四半期決算プレビュー:車載とデータセンターはスマートフォンの穴を埋められるか?ウォール街の最高目標株価は270ドル



AIポッドキャスト


クアルコムは、スマートフォン向け需要の低迷やアップルからの受注減少により、2026会計年度第4四半期および通期は前年同期比で減収減益が見込まれている。コスト上昇やデータセンター投資の初期費用も利益率を圧迫する要因である。一方、自動車やIoT部門は急成長しており、非スマートフォン分野への事業多角化を進めている。高収益な特許ライセンス事業が業績を下支えする中、ウォール街のアナリストによる12カ月後の平均目標株価は196.82ドル、総合コンセンサスは「保有」となっている。

TradingKey - クアルコム(QCOM)は、米東部時間11月4日の米株式市場取引終了後に2026会計年度第4四半期および通期決算を発表し、同日午後4時45分にカンファレンスコールを開催する予定だ。
市場予想では、クアルコムの第4四半期売上高を約101億〜101億5000万ドル、調整後1株当たり利益(EPS)を約2.16〜2.17ドルと見込んでいる。同社が以前公表した売上高ガイダンスは97億〜105億ドル、調整後EPSガイダンスは2.05〜2.25ドルであり、市場予想はガイダンスレンジのほぼ中央付近に位置している。
前年同期比では、当四半期の売上高は約10%減少、調整後EPSは28%近く減少する見通しだ。自動車、IoT、データセンター事業は拡大を続けているものの、スマートフォン向けチップの需要低迷、アップルからの受注減少、生産コストの上昇が引き続き業績全体の重荷となっている。
スマートフォン需要の低迷とアップルからの受注喪失で収益圧迫が強まる
前四半期、クアルコムの売上高は99億5000万ドル、調整後1株当たり利益は2.21ドルとなった。半導体部門の売上高は約85億ドルに達し、そのうちスマートフォン向け半導体の売上高は51億ドルと、依然として同部門の売上高の約60%を占めている。
これは、車載事業が60%近い成長を維持したとしても、スマートフォン向け売上高が大幅に減少した場合、短期的には新事業がその減少分を完全に補うことが困難であることを意味する。車載事業の事業規模は現在、スマートフォン向け事業の3分の1未満にとどまっており、ベース効果により、その高い成長率がグループ全体の売上高に与える影響は限られている。
メモリ半導体価格の上昇もさらなる不透明感をもたらしている。DRAMおよびNANDの供給逼迫がスマートフォンの製造コストを押し上げており、端末メーカーが出荷計画を引き下げる要因となる可能性がある。クアルコムは製品価格の値上げによってウエハ、パッケージング、テスト、メモリなどのコスト上昇分を転嫁しようとしているが、価格調整は通常、契約更新や新製品投入に伴い段階的に反映されるため、その影響が完全に表れるまでに数四半期を要する可能性がある。
アップル向け事業は、より明確な押し下げ要因となっている。クアルコムは、2026年度第3四半期から第4四半期にかけてアップル関連の製品売上高が前期比で約50%減少すると予想しており、次世代iPhone向けモデムで約20%のシェアを維持するとしていた従来の見通しも下方修正を余儀なくされる見込みだ。アップルがモデムの自社開発(内製化)をさらに進めるにつれ、クアルコムの同顧客からの将来の売上高は一段と減少する可能性がある。
バーンスタインは、クアルコムの2026年度におけるアップル向け半導体売上高をおよそ75億ドル〜80億ドルと試算しており、2027年度には約60億ドル減少する可能性があるとみている。これに伴い、同社はクアルコムの2027年度売上高予想を449億ドルから422億ドルへ、調整後EPS予想を9.57ドルから8.77ドルへ引き下げた。これらはいずれも、従来の市場コンセンサスを下回る水準となっている。
データセンターが収益化フェーズに突入、車載事業は急成長
スマートフォン事業における不確実性に直面する中、クアルコムは自動車、IoT、データセンターなどの分野への拡大を加速させている。2026年度第3四半期において、自動車部門の売上高は前年同期比61%増の約16億ドルに達して過去最高を更新し、IoT部門の売上高は同9%増の約18億ドルとなった。両部門の合計は約34億ドルとなり、半導体事業全体の売上高の40%を占めた。
この四半期規模を年換算すると、クアルコムの非スマートフォン向け半導体売上高は約136億ドルとなる。同社は以前、2029年度の非スマートフォン向け売上高目標を現在の規模のほぼ3倍となる400億ドルに引き上げていた。今後約3年でこの目標に達するには年平均成長率(CAGR)約43%が必要となり、自動車、IoT、データセンターの全分野で同時に急速な拡大を持続させる必要があることを意味する。
このうち、自動車事業は現在、比較的明確な収益基盤を有している。同社は2026年度末までに、自動車部門の年換算売上高が従来の目標であった60億ドルを上回り、約70億ドルに達する可能性があると見込んでいる。しかし、車載用半導体は一般に採用決定(デザインウィン)から量産に至るまでに長いサイクルを要する。採用決定が即座に足元の売上高に結びつくわけではなく、市場は依然として収益化への転換ペースを見極める必要がある。
データセンターはより大規模であるものの、よりリスクの高い成長分野であり、クアルコムはカスタムシリコン、AI推論アクセラレータ、サーバーCPUの開発を進めている。最近では、アマゾン(Amazon)と複数世代にわたる製品パートナーシップを締結し、AWSデータセンター向けのAIインフラおよび高速インターコネクト製品の開発に取り組んでいる。
経営陣は以前、第1陣となるカスタムチップからの売上高が12月四半期から計上され始めると予想していた。近く開催される決算説明会で顧客への導入状況、受注額、売上認識の時期に関する情報が開示されれば、2027年度の成長性を評価するためのより直接的な根拠が得られることになる。
利益率が圧迫される中、ウォール街の最高目標株価は270ドル
クアルコムのチップ事業の税引き前利益率は、前四半期の26%から23%〜25%に低下すると見込まれています。携帯端末向け売上高の減少に加え、データセンター向けプロジェクトの初期費用の増加も、全体の利益率の重荷となる可能性があります。同社は、データセンターへの投資によりチップ事業の粗利益率が約1.5〜2パーセントポイント押し下げられる可能性があると予測しています。
対照的に、特許ライセンス事業は引き続き安定した利益を上げています。前四半期のクアルコムのライセンス事業の売上高は約13億ドルで、税引き前利益率は69%と高水準でした。第4四半期の売上高ガイダンスは12億〜14億ドルで、利益率は68%〜72%を維持する見通しです。同事業は売上規模としては小さいものの、チップ事業の利益率が圧迫された際にグループ全体の業績に対するクッションとなります。
TipRanksによると、過去3カ月間にウォール街のアナリスト11名がクアルコムをカバーしており、12カ月後の平均目標株価は196.82ドル、最高予想は270ドル、最低予想は155ドルとなっています。銘柄評価の内訳は「買い」が3名、「保有」が6名、「売り」が2名で、総合コンセンサスは「保有(Hold)」となっています。
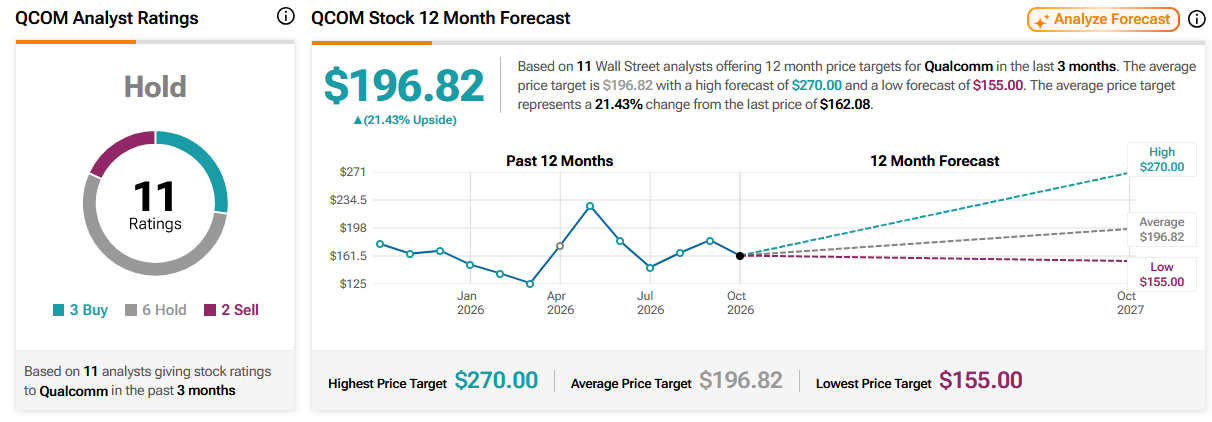
出典:TipRanks
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。