


エヌビディア好みのマーベルとルーメンタムが合併を発表:NVDAへの影響は?



AIポッドキャスト


マーベル・テクノロジーはルーメンタム・ホールディングスを企業価値約1,150億ドルで買収すると発表した。この全株交換方式の取引により、AIデータセンター向けのカスタムチップや光技術、希少なレーザー生産能力が統合され、新会社のTAMは5,500億ドルに達すると見込まれる。発表を受けて両社株価は急落したが、統合によりAI通信分野でのシナジーやエヌビディアとのサプライチェーン強化が期待される。本取引は2028年前半の完了を予定している。

TradingKey - 米東部時間11月2日、マーベル・テクノロジー(MRVL)は、光通信部品メーカーのルーメンタム・ホールディングス(LITE)を株式交換により買収すると発表した。本取引における企業価値は約1,150億ドルに上る。
この発表を受けて、ルーメンタムとマーベルの株価はともに急落し、それぞれ18.59%と12.72%下落した。市場の懸念は主に、買収の巨額な規模とその潜在的な財務的影響に集中した。
この買収は、カスタムチップ、電気インターコネクト、光技術におけるマーベルの技術力と、レーザー、光トランシーバー、化合物半導体製造におけるルーメンタムの強みを組み合わせることで、AIデータセンター事業の拡大を目指すものである。
報道によると、マーベルのマット・マーフィーCEOは取引の初期計画段階で、エヌビディア(NVDA)のジェンスン・ファンCEOと買収計画について協議していた。ルーメンタムのマイケル・ハールストンCEOは、統合後の企業がエヌビディアに対してより多様な製品ポートフォリオをより迅速に提供できるようになるとの考えを示し、同社の統合計画に対する反応は「非常に前向き」であったと述べた。
2026年3月、エヌビディアはマーベルとルーメンタムにそれぞれ20億ドルを出資し、両社と戦略的パートナーシップを構築した。現在、マーベルがルーメンタムの買収を目指す中、この取引はエヌビディアにどのような影響を与えるのだろうか。
マーベルはなぜルーメンタムを買収するのか?
[出所:Counterpoint Research]
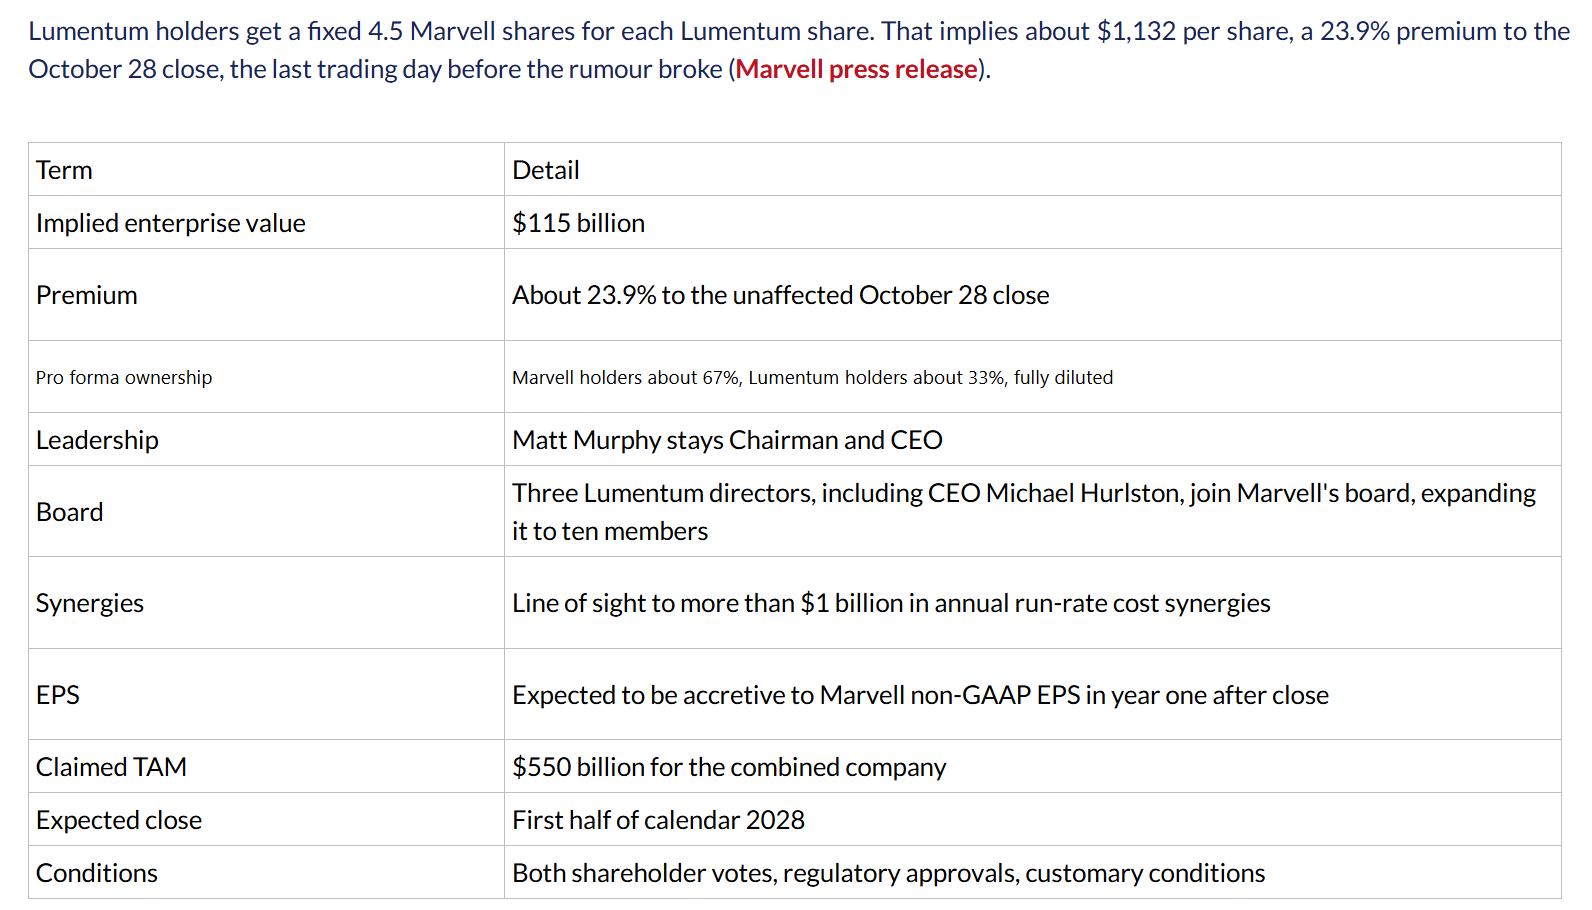
合意内容によると、ルーメンタムの株主は所有するルーメンタム株式1株につきマーベル株式4.5株を受け取ることになり、1株あたり約1,132ドルの評価額となります。これは買収の噂が浮上する前の10月28日の終値に対し23.9%のプレミアムを示すものです。全株交換による本取引での株式価値は約1,025億ドルと評価されます。
取引完了後、統合後の新会社の株式保有比率は既存のマーベル株主が約67%、ルーメンタム株主が約33%となる見込みです。本取引は両社の株主および規制当局の承認を経て、2028年前半に完了する予定です。
今回の買収の核心にあるのはレーザー生産能力です。マーベルの既存事業は主にカスタムXPU、ネットワークスイッチング、光DSP、シリコンフォトニクス技術で構成されているのに対し、ルーメンタムは高性能レーザー、光トランシーバー、光サーキットスイッチング(OCS)技術、およびインジウム燐(InP)チップの製造能力を保有しています。
LPO、LRO、CPOといった光インターコネクト技術の進化は、光リンクにおける従来のDSP構成を変化させる可能性がありますが、レーザーは依然として極めて重要な部品であり続けます。ルーメンタムの買収により、マーベルはさまざまな光インターコネクトソリューションに対応し、単一の技術ルートへの依存度を低減させることができます。
レーザー生産能力の逼迫が、今回の買収の価値をさらに際立たせています。Counterpoint Researchによると、ルーメンタムとコヒレント(COHR)は世界の高速InPレーザー市場における主要サプライヤーですが、関連する新たな製造ファブの建設には数年を要します。
ルーメンタムのCEOは以前、同社の関連製品の生産能力が2029年初頭まで完売状態にあると述べていました。今回の買収により、マーベルは希少なInP製造能力を確保し、レーザーの生産能力を拡張できると期待されています。
マーベルは統合後の新会社の獲得可能な最大市場(TAM)が5,500億ドルに達すると予測しており、年間のコストシナジーは10億ドルを超え、取引完了後の初年度にNon-GAAPベースの1株当たり利益(EPS)が増加すると見込んでいます。
マーベルによるルメンタム買収はエヌビディアにとって何を意味するのか?
2026年3月、エヌビディアはルメンタムとマーベルのそれぞれに20億ドルを出資し、両社と戦略的パートナーシップを構築しました。このうち、ルメンタムとの提携には非独占的な取り決めに基づく先端レーザーの購入コミットメントおよび将来の生産能力へのアクセス権が含まれる一方、マーベルとの提携はカスタムXPU、NVLink Fusion、シリコンフォトニクス技術に重点を置いています。
第一に、この買収によりエヌビディアの保有株式構造が変化します。4.5対1の株式交換比率に基づき、取引完了時にエヌビディアが保有するルメンタム株はマーベル株へと交換されます。既存のマーベル保有株と合わせ、エヌビディアの両社に対する投資は統合後のマーベルへと一元化されることになります。
エヌビディアの投資価値全体への影響は概ね中立的と予想されます。合併後、エヌビディアはマーベル株の保有を通じて両社の統合された事業成長機会を取り込むことができるものの、その一方で投資が単一企業に集中し、一定の株式集中リスクを伴うことにもなります。
第二に、サプライチェーンの側面では、統合後のマーベルは半導体設計、光相互接続、およびレーザー製造能力を統合することになり、光エレクトロニクス技術のシナジー強化と関連製品の開発・供給の迅速化が期待されます。
エヌビディアはここから恩恵を受ける可能性があり、特にAIデータセンターにおける光相互接続やCPO(Co-Packaged Optics)技術に必要なレーザーの供給面でメリットを享受できます。
ただし、エヌビディアは購入コミットメントと将来の生産能力へのアクセス権を確保しています。これらの取り決めは光学部品の安定供給を確実にするのに役立つものの、エヌビディアが統合新会社の生産能力を直接管理することを意味するものではありません。実際の供給は、依然として調達契約、生産能力の増強スケジュール、および割り当ての状況に依存します。
全体として、この買収は光相互接続分野におけるエヌビディアのサプライチェーン連携を強化し、同社のAIデータセンターおよびCPO技術開発をさらに支援すると期待されます。ただし、本取引が供給の安定性をさらに高め、利用可能な生産能力を拡大できるかどうかは、最終的に規制当局の承認、その後の生産能力増強、および両社間の協力体制の進展次第となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。