


アップル決算プレビュー:iPhoneはメモリコスト圧力を相殺できるか?ウォール街の最高目標株価は400ドルに到達



AIポッドキャスト


アップルは2026年度第4四半期決算を発表予定であり、新CEOジョン・ターナス氏の初主宰となる。市場予想は売上高が前年同期比10.7%増の約1,134億ドル、EPSが7.6%増の1.99ドル。iPhone需要やサービス事業の成長が注目される一方、AIデータセンター需要等に起因するメモリ価格上昇がハードウェアの売上総利益率を圧迫するリスクが最大の焦点となる。過度なAI投資を抑制する姿勢はバリュエーションを支えるが、高水準の株価に対し利益率低下や年末商戦の動向が懸念材料となっている。

TradingKey - アップル(AAPL)は米東部時間11月2日の米株式市場終了後に2026年度第4四半期決算を発表し、午後5時から決算説明会を開催する予定です。これは、市場がiPhoneの需要や利益率を評価する上で重要な節目となるだけでなく、ジョン・ターナス氏が最高経営責任者(CEO)に就任後、初めてアップルの決算説明会を主宰する機会でもあります。
ウォール街は、アップルの第4四半期売上高を前年同期比10.7%増の約1,134億ドル、1株当たり利益(EPS)を同7.6%増の1.99ドルと予想しています。同社は以前、売上高成長率のガイダンスを9%〜11%と提示しており、これは約1,117億ドル〜1,137億ドルに相当します。
iPhoneは依然として成長の核、サービス事業が利益を底支え
アップルの最新決算発表において、iPhone事業は最も重要な注目指標であり続けている。市場予想では、第4四半期のiPhone売上高は約565億ドルに達し、前年同期比で約15%増加すると見込まれている。この伸びは依然として大幅であるものの、前四半期の約22%増からは減速しており、以前の買い替え需要に牽引された強力な勢いが正常化しつつあることを示している。
特に、今回の決算対象期間は主に7月から9月であり、iPhone 18 Proシリーズが売上に寄与した期間はわずか9日間程度にとどまる。そのため、当四半期の業績には新モデル発売後の市場の反応が完全には反映されていない。また、アップル初の折りたたみスマートフォン「iPhone Duo」は10月23日に正式発売されたため、当四半期の売上高には含まれず、その販売動向は今後の年末商戦の業績により強く反映されることになる。
iPhoneに加え、サービス事業もアップルの収益性を支える重要な柱であり続けている。市場では当四半期のサービス事業売上高を約316億ドル、前年同期比で10%近くの増加と予想しているが、伸び率は過去3年余りで最低の水準に落ち込む可能性がある。
サービス事業は通常、粗利益率が高いことから、その成長動向はアップル全体の収益の質に対する市場の評価に直接影響を与える。一方、新製品の発売を経たMac、iPad、ウェアラブル部門の販売動向や、製品の値上げが消費者需要に影響を与えたかどうかにも注目が集まっている。
メモリ価格上昇で粗利益率が決算の最大の焦点に
売上高が予想に届くかどうかよりも、今回の決算発表でより注目すべきリスクはコスト面にあるかもしれません。AIデータセンターの建設継続がメモリチップの世界的な需要を押し上げ続けており、DRAMやNANDの供給がひっ迫して価格上昇が民生用電子機器のサプライチェーンに波及しています。アップルにとっては、仮にiPhoneの販売が成長を維持したとしても、メモリチップなどの主要部品のコスト上昇がハードウェア事業の利益率を圧迫する可能性があります。
前四半期におけるアップルの連結売上総利益率は50.1%に達しましたが、そのうち約2パーセントポイントは関税の還付によるものであり、この要因を除くと実質約48.1%でした。同社の第4四半期の売上総利益率の見通し(ガイダンス)は47%〜48%ですが、これにも約1パーセントポイントの関税還付の恩恵が依然として含まれているため、コアとなる売上総利益率は46%〜47%にとどまる可能性があることを示唆しています。
アップルは以前、前四半期の調整後48.1%から今四半期の見通しの中央値である約46.5%への低下幅のすべて、あるいはそれ以上がメモリコストの上昇で説明できると述べていました。メモリ以外の部品コストの低下、在庫バッファー、より好好適な製品ミックス(構成比)であっても、この圧力の一部しか相殺できません。
メモリ価格の変動は通常、即座に損益計算書へ完全に反映されるわけではありません。低コストの在庫が徐々に消化され、新たに調達した高価格のDRAMやNANDが売上原価に計上され始めるにつれて、売上総利益率への圧力が次の会計四半期まで及ぶ可能性があります。仮にアップルが製品の販売価格を引き上げてコスト増を転嫁したとしても、その結果として販売数量が影響を受けるかどうかは不透明です。
新CEOのデビュー:AI戦略と年末商戦の見通しがより重要に
今回の決算発表は、ティム・クック氏の後任として最高経営責任者(CEO)に就任したターナス氏が、アップルの決算説明会を初めて主宰する機会となるため、特別な意義を持っています。アップルのハードウェアエンジニアリングおよび製品開発を長年にわたり率いてきた同氏が、iPhone、Mac、iPadの製品サイクルに関して述べるコメントに加え、経営戦略や製品イノベーションのペースについて示す新たなシグナルにも大きな注目が集まるでしょう。
ここ数カ月、アップルは折りたたみスマートフォン、スマートホームハブ、タッチスクリーン搭載MacBookなどの新製品を投入し、製品更新のペースを加速させています。ターナス氏がアップルの一貫した製品エコシステムと収益性を維持しながら、ハードウェアのイノベーションを推進し続けられるかどうかは、投資家が同氏の経営手腕を評価するうえで重要な判断材料となるでしょう。
人工知能(AI)戦略も同様に無視することはできません。マイクロソフト(MSFT)、グーグル(GOOGL)、アマゾン(AMZN)、メタ(META)といった企業と比較して、アップルはAIデータセンターの建設に多額の投資を行っておらず、代わりに既存のデバイスおよびソフトウェアのエコシステムへのAI機能の統合に集中し、外部モデルとの提携を通じてその機能を補完しています。この比較的規律ある支出アプローチにより、直近でハイテク株がAI設備投資の需要から全般的な圧迫を受けた際にも、アップルのバリュエーションはある程度保護されることとなりました。
しかし、投資家はAIがアップルにどのように具体的な価値をもたらすかをいまだ見極める必要があります。市場における質疑応答では、SiriのAI機能強化の進捗状況、ユーザーの利用率、そしてApp Storeを通じたサードパーティ製AIサービスの配信によってアップルが収益を生み出せるかどうかに焦点が当てられる可能性が高いでしょう。
ビジブル・アルファ(Visible Alpha)の予測によると、アップルの2027年度第1四半期の売上高は約1,530億ドル、1株当たり利益(EPS)は約2.93ドルとなる見込みです。同四半期はiPhone 18 ProおよびiPhone Duoの販売実績が全面的に反映されるため、値上げによってコスト上昇を吸収できるかを評価するうえで、より有効な判断材料を提供する期間となります。
もしアップルが、売上高成長率を1桁台前半から半ばにとどめ、売上総利益率の低下傾向が続くと見通した場合、市場は将来の収益予想を引き下げる可能性があります。反対に、年末商戦の需要が引き続き堅調で、サービス部門の売上高が着実に拡大し、売上総利益率の更なる悪化が回避されれば、今期のコスト圧迫は一時的な現象とみなされるかもしれません。
アップルの目標株価、最高400ドルに到達
アップルの株価は過去1年間で約30%上昇し、年初来では27%近く上昇しています。他のビッグテック企業がAI関連の設備投資を巡り厳しい目に晒される中、アップルの比較的抑制された投資姿勢が株価の底堅い推移につながっています。しかし、この力強い株価上昇は、市場がすでに高い成長期待を織り込んでいることも意味しています。
TipRanksのデータによると、過去3か月間にアップルをカバーしたアナリスト27人のうち、13人が「買い」、10人が「保有」、4人が「売り」と評価しています。12か月後の平均目標株価は337.77ドルで、最高値は400ドル、最安値は245ドルとなっています。決算発表前の株価344.63ドルに基づくと、平均目標株価は実際には約2%の下落リスクを示しています。
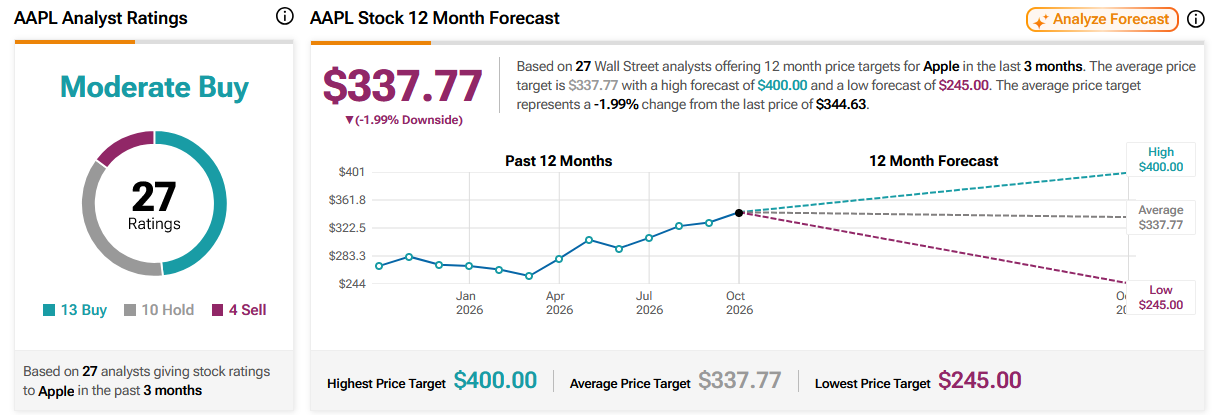
出所:TipRanks
これらの数値は、ウォール街がアップルの長期的な競争力に引き続き自信を持っている一方で、現在のバリュエーションに対する見解が明確に分かれていることを反映しています。強気派は、iPhoneのプレミアム化、サービス収益、および新製品サイクルが400ドルの目標株価を支持できると主張する一方、慎重派は、PER(株価収益率)が40倍近くに達するバリュエーションでは、利益率の低下や年末商戦の業績見通し(ガイダンス)が予想を下回るリスクを受け入れる余地がほとんどないと主張しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。