


インテル株価予想:月間45%の記録的下落とさらに8%の下落を経て50ドル水準をテスト



AIポッドキャスト


インテルの株価は、弱い業績見通しやPC需要の低迷、部品価格の高騰を背景に記録的な急落に見舞われている。サーバー向けプロセッサの需要が回復する一方、供給不足により先端プロセスノードの生産能力が転用され、ファウンドリ事業の拡大や外部顧客の獲得に悪影響を及ぼしている。テクニカル面では売られ過ぎの状態にあるものの、ファンダメンタルズの改善が見られない限り、トレンド転換は困難であり、下値リスクとして55ドルや50ドルのサポート水準が意識されている。

TradingKey - インテル(INTC)の株価は厳しい調整が続いています。10月最後の取引日に同社株は29%急落し、1970年代以降で最悪の単日下落率を記録しました。10月全体では累計45%下落し、同社として過去最大の月間下落率となりました。11月に入っても売り圧力は衰える兆しを見せず、最初の取引日にさらに8%下落したことは、同社の短期業績および回復見通しに対する投資家心理が未だ回復していないことを示しています。
今回の株価調整の直接的なきっかけは、インテルの業績見通し(ガイダンス)がウォール街の予想を大幅に下回ったことです。同社は今期の売上高が市場予想を10億ドルから20億ドル下回る可能性があると見込んでおり、PC需要の低迷が主な重荷となっています。メモリをはじめとする部品価格の高騰は、コンピュータ全体のコストを押し上げただけでなく、個人や企業のPC買い替え意欲を減退させました。PC関連事業は依然としてインテルの売上高の半分近くを占めているため、末端市場の需要冷え込みを他の事業部門で急速に補うことは困難です。
これは、米政府がインテル株の約10%を取得すると発表し、続いてエヌビディア(NVDA)がさらに50億ドルを投資したことで、同社が資本支援を受けて経営を改善させるとの市場の信頼が一段と高まっていた数ヶ月前の期待とは対照的です。これを受けてインテルの株価は約10ヶ月間で数倍に急騰し、今年6月に局面最高値を記録しました。当時、投資家は外部からの資本注入による財務改善を好感しただけでなく、AIサプライチェーンにおけるインテルの位置付けを再評価し始めていました。
AIの学習および推論需要に応えるため主にGPUに依存しているエヌビディアやAMDとは異なり、インテルはサーバー向けCPUに新たな成長機会を求めています。AIエージェントや複雑な推論アプリケーションが進化を続けるなか、タスクスケジューリング、データ処理、仮想マシンの実行におけるCPUの役割が改めて注目を集めています。
インテルのリップブー・タン(Lip-Bu Tan)最高経営責任者(CEO)は、世界のサーバープロセッサ市場が今後5年間で約2000億ドル規模に拡大し、現在の数倍の規模に達する可能性があるとみています。第3四半期における同社のデータセンター部門の売上高は前年同期比78%増の73億ドルとなり、サーバープロセッサ需要の回復を示しました。
しかし、インテルが現在直面している最大の課題は、顧客需要の拡大スピードに自社の供給能力が追いついていないことです。同社は、ウェハー、基板、メモリなどの主要部品の供給逼迫がサーバー向けCPUの生産と出荷を制限していると明らかにしました。データセンター向けプロセッサの増産を図るため、経営陣はオレゴン州の一部のファブ(工場)における生産計画を調整し、当初先端の18Aプロセスノード用に割り当てられていた生産能力の一部を、より成熟したIntel 3プロセスノードに転換してサーバー用チップの供給量を増やす決定を下しました。
この調整は足元の供給圧力を緩和するのに役立つものの、インテルのファウンドリ事業における長期ロードマップに影響を与える可能性があります。18Aプロセスノードは、同社が外部の半導体設計企業を引きつけるための重要なカードであり、先端製造における優位性を再構築するための不可欠な技術とみなされています。その生産能力の一部が自社製品の需要を満たすために転用されれば、インテルが潜在的なファウンドリ顧客に提供できる生産能力の余地が制限される恐れがあります。
インテルの製造能力を現在評価している外部の顧客にとって、安定した生産能力の確保は技術ロードマップと同様に重要です。インテルが外部からの受注を安定してこなす能力を示せなければ、先端ノードにおける技術的進歩がファウンドリ事業の売上高に直接結びつかない可能性があります。
これこそが、インテルのファウンドリ戦略が抱える根本的なジレンマです。同社は自社のサーバーおよびPC向けプロセッサの製造を優先する一方で、ブロードコム(AVGO)やクアルコム(QCOM)といった外部の半導体設計企業からの受注も模索しなければなりません。しかし、これらの潜在顧客自体が、最終製品市場においてインテルと競合する可能性があります。その結果、コアチップの生産をインテルに委託するかどうかを検討する際、彼らはコストや技術だけでなく、企業秘密、供給の信頼性、競合関係の動向も考慮することになります。
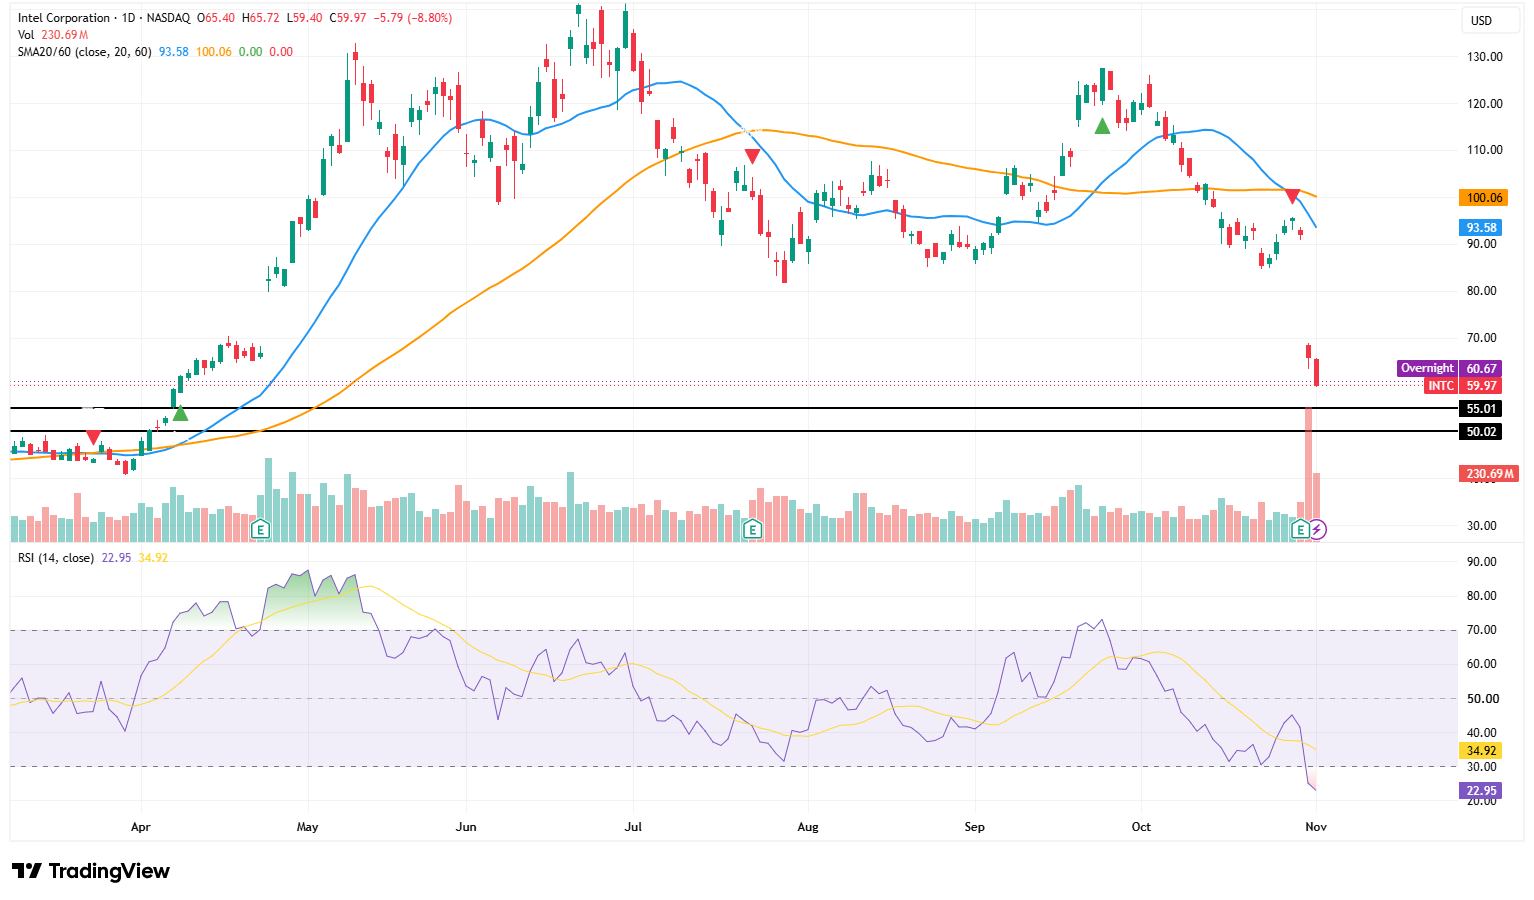
出所:TradingView
インテルは20日移動平均線の93.58ドルおよび60日移動平均線の100.06ドルを大幅に下回って急落しており、両移動平均線が同時に低下傾向を示し、全体的な下落トレンドに反転の兆しは見られません。RSI(相対力指数)は売られ過ぎの基準である30やシグナル線の34.92を下回る22.95までさらに低下しており、短期的にはテクニカルな反発の可能性を示唆していますが、売られ過ぎであることが直ちに株価の底打ちを意味するわけではありません。
値動きの観点から見ると、歴史的な連続下落を経て、インテルは売られ過ぎや空売りの買い戻し(ショートカバー)を背景に短期的なテクニカル反発を見せる可能性がありますが、これはトレンドの転換を意味するものではありません。不安定なPC需要、制限されたサーバーチップの供給、そして依然として大規模な外部受注を欠くファウンドリ事業を考慮すると、バリュエーションの回復にはさらなるファンダメンタルズの根拠が必要となります。今後2四半期で新規顧客へのコミットメントを果たせなかった場合、株価は10月の安値をさらに下回り、底固めのプロセスが長期化する可能性があります。
株価が60ドルの節目を回復できない場合、次に注目されるサポート水準は55ドル、続いて心理的節目となる50ドルです。50ドル水準は以前の上放れ揉み合い水準付近でもあり、現在の株価から約17%の下落余地を意味します。ここを割り込んだ場合、株価はさらに45ドル〜47ドルの領域まで下落する可能性があります。
上値に関しては、最初のレジスタンス(上値抵抗線)は60ドル〜66ドルの範囲にあり、65ドル〜66ドルは直近の窓開け下落の上限に相当します。出来高を伴ってこのゾーンを上回る回復を見せて初めて短期的な売り圧力が緩和されるため、それまでは、仮にRSIが売られ過ぎによる反発を示したとしても、下落トレンドにおけるテクニカルな自律反発とみなされる可能性が高いでしょう。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。