高通Q4财报前瞻:汽车与数据中心能否填补手机缺口?华尔街最高目标价270美元



AI播客


高通将于美东时间11月4日公布2026财年第四季度及全年业绩。市场预计第四季度营收约101亿至101.5亿美元,调整后每股收益约2.16至2.17美元。手机芯片需求疲软、存储成本上升及苹果订单减少持续压制短期业绩,尽管汽车与物联网业务保持高速增长,但数据中心初期投入与手机下滑导致利润率承压,华尔街当前共识评级为持有。

TradingKey - 高通(QCOM)将于美东时间11月4日美股收盘后公布2026财年第四季度及全年业绩,并于当日16时45分召开电话会议。
市场预计,高通第四季度营收约为101亿至101.5亿美元,调整后每股收益约为2.16至2.17美元。公司此前给出的营收指引为97亿至105亿美元,调整后每股收益指引为2.05至2.25美元,因此市场预期基本位于指引中部。
与上年同期相比,本季度营收预计下降约10%,调整后每股收益可能下滑接近28%。汽车、物联网和数据中心业务虽然保持扩张,但手机芯片需求疲软、苹果订单减少及生产成本上升,仍在压制整体业绩。
手机需求疲软,苹果订单流失加大收入压力
上一季度,高通实现营收99.5亿美元,调整后每股收益为2.21美元。芯片业务收入约85亿美元,其中手机芯片收入达到51亿美元,仍占芯片部门收入的60%左右。
这意味着,即使汽车业务维持接近60%的增长,只要手机收入出现较大幅度下滑,新业务短期内也很难完全抵消缺口。汽车业务当前规模仍不到手机业务的三分之一,其高速增长对集团收入的拉动因此受到基数限制。
存储芯片价格上涨进一步增加了不确定性,DRAM和NAND供应趋紧推高了智能手机生产成本,也可能促使手机厂商削减出货计划。高通正尝试通过提高产品价格转移晶圆、封装、测试及存储器成本,但价格调整通常需要随着合同更新和新品发布逐步落实,其效果可能要到未来几个季度才能完全体现。
苹果业务则构成更加明确的压力。高通预计,与苹果相关的产品收入将从2026财年第三季度到第四季度环比减少约50%,同时公司此前对下一代iPhone调制解调器份额约20%的预期也需要下调。随着苹果持续推进自研调制解调器,高通未来来自这一客户的收入可能进一步减少。
伯恩斯坦估计,高通2026财年苹果相关芯片业务收入约为75亿至80亿美元,而2027财年可能减少约60亿美元。该机构因此将高通2027财年营收预期从449亿美元下调至422亿美元,调整后每股收益预测也从9.57美元降至8.77美元,均低于市场此前预期。
汽车业务高速增长,数据中心进入兑现阶段
面对手机业务的不确定性,高通正在加快向汽车、物联网和数据中心等领域扩张。2026财年第三季度,汽车业务收入达到约16亿美元,同比增长61%,创下历史新高;物联网收入约18亿美元,同比增长9%。两项业务合计约34亿美元,占芯片业务收入的40%。
按照这一季度规模年化计算,高通非手机芯片收入约为136亿美元。公司此前把2029财年的非手机收入目标上调至400亿美元,接近现有规模的三倍。若要在三年左右完成这一目标,隐含复合增长率约为43%,因此汽车、物联网与数据中心必须同时保持快速扩张。
其中,汽车业务目前拥有相对清晰的收入基础。公司预计,2026财年结束时,汽车业务年化收入可能达到约70亿美元,高于此前设定的60亿美元目标。但汽车芯片从设计定点到量产通常需要较长周期,设计订单并不等同于当期收入,市场仍需观察其转化速度。
数据中心则是规模更大、同时风险更高的增长方向,高通正在推进定制芯片、AI推理加速器及服务器CPU,近期还与亚马逊开展多代产品合作,开发面向AWS数据中心的AI基础设施及高速互联产品。
管理层此前预计,首批定制芯片收入将在12月季度开始体现,本次电话会议如果能够披露客户部署、订单金额及收入确认时间,将为2027财年增长提供更直接的依据。
利润率承压,华尔街最高目标价270美元
高通芯片业务的税前利润率预计由上一季度的26%降至23%至25%,除了手机收入下滑,数据中心项目初期成本较高,也可能压低整体利润率。公司预计,数据中心投入可能使芯片业务毛利率减少约1.5至2个百分点。
相较之下,专利授权业务继续提供稳定利润,上一季度,高通许可业务收入约为13亿美元,税前利润率高达69%;第四季度收入指引为12亿至14亿美元,利润率预计保持在68%至72%。虽然该业务收入规模较小,却能够在芯片利润率承压时为集团盈利提供缓冲。
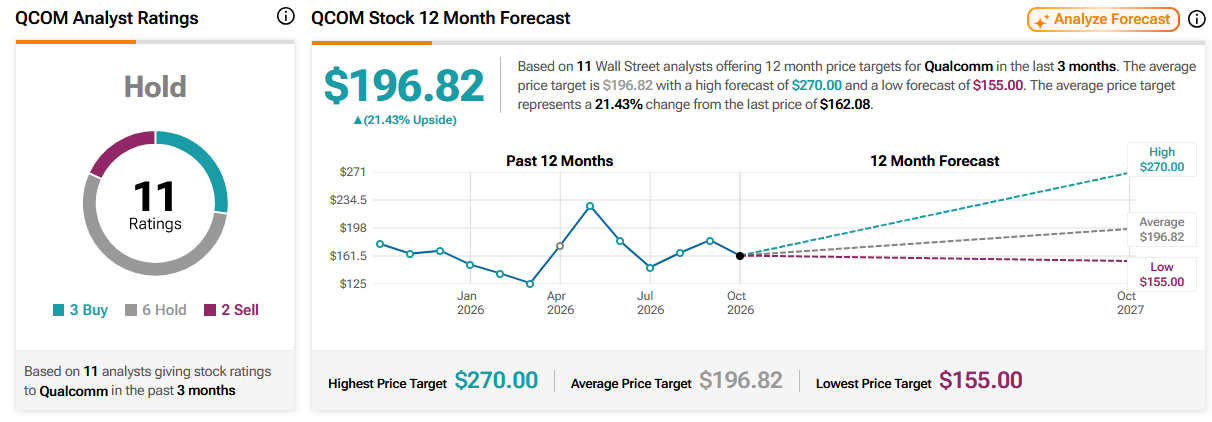
根据TipRanks统计,过去三个月共有11位华尔街分析师覆盖高通,平均12个月目标价为196.82美元,最高预测为270美元,最低为155美元。评级分布为3位买入、6位持有和2位卖出,整体共识为“持有”。
来源:TipRanks