


パランティア第3四半期決算プレビュー:売上高は会社ガイダンスの上限を84%上回る成長予想、ウォール街の最高目標株価は265ドルに到達



AIポッドキャスト


パランティアは、11月2日の米国市場終了後に第3四半期決算の発表と説明会を予定している。足元の実績PERは約157倍と高水準にある。市場予想は売上高が前年同期比約84%増の21億7,000万〜21億8,000万ドル、調整後EPSが0.41ドルを見込む。焦点は第4四半期ガイダンスや通期目標の引き上げ有無、米国商業部門の成長、利益率の持続性にある。機関投資家の評価は分かれており、高いバリュエーションを背景に、受注の確実な収益化や成長ペースの維持が今後の株価動向を左右する主要なリスク・カタリストとなる。

TradingKey - パランティア(PLTR)は、11月2日の米国市場終了後に2026年度第3四半期決算を発表し、同日米東部時間17時(ET)より決算説明会を開催する予定。
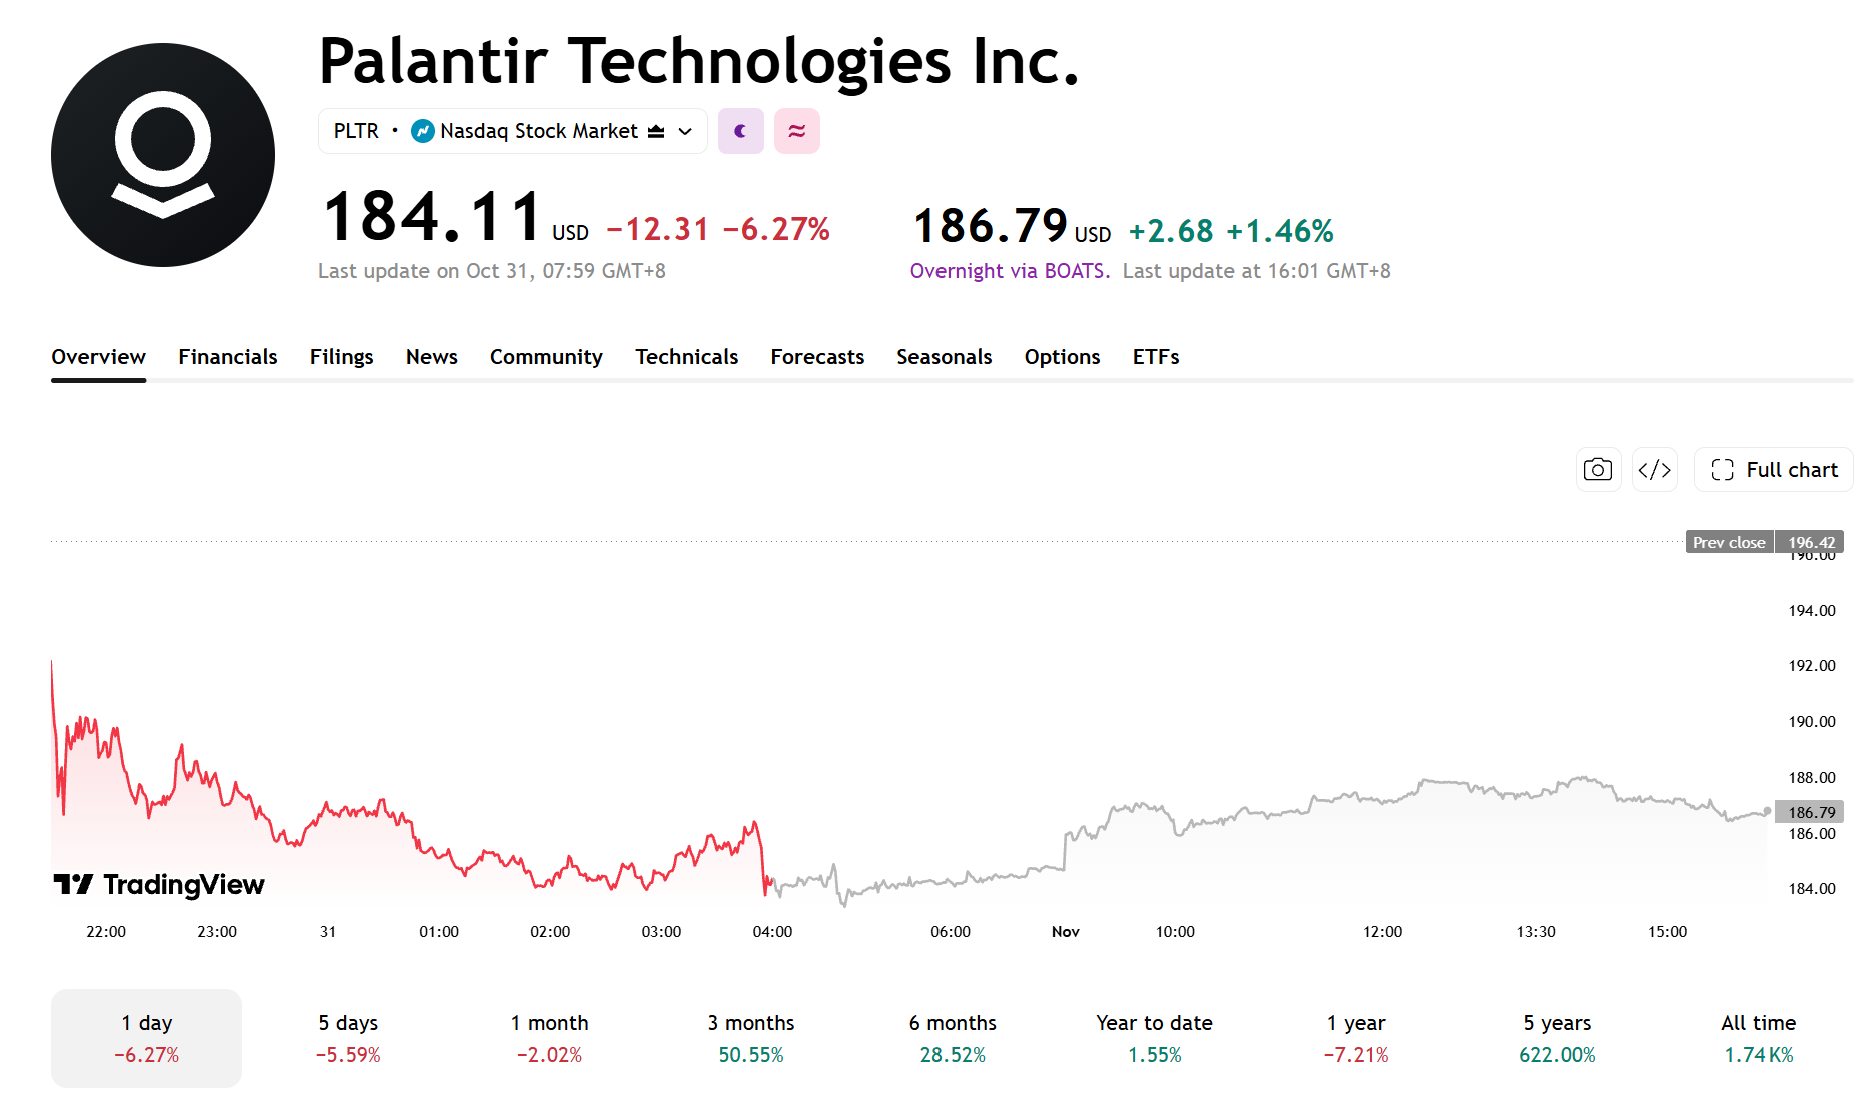
11月2日の執筆時点で、パランティアの時間外取引(プレマーケット)における株価は1.46%高の186.79ドル。時価総額は約4,470億ドル、実績PERは約157倍となっており、バリュエーションは比較的高水準にある。
[TradingView]
市場予想が会社予想をやや上回る
市場はパランティアの第3四半期売上高を前年同期比約84%増の21億7,000万〜21億8,000万ドルと予想しており、調整後1株当たり利益(EPS)は前年同期の0.21ドルから増加して0.41ドルになると見込んでいます。
同社は以前、売上高ガイダンスを21億6,000万〜21億6,400万ドル、調整後営業利益ガイダンスを12億9,200万〜12億9,600万ドルと提示していましたが、市場の売上高予想は同社のガイダンス上限をわずかに上回っています。
そのため、決算発表後の焦点は、実際の売上高が予想を達成するかどうかだけでなく、第4四半期のガイダンス、調整後利益率、そして通期目標がさらに引き上げられるかどうかにあります。
同社は以前、2026年通期の売上高ガイダンスを81億5,000万〜81億5,800万ドルに引き上げ、米国の商業部門売上高は前年比少なくとも134%増の少なくとも34億2,400万ドルに達すると予測していました。経営陣がこれら2つの指標をさらに引き上げるかどうかが、今回の決算における主な焦点となります。
第2四半期決算レビュー:米国商業部門の売上高が149%増加
第2四半期において、パランティアが発表した売上高は前年同期比93%増の19億3,500万ドルとなりました。米国売上高は同115%増の15億7,300万ドルで、そのうち米国の民間部門売上高は149%増の7億6,400万ドル、政府部門売上高は90%増の8億900万ドルとなりました。
同社は当四半期中に少なくとも100万ドル規模の契約を220件締結し、契約総額(TCV)は前年同期比49%増の33億7,300万ドルに達しました。うち米国民間部門のTCVは153%急増の21億3,200万ドルとなりました。また、米国民間部門の残存契約価値(RDV)は前年同期比124%増の62億3,800万ドルとなりました。
収益性の面では、調整後フリーキャッシュフローは12億2,000万ドル(マージン63%)となり、調整後営業利益率は62%となりました。
主要指標:注文履行、海外事業、利益率
第3四半期において、市場の注目は米国の民間ビジネスの成長と契約履行に集まります。比較ベースの上昇に伴い売上高成長率が減速する可能性があるなか、顧客数、契約規模、実際の売上高などの指標は、事業需要を評価するうえで重要な判断材料となります。
海外の民間部門における売上高成長率は米国市場を大幅に下回っており、海外での顧客開拓や事業展開を加速できるかどうかが、同社全体の成長にも影響を与えることになります。
同社はAIPの売上高を個別に開示していないため、その商用化の進捗状況は、顧客数の増加、契約規模、事業展開を通じて間接的に評価する必要があります。
収益性に関しては、調整後営業利益率が会社側のガイダンスで示唆されている約60%の水準に達するかが市場の注目点となります。
機関投資家の見方:最高目標株価は265ドル
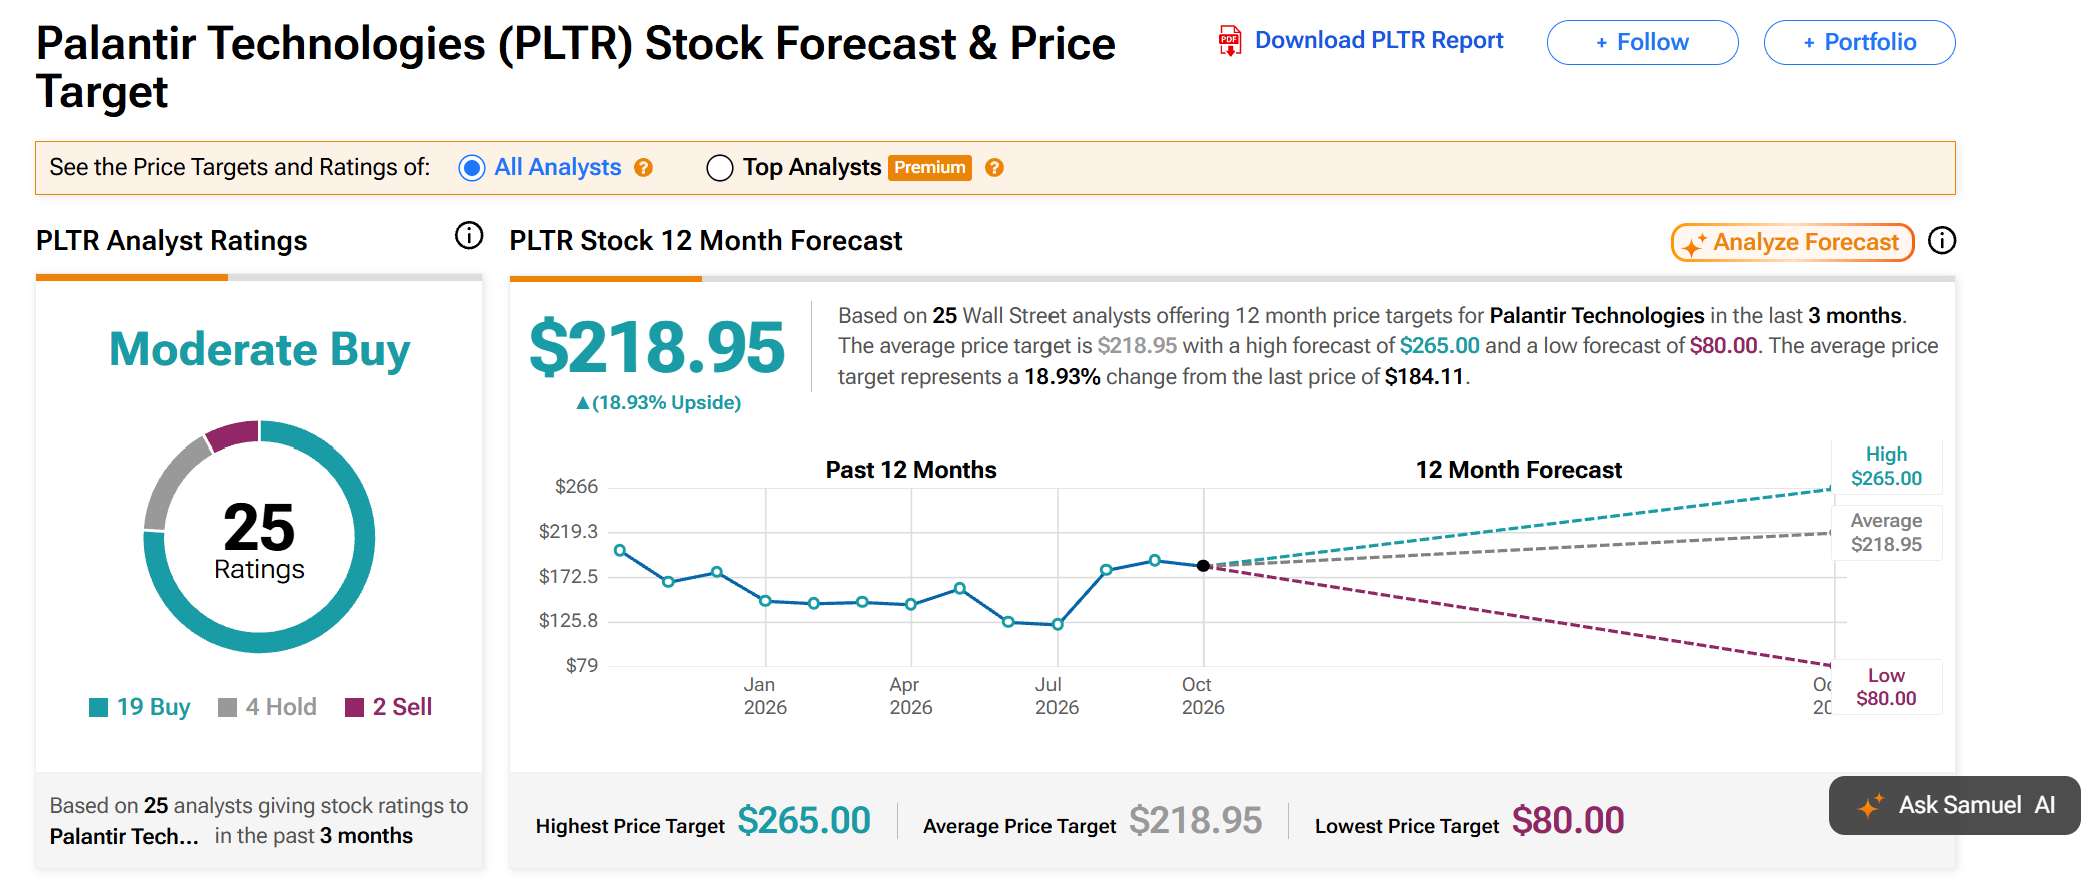
TipRanksのデータによると、11月2日時点でパランティアは「モデレート・バイ(Moderate Buy)」の投資判断を受けており、アナリストの平均目標株価は218.95ドルと、10月30日の終値から18.93%の上昇余地を示唆している。
[出所:TipRanks]
ゴールドマン・サックスは、ソブリンAIや企業向けAIアプリケーションの需要拡大に対する楽観的な見方を理由に、投資判断を「ニュートラル」から「買い」に引き上げ、目標株価を230ドルとした。バークレイズは、防衛テクノロジー分野の見通しやパランティアの競合優位性を主に強気材料として、目標株価265ドルで「オーバーウェイト」の判断を付与した。ローゼンブラットは、企業におけるAI導入の拡大が顧客数の増加を牽引するとみて、目標株価を225ドルから260ドルに引き上げた。
一方、RBCキャピタルは、パランティアの高バリュエーション、商業事業における成長の持続性不足、AI競合の激化に対する懸念を主な理由とし、目標株価90ドルで「アンダーパフォーム」の投資判断を維持した。
決算発表に向けて、売上高、米国の商業事業の成長、あるいは将来のガイダンスが予想を下回った場合、株価は圧迫される可能性がある。同社の高いバリュエーションを踏まえると、契約受注を継続的に売上高やキャッシュフローへ変換できるかどうかが、株価動向を左右する主要な要因となる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。