


アストラゼネカの第3四半期売上高は7%増、15億ドルのコスト削減計画で時間外取引の株価は5%超上昇



AIポッドキャスト


アストラゼネカの第3四半期決算は売上高とコアEPSがともに市場予想を上回り、時間外株価は5%以上上昇した。がん領域が成長を牽引した一方、フォシーガは減収となった。通期ガイダンスは再確認され、配当引き上げも計画されている。さらに、年間15億ドルの効果が見込まれる事業再編計画を発表し、捻出された資金をR&Dに再投資する方針を示した。豊富な後期パイプラインの潜在価値とコスト削減効果が、将来の成長への期待を高めている。
TradingKey - 10月30日、アストラゼネカ(AZN)の株価は時間外取引で5%以上上昇した。同社の第3四半期売上高および利益はともに市場予想を上回り、通期ガイダンスを再確認するとともに、年間15億ドルの効果が見込まれる事業再編計画を発表したことで、中長期的な成長見通しに対する投資家マインドが高まった。
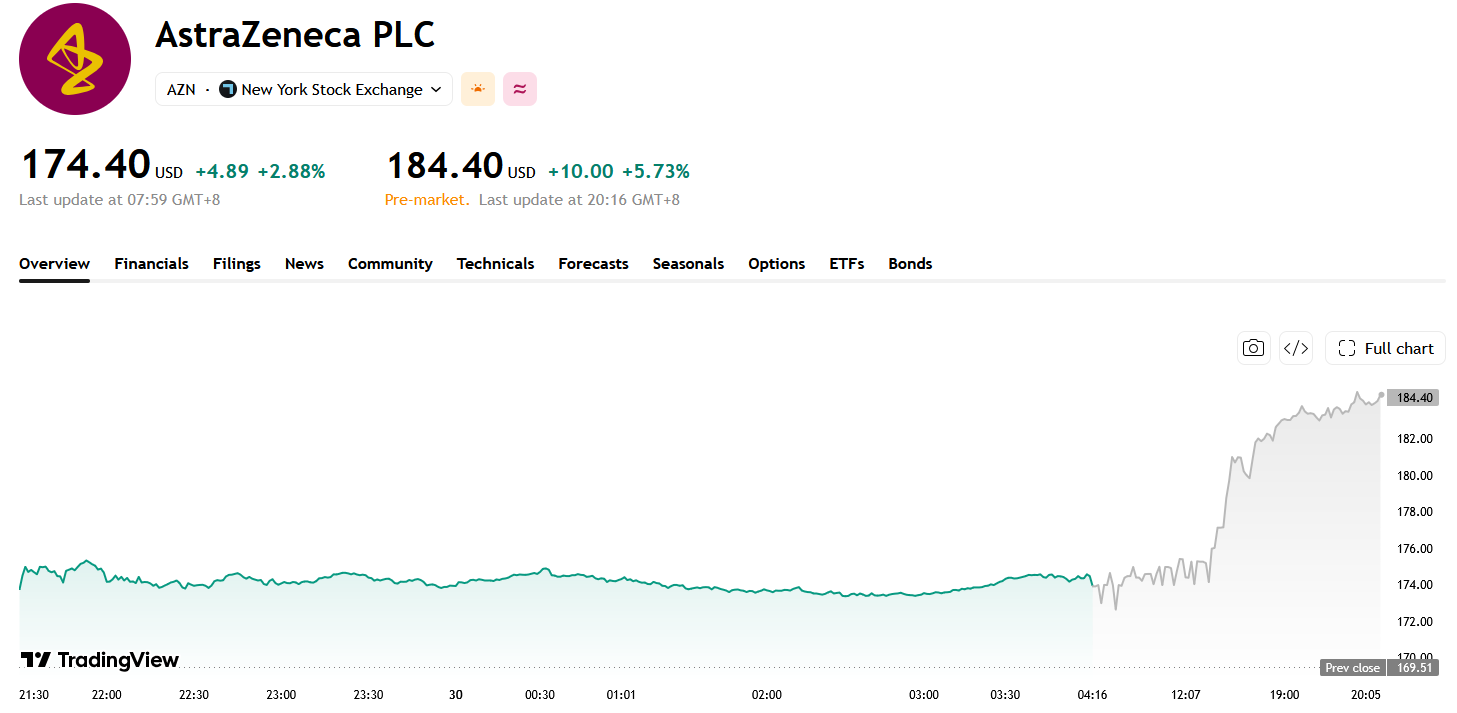
出所:TradingView
固定為替レートベースで、アストラゼネカの第3四半期総売上高は前年同期比7%増の162億900万ドルとなり、市場予想の約160億ドルを上回った。製品売上高は5%増の150億6600万ドル、提携収入は36%増の11億700万ドルへ急増した。コア1株当たり利益(EPS)は前年同期比19%増の2.79ドルとなり、市場予想の約2.60ドルを約7%上回った。報告ベースのEPSは26%増の2.02ドルとなった。
がん領域事業が引き続き主要な成長エンジンとなり、第3四半期の売上高は前年同期比17%増の77億7000万ドルとなった。乳がん治療薬「エンハーツ」の売上高は35%増の9億6900万ドル、免疫療法薬「イミフィンジ」の売上高は26%増の約20億ドルとなり、既存製品に対する後発医薬品(ジェネリック)との競争圧力を相殺するのに貢献した。一方、糖尿病治療薬「フォシーガ」の売上高は25%減の16億1000万ドルとなった。
財務業績にとどまらず、市場の関心はアストラゼネカの研究開発(R&D)パイプラインにも集まった。パスカル・ソリオ最高経営責任者(CEO)は、同社が現在180を超えるR&Dプロジェクトを抱えており、2027年に結果発表が見込まれる一連の臨床試験は合計で200億ドルを超える年間売上高ピークの潜在力を持つと述べた。がん、呼吸器疾患、希少疾患を網羅する複数の後期段階のR&D資産が、同社の2030年の売上目標達成を後押ししている。
R&D投資増額のための余力を生み出すため、アストラゼネカは同時に「持続可能な成長に向けた再構築(Reshaping for Sustainable Growth)」イニシアチブを立ち上げた。このプロジェクトは2029年末までにほぼ完了する見込みで、年間約15億ドルの税引前ランレート効果をもたらし、その資金は主に医薬品パイプラインや新技術に再投資される。同社は最大で約20億ドルの一時的な事業再編費用を見込んでいるが、人員削減が伴うかどうかや、具体的な事業調整の範囲については明らかにしていない。
アストラゼネカは2026年通期のガイダンスを再確認し、固定為替レートベースで総売上高が1桁台半ばから後半の伸び、コアEPSが2桁台前半の伸びを記録し、コア税率は18%〜22%に留まると予想している。同社はまた、通期配当を1株当たり3.30ドルに引き上げる計画である。
全体として、市場予想を上回る第3四半期決算、がん領域における急速な成長の継続、そして2027年に期待される臨床上のカタリストが相まって、市場マインドを支えた。主力既存薬が特許切れやジェネリック医薬品との競合圧力に直面しており、再編に伴う短期的費用が発生するものの、年間15億ドルのコスト削減効果と200億ドルを超えるパイプラインの潜在価値は、アストラゼネカの将来の成長に向けたより明確な道筋を提供している。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。