阿斯利康Q3营收增长7%,15亿美元降本计划推动股价盘前涨超5%



AI播客


10月30日,阿斯利康第三季度营收与核心每股收益均超市场预期,肿瘤业务成主要增长引擎。公司重申全年业绩指引,宣布提高全年股息,并推出旨在每年释放15亿美元效益的重组计划以支持研发管线。尽管面临仿制药竞争及重组短期成本压力,强劲的财务表现与超200亿美元的潜在管线价值显著增强了市场中长期增长信心。
TradingKey - 10月30日,阿斯利康(AZN)股价盘前上涨超5%。公司第三季度营收和盈利均超过市场预期,同时重申全年业绩指引,并公布一项预计每年释放15亿美元效益的重组计划,增强了投资者对其中长期增长前景的信心。
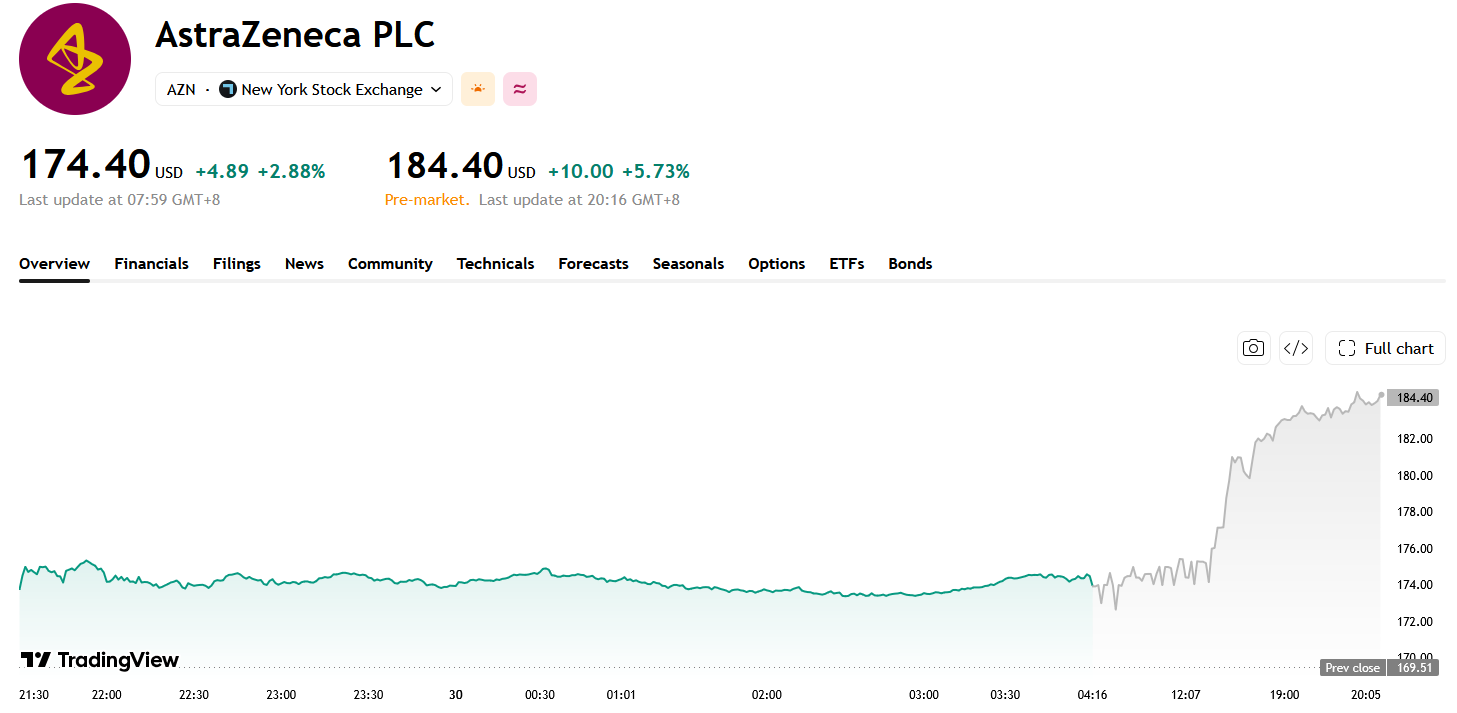
来源:TradingView
按固定汇率计算,阿斯利康第三季度总营收同比增长7%至162.09亿美元,高于市场预期的约160亿美元。其中,产品销售额增长5%至150.66亿美元,联盟收入大增36%至11.07亿美元。核心每股收益为2.79美元,同比增长19%,较市场预期的约2.60美元高出约7%;报告口径每股收益增长26%至2.02美元。
肿瘤业务仍是主要增长引擎,第三季度收入同比增长17%至77.7亿美元。乳腺癌药物Enhertu销售额增长35%至9.69亿美元,免疫疗法Imfinzi收入增长26%至约20亿美元,帮助公司抵消部分成熟产品面临的仿制药竞争压力。糖尿病药物Farxiga销售额则下降25%至16.1亿美元。
除财务表现外,市场也将注意力转向阿斯利康的研发管线。首席执行官Pascal Soriot表示,公司目前拥有超过180个研发项目,预计2027年公布结果的一系列临床项目,合计峰值年销售潜力可能超过200亿美元。多个后期研发资产覆盖肿瘤、呼吸系统疾病及罕见病领域,为公司实现2030年收入目标提供支持。
为增加研发投入空间,阿斯利康同时启动“可持续增长重塑”计划。该项目预计在2029年底前基本完成,每年可带来约15亿美元的税前运行效益,相关资金将主要重新投入药物管线和新技术。公司预计重组产生的一次性成本最高约20亿美元,但尚未披露是否涉及裁员及具体业务调整范围。
阿斯利康重申2026年全年指引,预计按固定汇率计算,总营收将实现中高个位数增长,核心每股收益录得低双位数增幅,核心税率维持在18%至22%。公司还计划把全年股息提高至每股3.30美元。
整体来看,第三季度业绩超预期、肿瘤业务保持较快增长,以及2027年潜在临床催化剂共同支撑了市场情绪。虽然成熟药物面临专利和仿制药压力,重组也会带来短期费用,但每年15亿美元的成本效益和超过200亿美元的潜在管线价值,为阿斯利康未来增长提供了更清晰的路径。