


インテル第3四半期決算プレビュー:売上高は21%増と予想、ウォール街の最高目標株価は200ドル



AIポッドキャスト


インテルは米東部時間10月29日の取引終了後に2026年度第3四半期決算を発表予定である。市場コンセンサス予想は売上高164億9,000万ドル、調整後EPS 0.40ドルと前年同期比約21%の増収を見込む。注目点はデータセンター&AI事業の成長持続性、18Aプロセスノードの進展、第4四半期ガイダンス、そして42%と予測される非GAAP粗利益率の動向である。アナリストの間ではサーバー向けCPU需要や製造事業の収益改善を巡り見解が分かれており、決算結果やガイダンス次第で株価の方向性が決定される。

TradingKey - インテル(INTC)は、米東部時間10月29日の取引終了後に2026年度第3四半期決算を発表し、同日午後2時より決算電話会議を開催する予定です。10月27日の終値時点で、インテル株は3.61%高の93.74ドルとなりました。
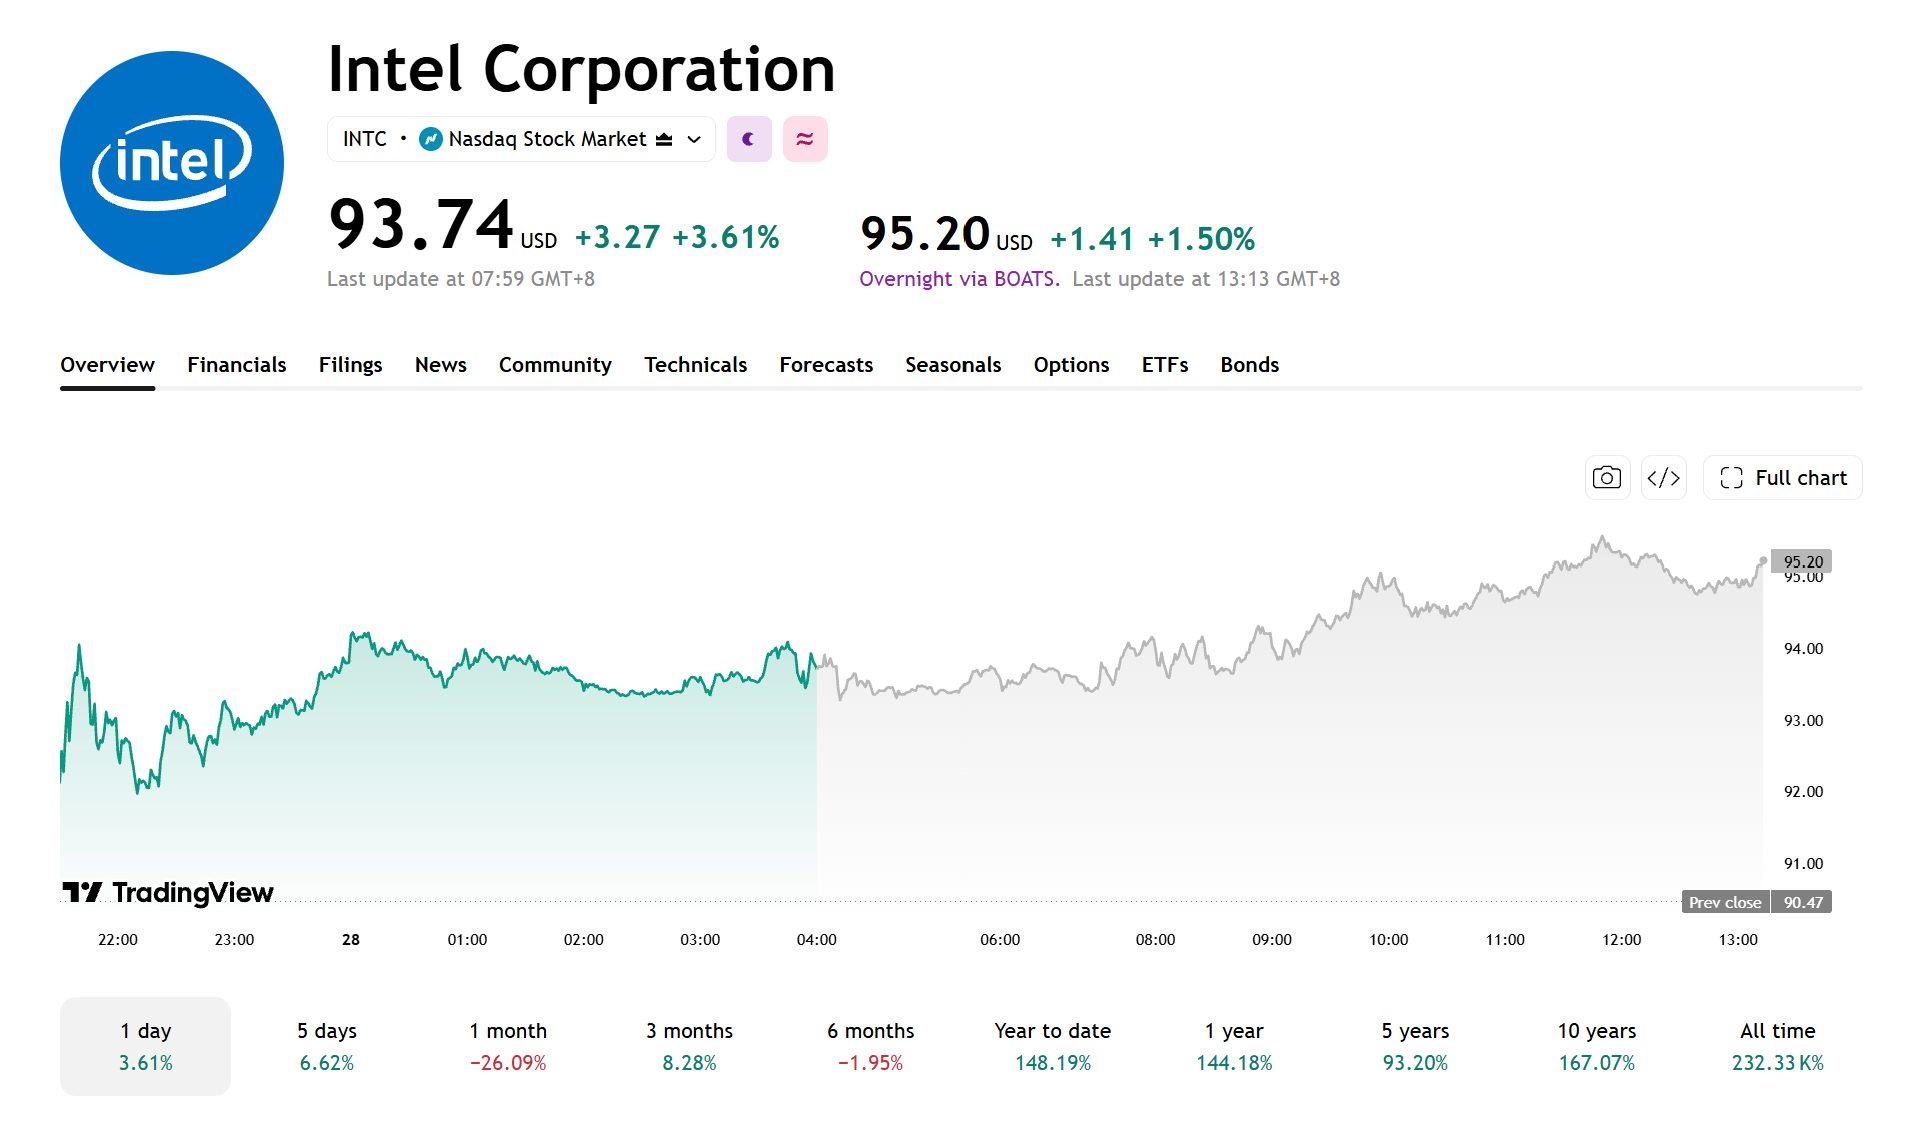
[出所:TradingView]
市場、第3四半期売上高は前年同期比約21%増と予想
2026年10月27日時点のTheta Researchのデータによると、ウォール街はインテルの2026年第3四半期売上高を164億9,000万ドル、調整後1株当たり利益(EPS)を0.40ドルと予想しています。
これに対し、インテルの2025年第3四半期の売上高は136億5,000万ドルであったため、市場の予想は前年同期比で約20.8%の増収を見込んでいることを示しています。
インテルが以前発表した第3四半期の業績見通し(ガイダンス)は、売上高が158億ドル〜168億ドル、調整後1株当たり利益が0.38ドルでした。
Theta Researchの売上高コンセンサス予想は、同社が示したガイダンスの中央値である163億ドルを上回っているものの、レンジの上限は下回っています。一方、EPS予想は同社のガイダンスを0.02ドル上回っています。
決算発表後は、売上高と調整後EPSが市場予想を達成または上回るかに加え、投資家は粗利益率、第4四半期のガイダンス、データセンターおよびAI事業の業績にも注目することになります。
第2四半期決算レビュー:DCAI売上高は前年同期比59%増
2026年第2四半期におけるインテルの売上高は前年同期比25%増の約161億ドルとなり、非GAAPベースの1株当たり利益(EPS)は0.42ドルと同社の従来予想(ガイダンス)である0.04ドルを上回った。同社は、堅調な需要、工場の歩留まり改善、生産サイクルの短縮が予想を上回る業績を牽引したと説明している。
事業セグメント別では、データセンター&AI(DCAI)セグメントの売上高が前年同期比59%増の63億ドルに達した一方、インテル・ファウンドリ・セグメントの売上高は前年同期比31%増の58億ドルとなった。
第3四半期決算ハイライト:DCAIの成長、18Aの進展、粗利益率
第3四半期においては、DCAI(データセンター&AI)事業が成長を維持できるかどうかが大きな注目点となります。インテルは最近、Xeonサーバー向けプロセッサの需要やAIインフラ導入の恩恵を受けていますが、AIワークロードによるCPU需要の実際の押し上げ効果については、売上高、受注、顧客の調達データに基づいて引き続き評価する必要があります。
製造事業に関しては、18Aプロセスノードの歩留まり、生産能力の拡大(ランプアップ)、および顧客による採用の進捗状況に市場の注目が集まります。インテルはすでに特定のCore Ultraシリーズ3プロセッサに18Aを適用しています。14Aプロセスノードについては、開発の進捗状況と外部顧客による採用に注目する必要があります。
なお、技術開発、リスク生産、商業量産はそれぞれ異なる段階であり、顧客の採用意向を獲得することが直ちに大規模な商業売上の計上につながるわけではない点に留意する必要があります。
さらに、同社は以前、第3四半期のnon-GAAP粗利益率を第2四半期の41.8%を上回る42%と予測していました。投資家は、プロダクトミックスの変化、設備稼働率、および製造コストに注目する必要があります。プロダクトミックスが改善し工場の稼働率が上昇すれば、粗利益率は回復を続ける可能性がありますが、先端ノードへの投資や遊休能力に伴う圧力が依然として高い場合、利益率の改善ペースは予想より緩やかになる可能性があります。
ウォール街の最高目標株価は200ドル
StockAnalysisがまとめたデータによると、本稿執筆時点で47人のアナリストによるインテルの平均目標株価は117.71ドルとなっており、現在の株価から25.57%の上昇余地を示唆しています。なお、目標株価の最高値は200ドルです。
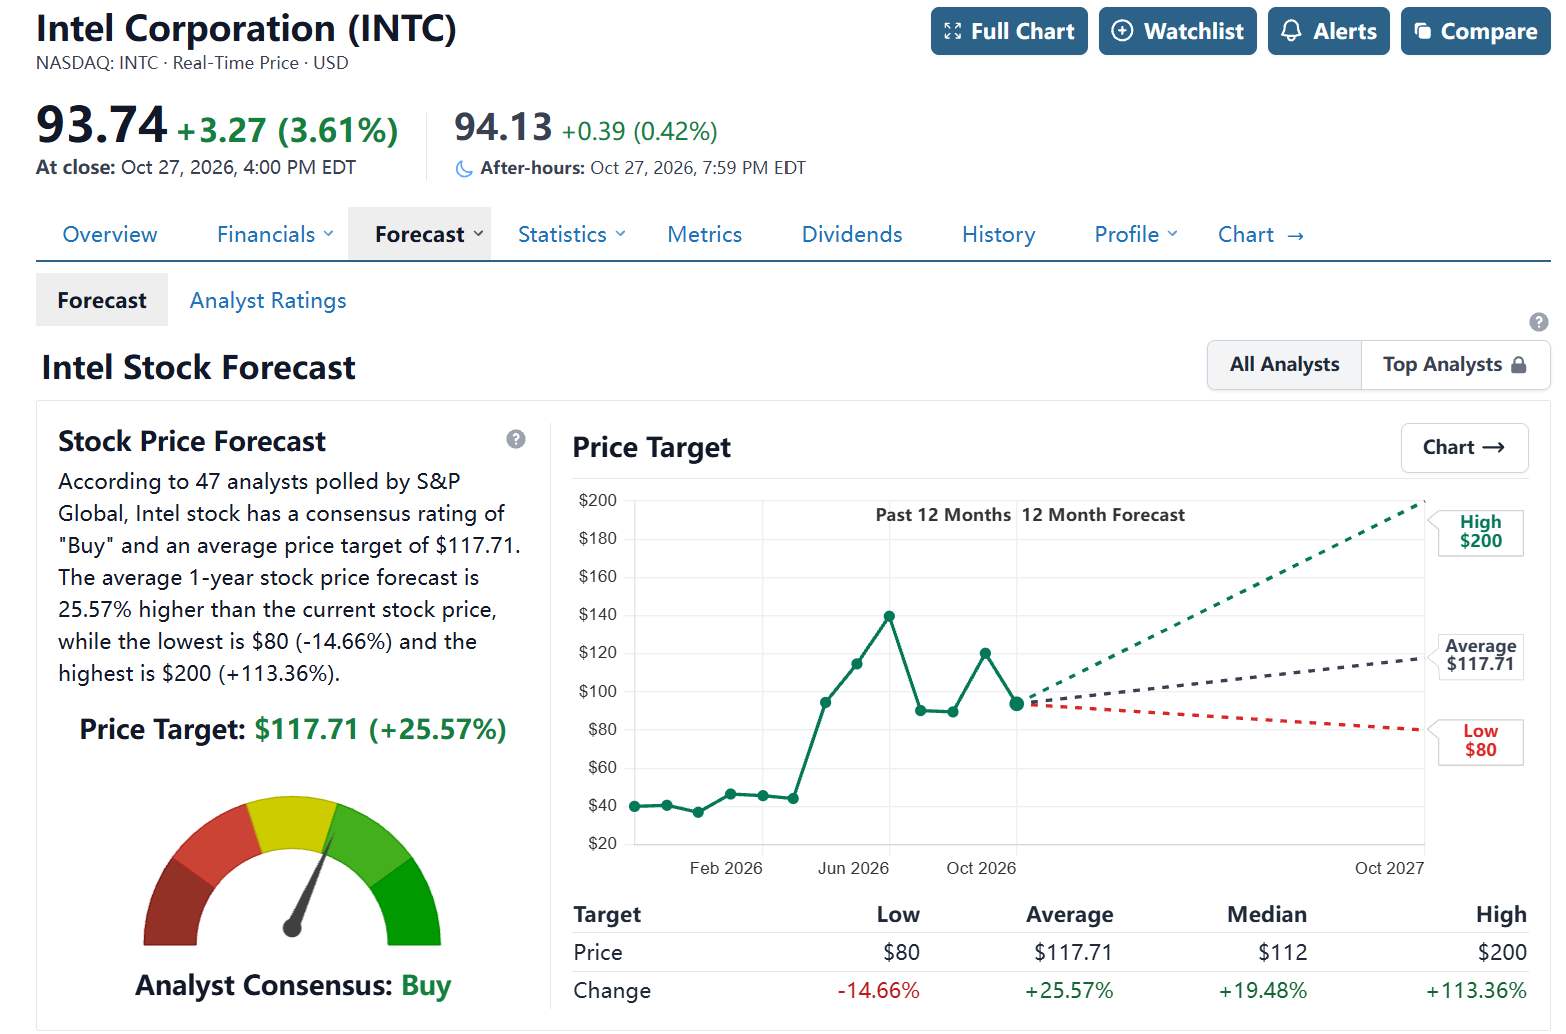
[出所:StockAnalysis]
ニュースストリート・リサーチはインテルの投資判断を「買い」に引き上げ、目標株価を125ドルに設定した一方、JPモルガン(JPM)は85ドルの目標株価を維持しつつ、投資判断を「アンダーウェイト」から「中立」に引き上げました。インテルの回復見通しに対する両機関の見解は依然として分かれており、主な論点はサーバー向けCPU需要の伸びが持続可能かどうか、そして同社が製造事業の収益性を改善できるかどうかです。
第3四半期の売上高がガイダンスの上限に近づき、DCAI部門が成長を維持し、Non-GAAP売上総利益率が42%に達するかそれを上回り、18Aの進捗や第4四半期の見通しが改善すれば、市場はインテルの今後の業績予想を引き上げ続ける可能性があります。
逆に、売上高や売上総利益率が予想を下回る場合、あるいは先端ノードの進捗が期待に届かない場合、株価には下落圧力がかかる可能性があります。決算発表後、投資家は事業改善の持続可能性を見極めるため、売上高の増加が営業利益の増加やキャッシュフローの強化につながるかどうかにも注目する必要があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。