


トリップ・ドットコム、時間外取引で5%超上昇 第2四半期売上高は海外事業牽引で予想上回る23億ドル



AIポッドキャスト


トリップドットコム・グループが発表した2026年第2四半期決算は、売上高が前年同期比6%増の157億人民元となり、市場予想を上回った。独占禁止法違反の罰金費用等により純損失24億人民元を計上したものの、これを調整したNon-GAAP純利益は48億人民元となった。国際プラットフォーム売上高が50%以上急増し、インバウンド観光も高い伸びを記録したが、交通チケット発券の売上高は減少した。今後は国際事業の貢献拡大が期待される一方、規制対応によるビジネスモデルの調整や旅行コスト上昇がリスク要因として注視される。

TradingKey - 米東部時間9月15日の取引終了後、トリップドットコム・グループ(TCOM)は2026年第2四半期の未監査決算を発表した。売上高とADS当たり調整後利益はともに市場予想を上回り、国際プラットフォームの売上高は前年同期比で50%以上急増した。
9月16日の米株式市場の時間外取引(プレマーケット)で、トリップドットコムの株価は一時5%以上上昇した。執筆時点では、約4.36%高の40.96ドルで推移している。
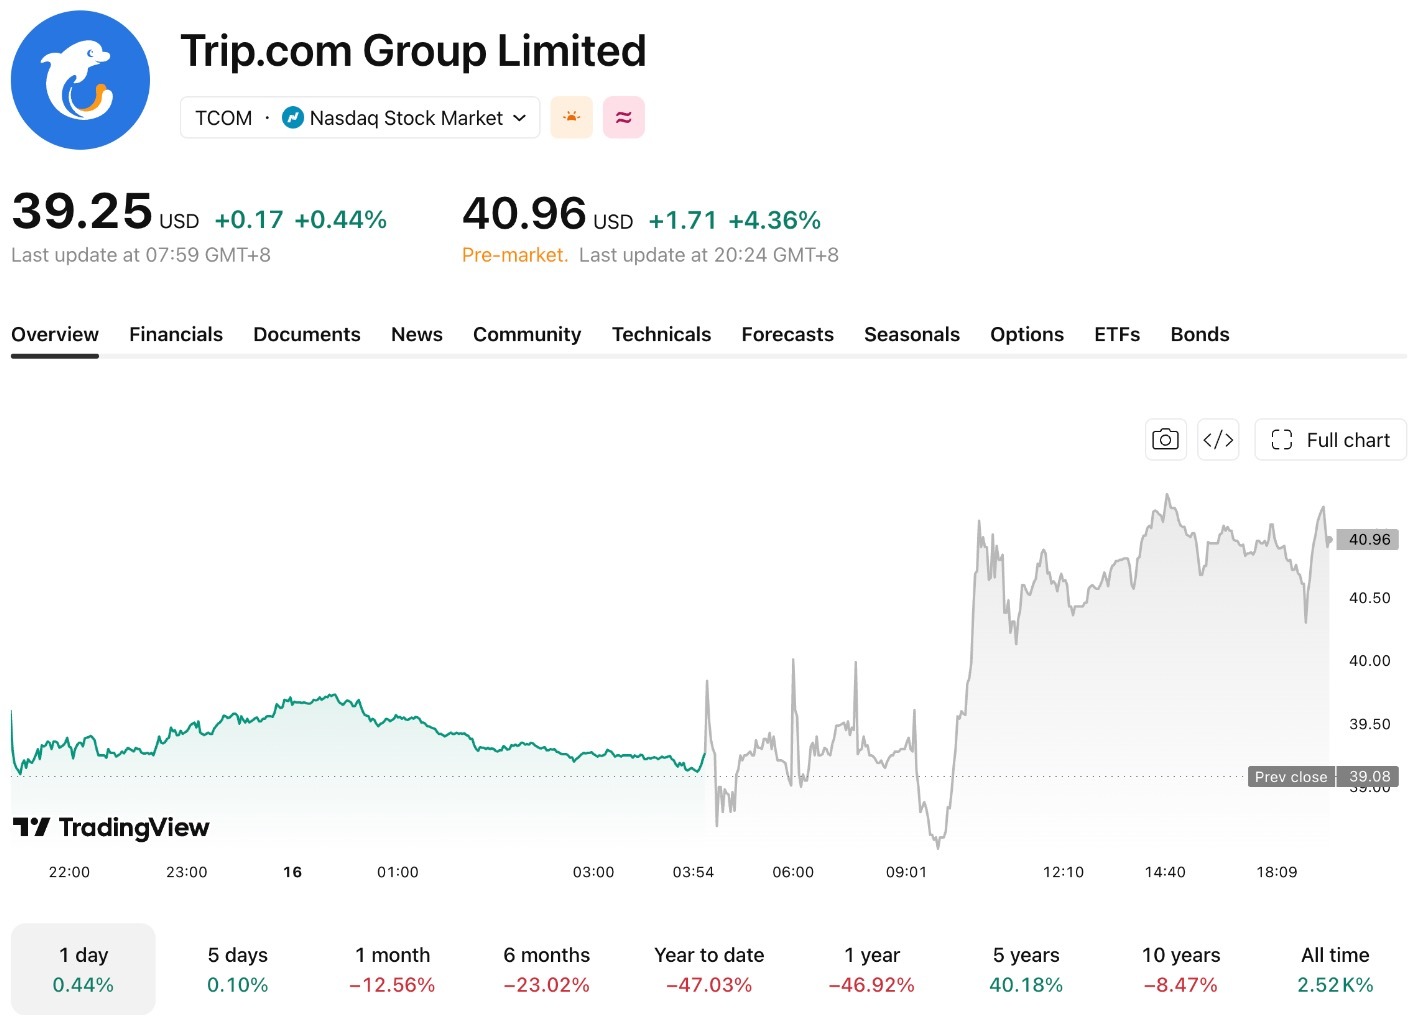
[出所:TradingView]
第2四半期の純売上高は前年同期比6%増の157億人民元(約23億米ドル)となった。約52億人民元の独占禁止法違反に伴う罰金費用を計上したことで、純損失は24億人民元を記録した。同費用を除いた純利益は27億人民元となった。株主に帰属するNon-GAAP純利益は約48億人民元、調整後EBITDAは前年同期の49億人民元から減少して46億人民元となった。Non-GAAP希薄化後普通株式1株当たり利益および1ADS当たり利益は7.27人民元であった。
国際事業の成長率はグループ全体の水準を大幅に上回った。トリップドットコムの国際プラットフォームによる売上高は前年同期比で50%以上増加し、アジア太平洋地域が最大の貢献を見せた一方、欧米市場は小規模なベースからのより高水準な成長を達成した。インバウンド観光収入は引き続き前年同期比で高い2桁台の伸びを維持した。
トリップドットコムのプラットフォームデータによると、2026年上半期のインバウンド観光予約数は前年同期比で95%急増した。第2四半期には、11万8,000軒のホテルと3,600以上の観光施設がインバウンド注文を取り扱った。インバウンド注文を受け取った第3級、第4級、第5級都市のホテル数はそれぞれ38.3%、46.2%、47.9%増加し、プラットフォーム全体の伸び率である33.6%を上回った。
事業セグメント別では、宿泊予約の売上高が前年同期比6%増の66億人民元となった。独占禁止法違反の罰金に関連する1億2,200万人民元の売上控除を除くと、前年同期比の成長率は8%であった。交通チケット発券の売上高は、需要の低迷、エネルギー価格の上昇、地政学的緊張、および事業展開の調整が影響し、前年同期比1%減の54億人民元となった。パッケージツアーの売上高は8%増の12億人民元、出張管理の売上高は11%増の7億7,100万人民元となった。
トリップドットコムは、グループ売上高および増収分に対する国際事業の貢献度が引き続き拡大すると見込んでいる。しかし、独占禁止法違反に伴う是正措置がもたらすビジネスモデルの調整や、世界的な旅行コストの上昇が、国内事業の業績や交通チケット発券売上高に引き続き影響を及ぼす可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。