携程Q2营收23亿美元超预期,国际业务成最大亮点,盘前涨逾5%



AI播客


美东时间9月15日盘后,携程集团公布2026年第二季度财报,营收与调整后每ADS收益超预期。季度净营业收入157亿元,同比增长6%。受反垄断处罚影响录得净亏损,若剔除该费用则净利润27亿元。国际平台收入同比大增逾50%,入境游订单持续高增长。住宿、旅游度假及商旅业务实现稳健增长,交通票务收入则小幅下降。管理层预计国际业务将成主要增长动力,但仍需关注反垄断整改与全球旅行成本上升带来的潜在风险。

TradingKey - 美东时间9月15日盘后,携程集团(TCOM)公布2026年第二季度未经审计财报。公司营收和调整后每ADS收益均超过市场预期,国际平台收入同比增长超过50%。
9月16日美股盘前,携程股价一度涨逾5%。截止发稿,携程上涨约4.36%至40.96美元。
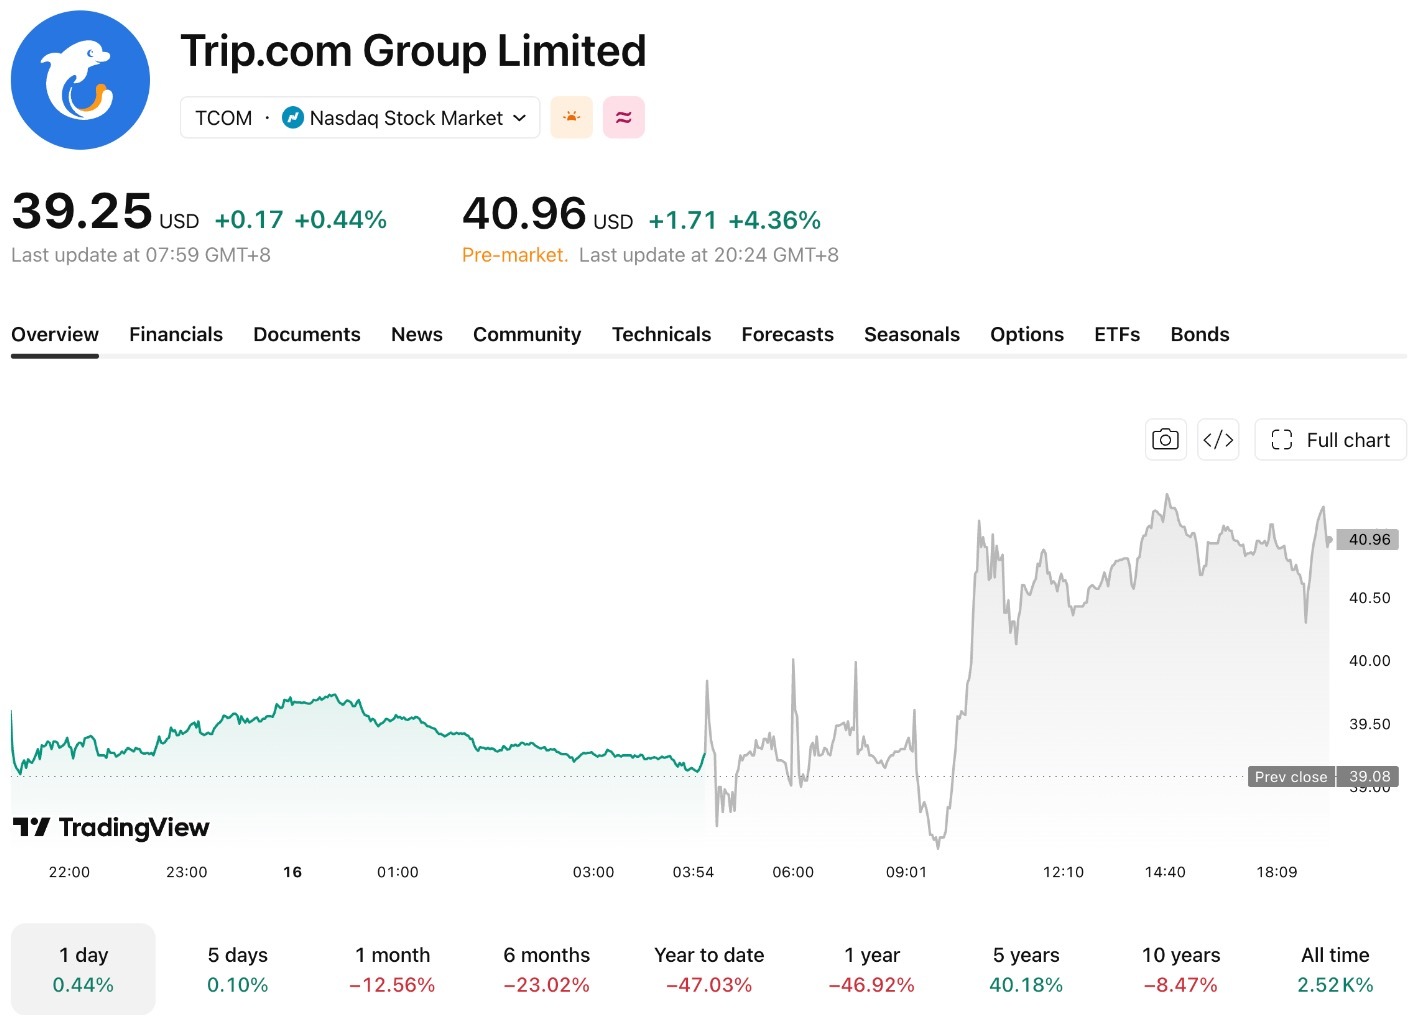
【来源:TradingView】
第二季度净营业收入为157亿元(人民币,折合约23亿美元),同比增长6%。公司计入约52亿元反垄断处罚费用后录得净亏损24亿元;若不计该项费用,净利润为27亿元。非GAAP归母净利润约为48亿元,经调整EBITDA为46亿元,低于上年同期的49亿元;非GAAP稀释后每股普通股及每ADS收益为7.27元。
国际业务增速明显高于集团整体水平。携程国际平台收入同比增长超过50%,亚太地区贡献最大,欧洲和美洲市场在较小基数上实现更快增长。入境游收入继续保持同比高双位数增长。
携程平台数据显示,2026年上半年入境游订单同比增长95%。第二季度承接入境订单的酒店达到11.8万家,景区超过3600家。三线至五线城市承接入境订单的酒店数量分别增长38.3%、46.2%和47.9%,高于平台整体33.6%的增幅。
分业务看,住宿预订收入为66亿元,同比增长6%;若剔除反垄断处罚涉及的1.22亿元收入抵减,同比增幅为8%。交通票务收入为54亿元,同比下降1%,受到需求偏弱、能源价格上涨、地缘局势及经营调整影响。旅游度假收入增长8%至12亿元,商旅管理收入增长11%至7.71亿元。
携程预计,国际业务对集团收入及增量增长的贡献将继续提高。不过,反垄断整改带来的业务模式调整以及全球旅行成本上升,仍可能影响国内业务和交通票务收入表现。