


アップル株が6%超急落、売上高と利益は予想を上回るも



AIポッドキャスト


アップルは2026年度第3四半期決算で過去最高益を達成したが、メモリ供給不足による第4四半期ガイダンスの市場予想下回りが嫌気され、株価は時間外で6%超急落した。半導体不足による出荷制限とコスト増が粗利益率を圧迫する見通しであり、地政学的リスクも調達の不透明感を高めている。時価総額が歴史的高水準にある中、利益確定売りが先行。テクニカル面では、中短期の強弱分岐線を割り込んでおり、心理的節目の300ドル近辺まで調整が続くリスクが意識されている。
TradingKey - アップルの業績見通し(ガイダンス)が市場予想に届かず、同社株価は6%超急落。心理的節目である300ドルに向けた一段安のリスクが生じている。
米東部時間7月30日、アップル( AAPL)は取引終了後に2026年度第3四半期決算を発表した。売上高、利益ともに過去最高を更新し、ウォール街の予想を上回る歴史的な好決算となった。しかし、株価は時間外取引で6.24%急落し、日中には一時300ドルの節目を割り込む寸前まで下落した。
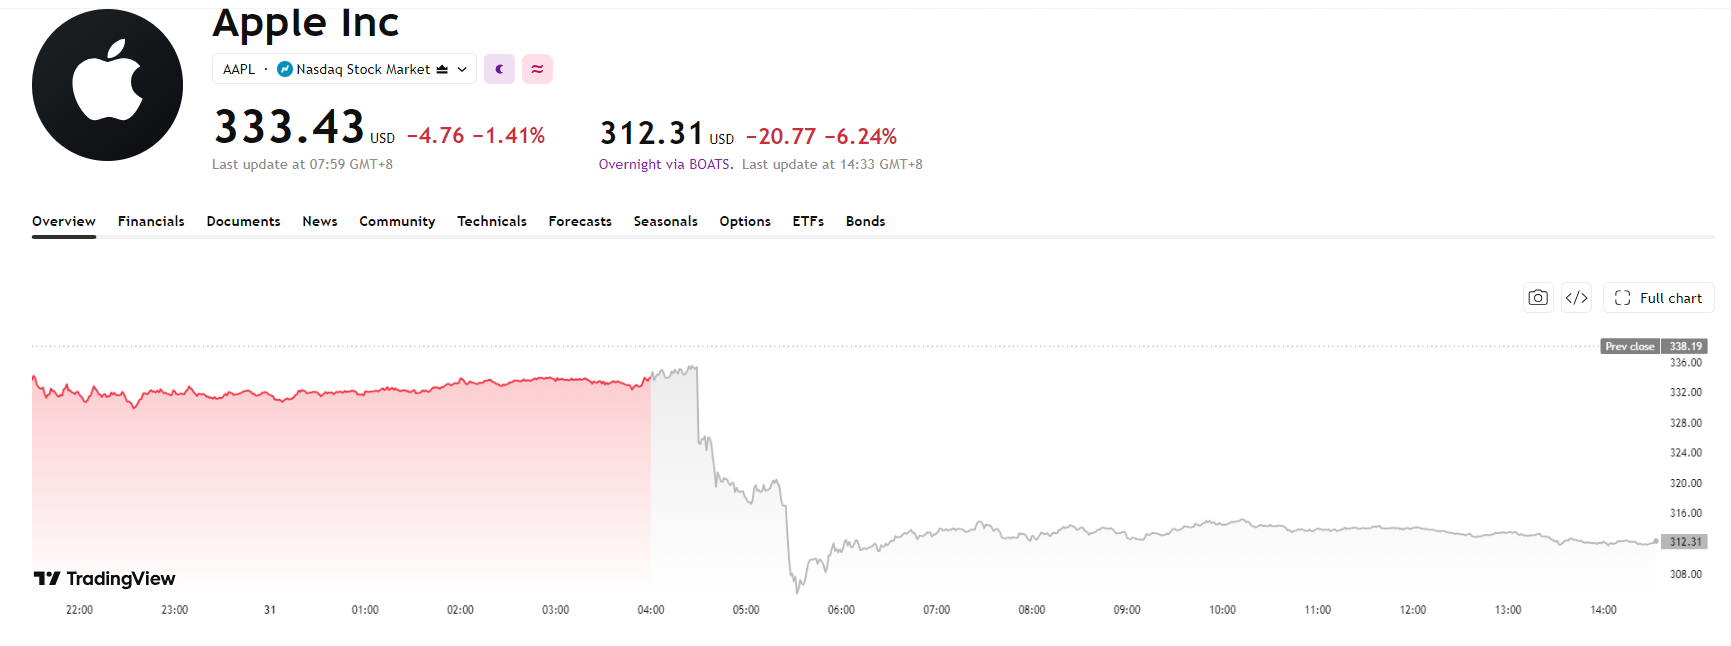 アップルの株価チャート、出所:TradingView
アップルが発表した最新の財務報告によると、総売上高、純利益、1株当たり利益など、複数の主要な財務指標が市場予想を上回った。詳細は以下の通り。
財務指標 | 実績値 | ウォール街予想(コンセンサス) |
総売上高 | 1094.2億ドル | 1088.6億〜1089億ドル |
純利益 | 298億ドル | 280億ドル |
1株当たり利益(EPS) | 2.02ドル | 1.89ドル |
粗利益率 | 50.1% | 48.0% |
アップル株価の急落を招いた主な要因は、メモリ価格の高騰と供給不足を背景に、次四半期(第4四半期)のガイダンスが減速したことである。決算説明会において、ティム・クック最高経営責任者(CEO)とCFOが提示した9月期(第4四半期)の見通しはウォール街の予想に届かず、売上高の伸びは市場予想の12%を下回る、わずか9%〜11%にとどまると予測された。
iPhone 17やMacBookの生産需要は極めて堅調であるものの、主要な半導体や組み立て能力の深刻な不足により、アップルは今秋の新製品発表シーズンに「注文はあるが出荷できる製品がない」という事態に陥ることになり、次四半期の売上成長を抑制することになる。さらに、AIサーバーが半導体の生産能力を独占していることを背景に、世界的なメモリ(DRAM/NAND)価格が急騰しており、MacやiPadのコストが大幅に押し上げられ、今後の粗利益率を直接的に圧迫している。これに対し、クック氏はメモリコストの急騰を「100年に一度の洪水」と率直に表現した。
アップルの決算発表の前夜、米国の超党派の連邦上院議員グループがクック氏に対し、中国のメモリ構想に関する書簡を送り、中国製メモリの調達を断念することを確約するよう促した。今回の電話会見中、クック氏はトランプ政権に対し、中国製メモリの使用についてロビー活動を行っているかという質問には直接答えなかったものの、メモリ市場の構造や供給不足についての見解を示し、アップルがあらゆる選択肢を検討していることを強調した。これらの状況から、現時点でクック氏がメモリ問題に関して大きな進展を遂げていないことは明らかである。
アップルの決算報告は、完璧な過去の四半期を示した一方で、今後の試練の時期を浮き彫りにしており、利益確定を目指す投資家を慎重にさせている。決算シーズンに入る前、アップル株は7月に急騰し、時価総額は一時5兆ドルに迫り、エヌビディア( NVDA)を抜いて世界で最も価値のある企業の座に返り咲いた。しかし現在、ガイダンス減速という決算報告の懸念材料から、急速な利益確定売りが促され、システム的な売り圧力を引き起こしている。
現在、アップルの時間外取引での価格は311.58ドルとなっており、最初の押し目(リトレースメント)支持線と中短期の強弱分岐線を割り込んで、0.5押し目水準である309.40ドルまであと一歩のところまで迫っている。市場開始後に買い手が309ドルから311ドルの範囲で買い戻しを入れ、底堅さを示すことができれば、株価はここでもみ合いとなる可能性がある。寄付き後にパニック売りが続き、309.40ドルを割り込んだ場合、株価は心理的節目である300ドルに重なる、0.618の黄金比支持線である301.14ドルに直行することになる。
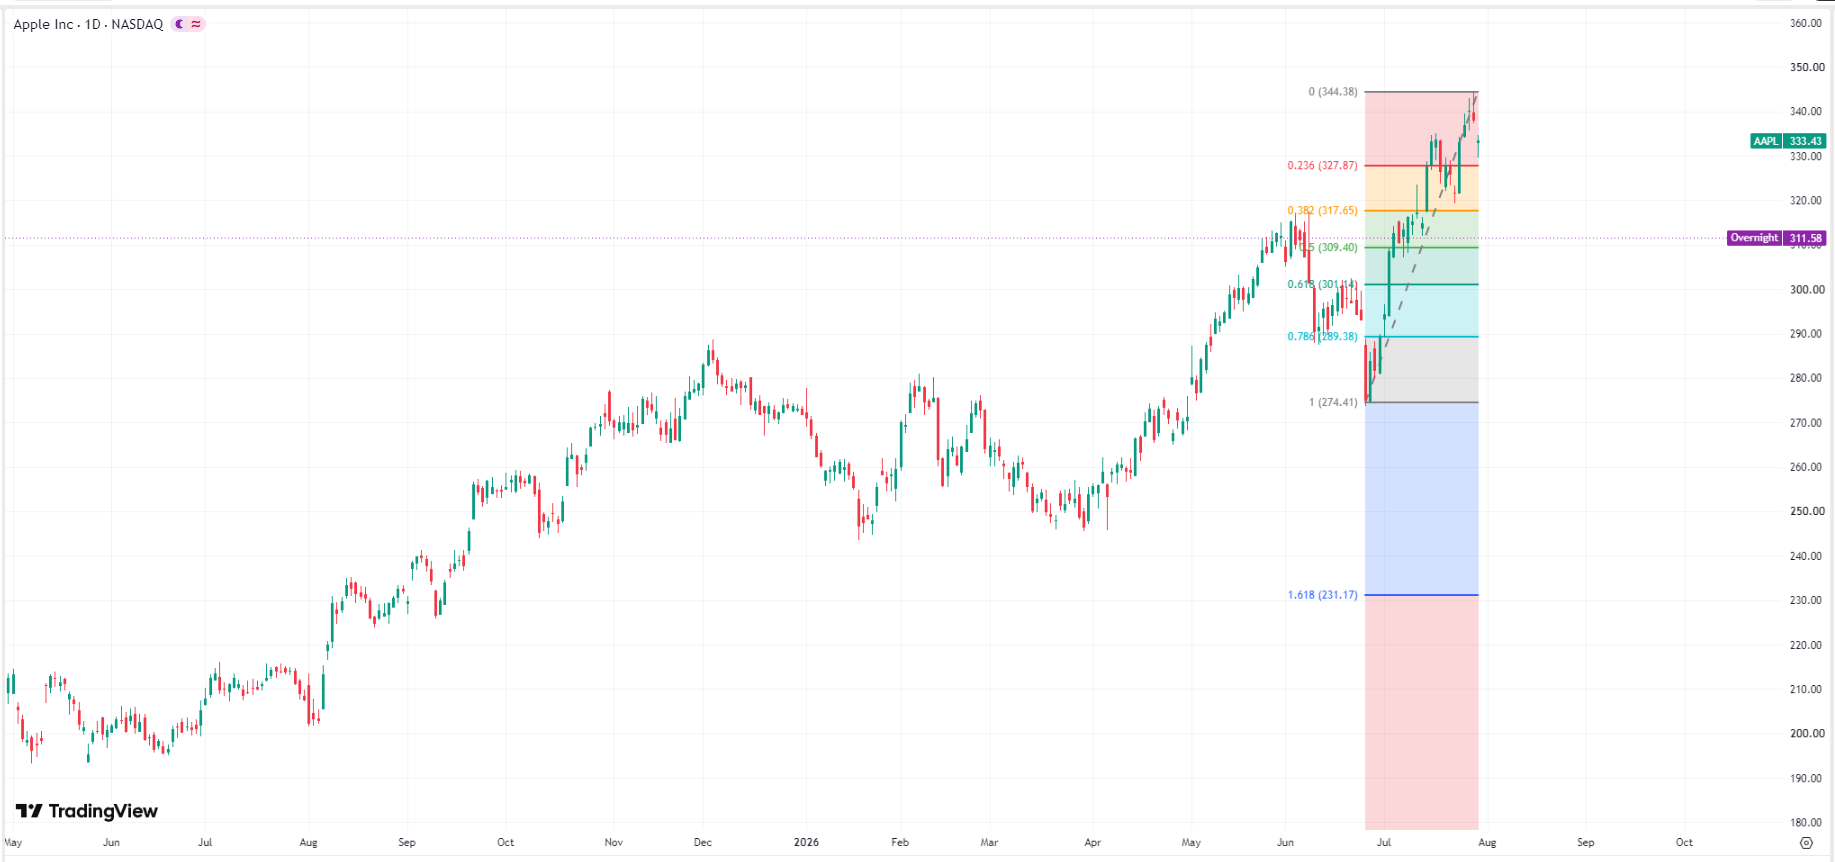 アップルの株価チャート、出所:TradingView
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。