阿斯特捷利康Q3營收成長7%,15億美元降本計畫推動股價盤前漲超5%



AI 播客


阿斯特捷利康第三季營收與核心每股盈餘均優於市場預期,腫瘤業務為主要成長引擎。公司重申全年業績指引,並推出每年釋放 15 億美元效益的重組計畫以增加研發投入。儘管面臨學名藥競爭及重組成本壓力,豐富的後期研發管線與穩健的財務表現仍增強了市場對其長期成長的中長期信心。
TradingKey - 10 月 30 日,阿斯特捷利康(AZN)股價盤前上漲超 5%。公司第三季營收與獲利均超過市場預期,同時重申全年業績指引,並公布一項預計每年釋放 15 億美元效益的重組計畫,增強了投資人對其中長期成長前景的信心。
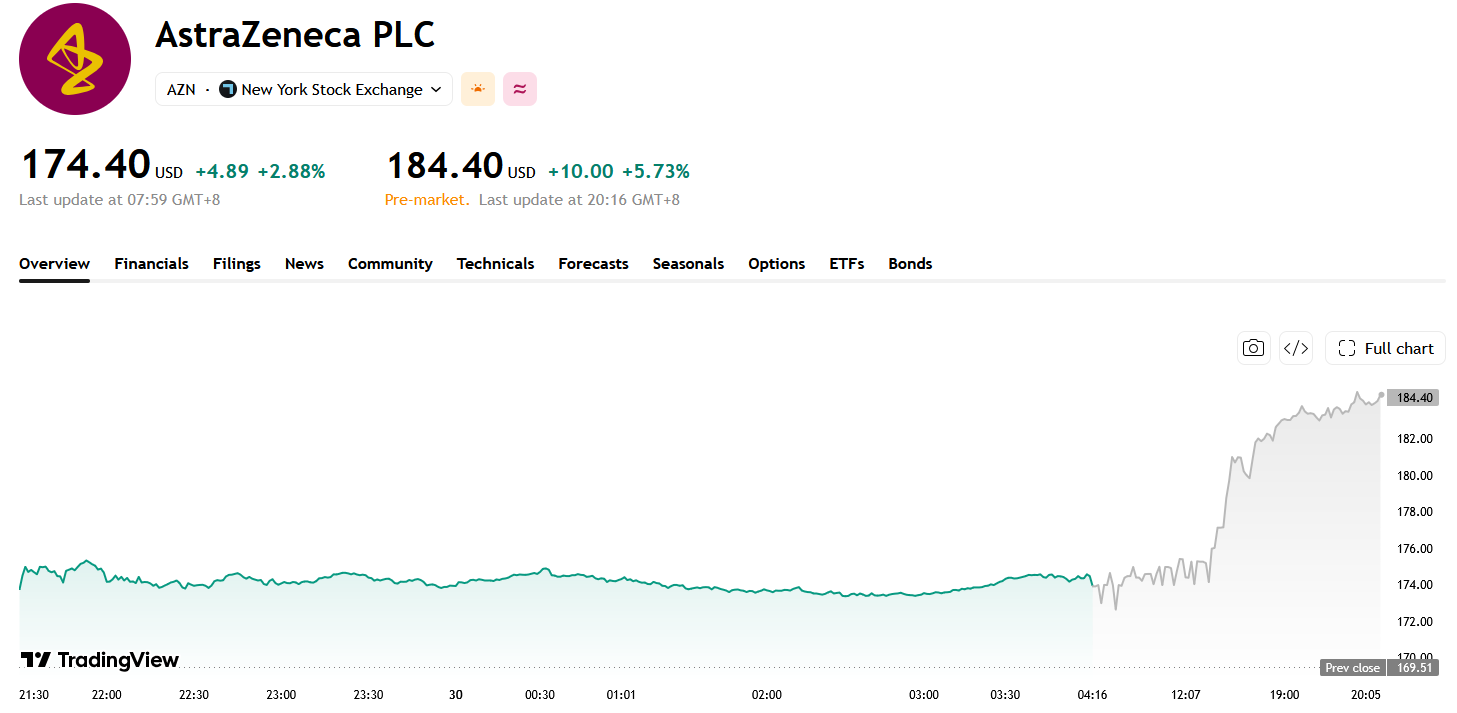
來源:TradingView
按固定匯率計算,阿斯特捷利康第三季總營收年增 7% 至 162.09 億美元,高於市場預期的約 160 億美元。其中,產品銷售額成長 5% 至 150.66 億美元,聯盟收入大增 36% 至 11.07 億美元。核心每股盈餘為 2.79 美元,年增 19%,較市場預期的約 2.60 美元高出約 7%;報告口徑每股盈餘成長 26% 至 2.02 美元。
腫瘤業務仍是主要成長引擎,第三季收入年增 17% 至 77.7 億美元。乳癌藥物 Enhertu 銷售額成長 35% 至 9.69 億美元,免疫療法 Imfinzi 收入成長 26% 至約 20 億美元,協助公司抵銷部分成熟產品面臨的學名藥競爭壓力。糖尿病藥物 Farxiga 銷售額則下降 25% 至 16.1 億美元。
除財務表現外,市場也將注意力轉向阿斯特捷利康的研發管線。執行長 Pascal Soriot 表示,公司目前擁有超過 180 個研發專案,預計 2027 年公布結果的一系列臨床專案,合計峰值年銷售潛力可能超過 200 億美元。多個後期研發資產涵蓋腫瘤、呼吸系統疾病及罕見疾病領域,為公司實現 2030 年收入目標提供支持。
為增加研發投入空間,阿斯特捷利康同時啟動「永續成長重塑」計畫。該專案預計在 2029 年底前基本完成,每年可帶來約 15 億美元的稅前營運效益,相關資金將主要重新投入藥物管線和新技術。公司預計重組產生的一次性成本最高約 20 億美元,但尚未揭露是否涉及裁員及具體業務調整範圍。
阿斯特捷利康重申 2026 年全年指引,預計按固定匯率計算,總營收將實現中高個位數成長,核心每股盈餘錄得低雙位數增幅,核心稅率維持在 18% 至 22%。公司還計畫把全年股息提高至每股 3.30 美元。
整體來看,第三季業績超預期、腫瘤業務保持較快成長,以及 2027 年潛在臨床催化劑共同支撐了市場情緒。雖然成熟藥物面臨專利和學名藥壓力,重組也會帶來短期費用,但每年 15 億美元的成本效益和超過 200 億美元的潛在管線價值,為阿斯特捷利康未來成長提供了更清晰的路徑。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。