英特爾股價預測:Q3業績超預期,盤後卻暴跌超23%,恐將跌至55美元



AI 播客


美東時間10月29日,英特爾公布第三季財報,營收與每股盈餘雖超預期,但第四季財測大幅疲軟,加上PC市場持續低迷、供應受限與自由現金流壓力,導致盤後股價大跌23.03%。第四季營收與毛利率預測均遜於市場預期,工廠事故亦對短期營運造成負面影響。技術面上,股價跌破關鍵支撐位,下行風險加劇,短線需關注70美元支撐有效性。

TradingKey - 美東時間 10 月 29 日收盤,英特爾 (INTC) 股價下跌 3.62%,報 92.07 美元。緊接著,在英特爾公布了 2026 年第三季財報後,股價盤後大幅下挫,跌幅達到 23.03%。財報顯示,雖然第三季營收與調整後每股盈餘均超過市場預期,但第四季財測明顯低於華爾街預測,加上 PC 市場疲軟、製造端供應受限以及現金流壓力,導致股價盤後暴跌。
英特爾股價為什麼下跌?Q3業績超預期,但Q4指引明顯低於市場預測
英特爾第三季營收達 165.1 億美元,年增 21%,略高於市場預期的約 164.8 億美元;非 GAAP 每股盈餘為 0.52 美元,也明顯高於市場預期的 0.40 美元。非 GAAP 毛利率升至 44.1%,較去年同期提升 4.1 個百分點。公司第三季營運活動產生現金流 51 億美元。
依業務別來看,資料中心和 AI 業務成為本季最主要的成長來源。資料中心和 AI 業務營收達 73 億美元,年增 78%;Intel Foundry 營收達 67 億美元,年增 58%。相比之下,CCPG 業務營收為 81 億美元,年減 5%,顯示伺服器與 AI 需求強勁的同時,PC 業務依然承壓。
真正引發股價盤後大跌的是第四季財測。英特爾預計第四季營收為 150 億至 160 億美元,明顯低於市場約 170.7 億美元的預期;調整後每股盈餘預計為 0.25 美元,同樣低於市場約 0.44 美元 的預測。公司預計第四季非 GAAP 毛利率降至 38%,較第三季的 44.1% 明顯回落。
管理層表示,PC 市場疲軟預計至少持續至 2027 年上半年。與此同時,英特爾位於以色列 Kiryat Gat 的工廠此前發生事故,對生產造成影響,預計將在兩個季度內減少約 6 億美元營收,其中第四季營收受到的影響約為 3 億美元,並壓低第四季毛利率約 2 個百分點。
此外,資本支出與現金流仍是市場關注焦點。英特爾預計 2026 年製造業資本投入約 200 億美元,並計劃在 2027 年進一步增加投資,公司同時預計今年仍無法實現正自由現金流。雖然資料中心 CPU 需求保持強勁,但短期供應限制意味著英特爾無法完全釋放相關需求,因此伺服器業務成長暫時難以完全抵銷 PC 市場走弱與製造端壓力。
英特爾股價技術分析
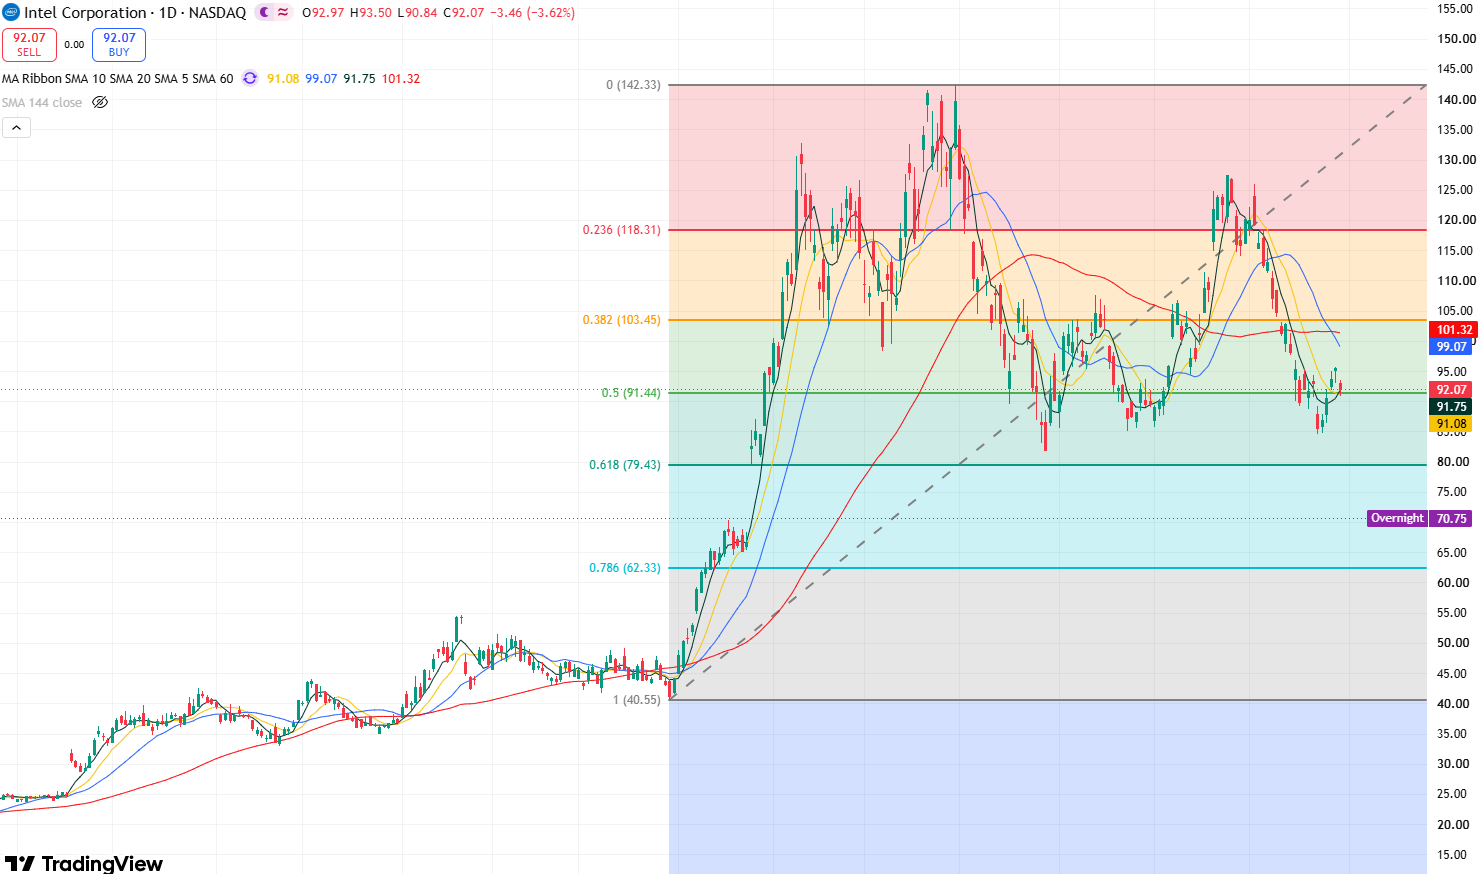
英特爾股價日線圖,來源:TradingView
從英特爾股價的日線圖來看,財報前英特爾的股價走勢呈現出明顯的調整,在 85 美元短暫獲得支撐後,短線多頭格局有所改善,股價有望繼續向上反彈。不過,在財報利空的刺激下,股價盤後一度跌破了 85 美元支撐位和 7 月 29 日低點 81.79 美元,股價的高檔震盪階段被打破,下跌空間得到進一步開啟。
目前來看,若今日開盤後,股價延續昨日盤後走勢,股價跌破 81.79 美元,意味著股價將首先向下測試 70 美元,若此位置失守,股價將開啟通往 55 美元關鍵支撐位的下行空間。
相反地,若今日股價能守住 70 美元,短線內或將開始技術性修復反彈走勢,有望向上測試 80-82 美元附近壓力位,若股價能進一步站上 82 美元上方,將有可能繼續向上測試 85 美元附近壓力位。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。