英特爾拉響PC需求警報,戴爾盤前重挫超10%、惠普跌逾8%



AI 播客


10 月 30 日美股硬體股盤前下挫,因英特爾發布產業預警,預估第四季營收低於市場預期。受記憶體漲價、零組件供應緊張及 IT 預算受限影響,客戶端運算業務面臨顯著衰退,PC 市場疲軟恐延續至 2027 年上半年,加劇市場對庫存調整與獲利能力的擔憂。
TradingKey - 10 月 30 日,美股 PC 及伺服器硬體類股盤前集體下挫。戴爾科技 (DELL) 股價下跌超過 10%,惠普 (HPQ) 跌幅超過 8%,慧與科技 (HPE) 下跌超 6%,超微電腦 (SMCI) 也下跌超過 5%。英特爾 (INTC) 最新發布的產業預警加劇了市場對電腦需求、庫存調整和硬體企業獲利能力的擔憂。
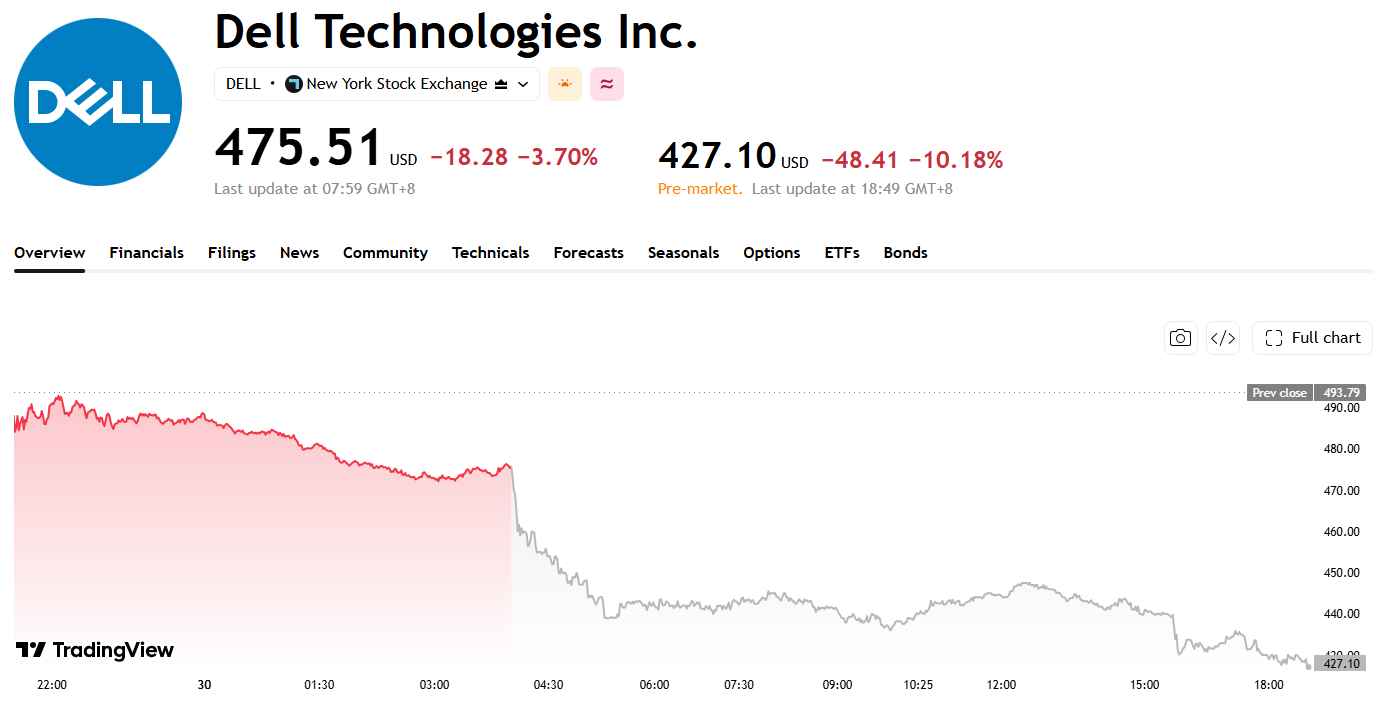
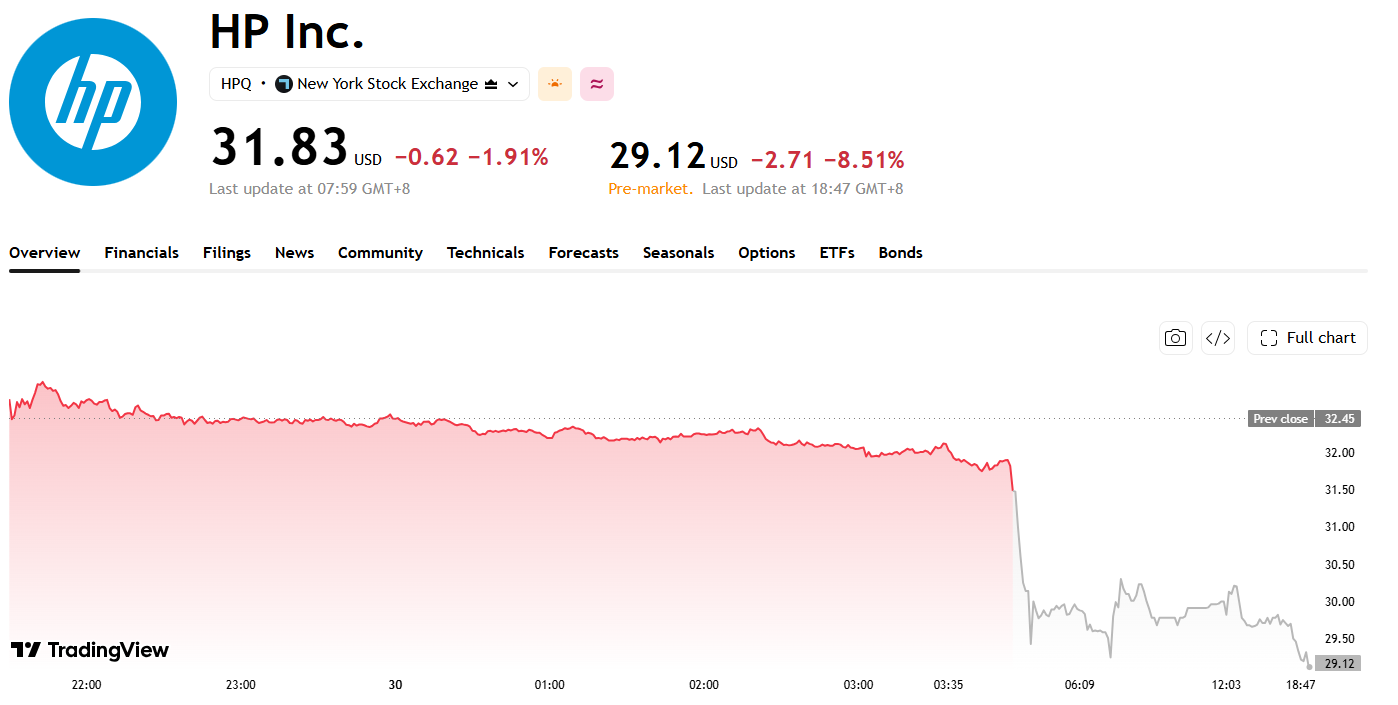
來源:TradingView
英特爾預計第四季總營收為 150 億至 160 億美元,明顯低於華爾街約 170.7 億美元的平均預測。不過,預計季減超過 20% 的並非英特爾整體營收,而是其客戶端運算業務。公司表示,記憶體晶片價格快速上漲、零組件供應緊張及企業 IT 預算受限,正在推升電腦整機成本,並迫使製造商加快削減庫存。
英特爾管理層預計,PC 市場疲軟至少持續至 2027 年上半年,2026 年全球 PC 出貨量可能下降約 12%,2027 年或進一步收縮約 10%。隨著終端需求降溫,電腦廠商可能減少處理器、記憶體及其他零組件的採購,以控制庫存與現金流風險。
這一預警直接影響戴爾與惠普等 PC 製造商,記憶體晶片漲價不僅會提高筆記型電腦與桌上型電腦的生產成本,還可能迫使廠商提高售價。在企業與消費者支出已經趨於謹慎的情況下,漲價可能進一步抑制銷量;如果企業選擇自行吸收成本,毛利率又將面臨壓力。
儘管短期環境偏弱,英特爾仍認為 PC 產業未來存在復甦機會。這種樂觀預期主要建立在舊設備更新、企業換機週期和 AI PC 滲透率提高等因素之上。如果記憶體供應逐步恢復、零組件價格回落,廠商先前延後的採購需求可能重新釋放。但在庫存調整結束之前,這些長期動力仍難以迅速抵銷短期壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。