英特爾盤前暴跌超27%,股價或創52年來最大單日跌幅,PC寒冬擊碎復甦預期



AI 播客


英特爾第三季財報雖符合預期,但第四季營收與獲利指引大幅不及預期,引發股價盤後暴跌。傳統PC業務因成本上升與庫存調整陷入衰退,工廠事故亦導致伺服器晶片供應受阻,加上晶圓代工持續虧損與現金流壓力,導致多家華爾街機構下調目標價。市場對復甦的高預期正遭到基本面疲弱的修正。

TradingKey - 英特爾 (INTC) 股價正遭遇新一輪拋售。
英特爾公布第三季財報後,股價在盤後交易中暴跌超過 23%,進入週五盤前時段,跌幅進一步擴大至 27% 以上。若這一跌勢延續至一般交易收盤,英特爾將錄得 1974 年以來、約 52 年內最大單日跌幅,公司市值也可能蒸發超過千億美元。
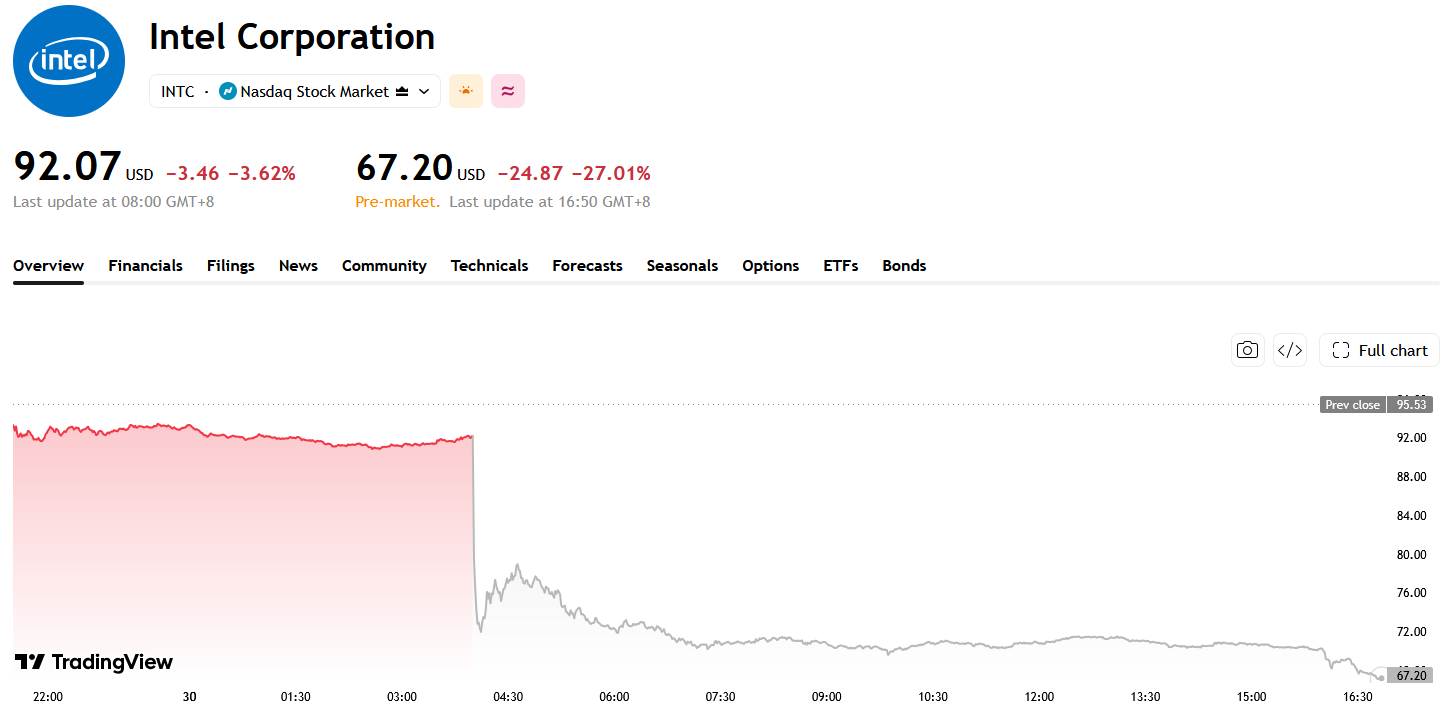
來源:TradingView
英特爾第三季實現營收 165 億美元,年增 21%,整體符合市場預期;調整後每股盈餘為 0.52 美元,也高於分析師預測。
然而,這些增長未能抵銷第四季展望帶來的壓力。英特爾預計,第四季營收僅為 150 億至 160 億美元,明顯低於華爾街約 170.7 億美元的平均預測;調整後每股盈餘預計為 0.25 美元,同樣不及市場預期的 0.43 美元。以營收指引中值計算,英特爾下一季營收可能較第三季下降約 6%,顯示公司短期經營動能正在轉弱。
問題主要集中在傳統 PC 業務,第三季客戶端運算及物理 AI 部門收入降至 81 億美元,年減 5%,季減 9%。記憶體晶片短缺與價格上漲推高了整機製造成本,企業 IT 預算也受到擠壓,促使電腦廠商加快削減庫存,並減少對處理器的採購。管理層預計,第四季客戶端業務收入將季減超過 20%,PC 市場疲軟可能至少延續至 2027 年上半年。
與此同時,英特爾也未能充分受益於伺服器處理器需求增長。本月發生在以色列基里亞特加特工廠的爆炸事故導致生產暫停約兩週,預計將令第四季收入減少約 3 億美元,並拖累毛利率約兩個百分點。公司估計,該事故在連續兩個季度造成的收入損失可能達到約 6 億美元,進一步限制 Xeon 伺服器晶片的供應能力。
這使英特爾陷入兩端承壓的局面,PC 處理器需求走弱,而伺服器 CPU 雖然供不應求,卻因工廠停產、先進封裝基板短缺和製造瓶頸無法及時轉化為收入。資料中心業務的高速增長因此難以完全抵銷客戶端業務下滑及生產受限帶來的衝擊。
英特爾代工業務同樣仍處在高投入階段,儘管收入明顯增長,但該部門第三季仍錄得約 18.5 億美元營業虧損。管理層預計 2027 年仍將是重要投資年份,公司可能繼續面臨負自由現金流壓力。
英特爾股價此前因 AI 伺服器需求、外部融資和製造戰略改善而大幅上漲,較年初已經翻倍,這也意味著市場對復甦前景計入了較高預期。如今第四季指引暴露出 PC 需求、供應鏈和現金流三重壓力,投資者開始重新評估公司此前漲幅是否透支了基本面改善速度。
與此同時,多家華爾街機構迅速下調英特爾目標價。摩根大通 (JPM) 將目標價從 85 美元下調至 80 美元,派傑投資 (PIPR) 從 110 美元降至 90 美元,傑富瑞 (JEF) 則由 120 美元大幅下調至 85 美元。連續下調反映出分析師正在重新評估 PC 市場低迷、生產受阻及高額製造投入對英特爾盈利前景的影響,也進一步加重了股價的短期壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。