晟碟盤前跌超9%:季度營收年增378%並超預期,市場仍擔憂成長持續性



AI 播客


美東時間10月30日,晟碟盤前下跌9.02%,報1210.09美元。公司最新季度營收與每股盈餘均超預期,且第二財季指引強勁並宣布8比1拆股,但因營收季增率放緩、消費業務下滑及高毛利率持續性存疑,加上半導體類股走弱,導致股價走低。

TradingKey - 美東時間 10 月 30 日,截至發稿,晟碟(SNDK)盤前下跌 9.02%,報 1210.09 美元。
公司最新季度營收和調整後每股盈餘均超過市場預期,但股價在財報公布後仍然走低。營收季增率放緩、消費業務營收下降,以及市場對高毛利率持續性的疑慮,成為投資人關注的因素。
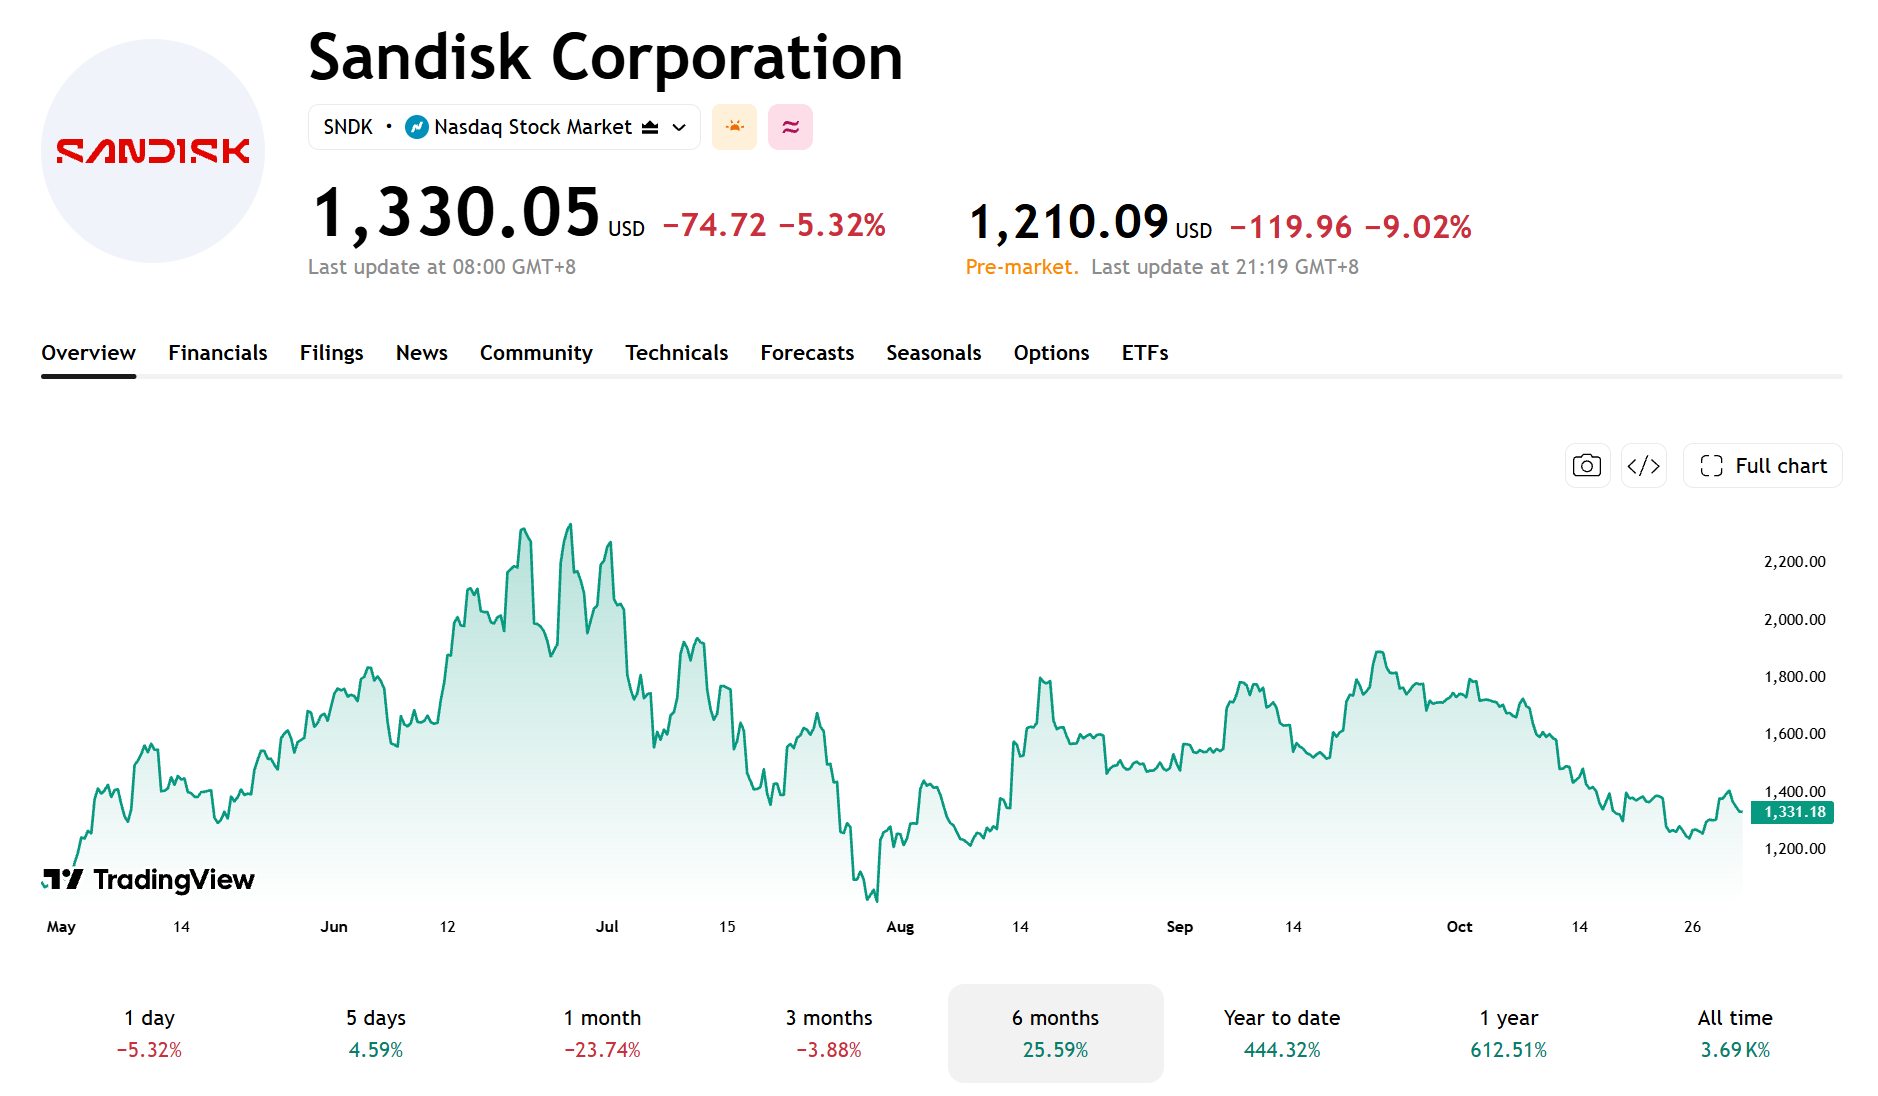
【來源:TradingView】
Q1營收年增378%,資料中心收入季增61%
晟碟於 10 月 29 日公布 2027 財年第一季業績。截至 10 月 2 日,公司實現營收 110.31 億美元,季增 23%,年增 378%,高於市場預期的約 107 億美元;非 GAAP 每股盈餘為 49.51 美元,高於市場預期的約 47.15 美元。非 GAAP 毛利率為 85.1%,較上一季提高 0.5 個百分點。
分業務來看,資料中心收入為 48.02 億美元,季增 61%;邊緣業務收入為 58.32 億美元,季增 7%;消費業務收入為 3.97 億美元,季減 29%,年減 39%。
按季增幅計算,資料中心業務是本季成長最快的板塊;消費業務則繼續下滑,收入低於上一季和去年同期水準。
營收成長放緩,高毛利率持續性受關注
儘管晟碟本季業績強勁,營收季增率已從上一季的 51% 放緩至 23%。與此同時,消費業務收入持續下滑,資料中心收入占總營收的比重則從上一季的約 33% 升至約 44%,業務成長對資料中心市場的依賴進一步提高。
此外,公司本季非 GAAP 毛利率達到 85.1%,處於較高水準。晟碟預計 2027 財年第二季非 GAAP 毛利率為 84.5% 至 85.5%,顯示管理層預計短期內仍能維持相近水準。
不過,NAND 平均售價、市場供需及產品結構變化,仍將影響後續毛利率表現。若記憶體價格漲勢放緩或出貨量成長減弱,公司營收與獲利成長可能面臨壓力。
第二財季指引高於預期,宣布8比1拆股
晟碟預計 2027 財年第二季營收為 122 億至 126 億美元,Non-GAAP 每股盈餘為 55 至 57 美元,財測指引中值分別高於市場預期的約 123.1 億美元和 53.60 美元。需要注意的是,上述每股盈餘數據均為股票分割前口徑。
公司同時宣布實施 8 比 1 股票分割。以 11 月 9 日收盤時登記在冊的股東為對象,公司計劃於 11 月 19 日收盤後按每持有 1 股額外發放 7 股,股票分割調整後的股票預計於 11 月 20 日開盤開始交易。此次股票分割不會改變公司的總市值及股東持股比例。
整體來看,晟碟資料中心業務成長強勁,下一季業績展望也高於預期。不過,營收增速、NAND 價格走勢及高毛利率能否維持,仍是投資人關注的重點。
與此同時,英特爾(INTC)財報後股價大幅下跌 25%,半導體類股整體走弱,也使晟碟面臨更大的類股波動壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。