


SKハイニックスADR株価予想:過去最高の第3四半期売上高が12%高を牽引、テクニカル指標は173ドルへの上昇を示唆



AIポッドキャスト


SKハイニックスの第3四半期決算は売上高と営業利益が過去最高を更新し、メモリー価格上昇と製品ミックス改善により市場予想を上回った。また、2026年の巨額な株主還元計画や長期契約による需要の安定が好感され、株価は急騰した。純利益は為替差損等で予想を下回ったものの、短期的なモメンタムは強まっている。上値抵抗線は165ドルおよび173ドルに位置し、下値リスクとしては移動平均線サポートの維持が挙げられる。

TradingKey - 米東部時間10月28日、SKハイニックス(SKHY)は第3四半期決算の発表を受けて12%急騰した。過去最高を更新した売上高と営業利益に加え、市場予想を上回る株主還元策が手掛かりとなり、同社の収益成長性とキャッシュ還元能力に対する投資家の再評価が進んだ。
第3四半期の売上高は104.62兆韓国ウォン、営業利益は83.33兆韓国ウォンで、前四半期比でそれぞれ32%増、38%増となり、営業利益率は79.7%に達した。JPモルガンによると、これら2つの指標は市場予想(コンセンサス)をそれぞれ7%、9%上回った。
予想を上回る好業績は、主にメモリー価格の値上げと製品ミックスの改善によるものである。DRAMの平均販売価格(ASP)は前四半期比で約30%上昇し、NANDは約25%上昇して、いずれもJPモルガンの予想を上回った。シティは、サーバー向けDDR5の出荷量が前四半期比で40%以上増加する一方、NANDが高付加価値製品へシフトしたことが収益性の向上を支えたと指摘した。
好調な事業業績は株主還元にも結実した。JPモルガンは、同社の2026年株主還元計画が100兆韓国ウォンに達し、市場コンセンサスの約40兆韓国ウォンを大幅に上回っていることが、株価を押し上げるもう一つのカタリストになっていると述べた。
成長期待も株価の支援材料となった。顧客14社と締結した長期契約(LTA)は、2027年と2028年の同社生産能力の半数以上をカバーしており、需要の見通しを高めている。シティは第4四半期の営業利益予想を89.8兆韓国ウォンから107兆韓国ウォンに引き上げ、ウェドブッシュは目標株価を256万韓国ウォンから300万韓国ウォンに引き上げ、「アウトパフォーム」の投資判断を維持した。
しかし、為替差損や投資評価損の影響で、第3四半期の純利益は市場予想を下回った。市場の好意的な反応は、本業の業績が予想を上回ったこと、長期契約が将来需要を支えていること、そして株主還元計画が拡大されたことに重点が置かれていた。
テクニカル面では、本日の急伸を受けてSKハイニックスは165.32ドル付近のフィボナッチ・リトレースメント0.5の水準に接近している。足元の動きは急落後の窓開けによる回復を示しており、短期的なモメンタムは顕著に強まっている。
トレンドを見ると、9月から10月初旬にかけて高値圏で上昇を試みたものの維持できず、その後130.79ドル付近で回復へと転じるまで下落が続いた。直近のローソク足安値は徐々に切り上がっており、今回の窓開けスタートによって反発が拡大したことは、短期的な値動きが安値圏での底固めから過去の下落ゾーンを埋める段階へと進展したことを示している。
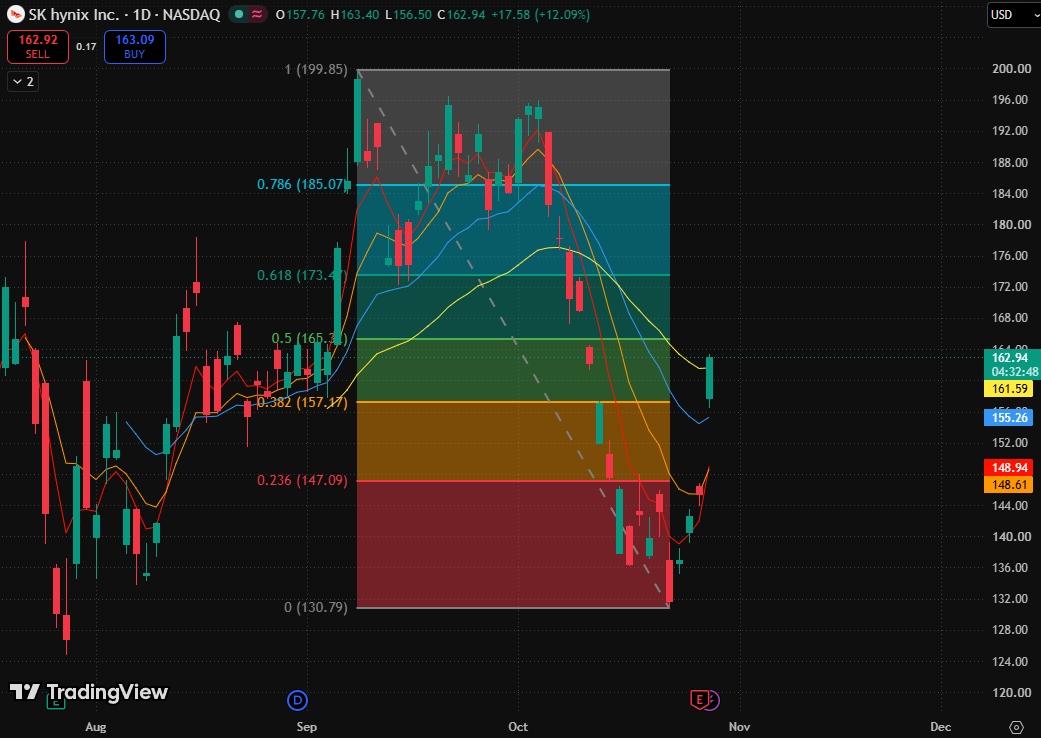
SKハイニックスADR 日足チャート、出所:TradingView
上値としては、目先の抵抗線がフィボナッチ・リトレースメント0.5(165ドル)に見られる。ここを上抜ければ0.618リトレースメント水準(173ドル)が視野に入り、さらにその上の抵抗線は0.786フィボナッチ・リトレースメント水準(185.07ドル)となる。
最大の下落リスクは、新たに奪還した主要移動平均線がサポートへと転換できず、第1のコンフルエンスゾーン(フィボナッチ・リトレースメント0.382と20日指数平滑移動平均線の間のレンジ)を再テストすることである。その場合、今回の力強い反発は下降トレンド内の一時的な回復に終わったとみなされ、株価は第2の移動平均線群に向かって再び下落することになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。