


サンディスク決算プレビュー:NAND価格引き上げとデータセンター需要に注目、ウォール街の最高目標株価は3,000ドル



AIポッドキャスト


サンディスクの2027会計年度第1四半期決算は、売上高約106億4,000万ドル、調整後EPS約46.22ドルと大幅な増収増益が予想されている。AIインフラ向け企業向けSSDの強い需要とNAND価格の上昇が業績を牽引してきたが、市場予想は会社側ガイダンスの上限を超えており、高水準の期待値に対する達成度が焦点となる。データセンター向け事業の急拡大や長期供給契約の進捗が注目される一方、価格上昇ペースの減速リスクや高いハードルに対する株価のボラティリティに留意が必要である。

TradingKey - サンディスク(SNDK)は、米東部時間10月29日の米株式市場終了後に2027会計年度第1四半期決算を発表する予定です。人工知能(AI)インフラの構築が企業向けソリッドステートドライブ(SSD)の需要を引き続き押し上げる中、市場はNANDフラッシュの価格動向、データセンター事業の成長、そして需要が供給を上回る市場環境を同社が維持できるかに注目しています。
市場では、サンディスクの当四半期の売上高を約106億4,000万ドル、調整後1株当たり利益を約46.22ドルと予想しています。前年同期の同社の売上高は23億800万ドル、調整後1株当たり利益は1.22ドルでした。これに基づくと、売上高は前年同期比で約361%増加し、1株当たり利益は37倍近くに急増すると試算されます。
サンディスクが以前提示した公式ガイダンスは、売上高が103億ドル〜108億ドル、調整後1株当たり利益が44ドル〜46ドルでした。これは、市場予想がすでに同社のガイダンスの中央値をわずかに上回り、1株当たり利益ガイダンスの上限さえ超えていることを意味しており、単に会社の目標を達成するだけでは株価を押し上げるのに十分ではない可能性があります。
NAND価格と需給動向:値上げは継続するのか?
サンディスクの最近の業績拡大を牽引した主な要因は、NAND型フラッシュメモリ価格の上昇である。AIデータセンターからの大容量ストレージ需要が増加する中、企業向けSSDはメモリ業界にとって重要な成長源となりつつある。従来の民生用電子機器向けストレージ需要と比較して、データセンター顧客は容量、性能、供給安定性に対してより高い要件を求めており、これがサンディスクにとって長期供給契約を確保するための好条件を生み出している。
サンディスクの2026年度第4四半期の売上高は89億7000万ドルに達し、前年同期比で大幅な増加となった。経営陣は以前、価格上昇が売上成長を牽引する主な要因であり、同四半期の前期比における売上増加分のおよそ3分の2を占めたと指摘していた。2027年度第1四半期に向けて、同社は売上高が103億ドルから108億ドルの間にさらに増加すると予想しており、製品価格についても緩やかな上昇が続くと見込んでいる。
しかし、価格上昇のペースは徐々に減速する可能性がある。直前の数四半期において、サンディスクは複数四半期連続で大幅な売上高成長を記録しており、市場はすでにメモリ業界の上昇局面への期待を織り込んでいた。売上高のベースが拡大し続ける中、その後の成長を持続できるかどうかは、単に価格上昇のみに頼るのではなく、価格設定、出荷量、製品ミックスの総合的な牽引力により大きく依存することになる。
データセンター向けSSDが主力成長ドライバーに
AIモデルの学習と推論には膨大なデータストレージが必要となる。その結果、データアクセス速度、消費電力、容量の面でエンタープライズ向けSSDに対する需要が高まっており、NANDフラッシュサプライヤーに新たな成長機会をもたらしている。
サンディスクのデータセンター売上高は2026会計年度に急拡大し、第2四半期に約4億4,000万ドル、第3四半期に14億7,000万ドルに増加し、第4四半期には29億8,000万ドルに達して全社売上高の約3分の1を占めた。2026会計年度通期では、同事業の売上高は前年比437%急増し、データセンターがサンディスクの事業ポートフォリオにおいて不可欠な存在になりつつあることを示している。
近く発表される決算報告は、同事業の最新業績を評価する機会を市場に提供することになる。投資家は、データセンター売上高が成長を継続しているか、エンタープライズ向けSSD需要が引き続き堅調か、同セグメントが全社売上高に占める割合がさらに拡大しているかに注目すべきである。データセンター売上高が拡大し続ければ、サンディスクがAIインフラ需要から得られる恩恵の大きさがより明確になるだろう。
長期供給契約も今後の売上高に影響を与える重要な要因となり得る。サンディスクの経営陣は以前、複数年にわたる複数の商用契約を締結したことを示しており、これが将来の需要見通しの改善に寄与している。しかし、これらの契約の実際の価値は、顧客の調達履行、供給納入能力、契約条件に依然として依存する。これらの契約が持続的な売上高および利益の成長に結びつくかどうか、市場は今後の決算報告で見極める必要がある。
決算期待がすでに高まる中、サンディスクの目標株価は最高3,000ドル
サンディスクの株価は過去1年間でS&P 500指数を大幅に上回るパフォーマンスを示していますが、高値からの反落は、市場がメモリーサイクルに対して依然として敏感であることを示しています。以前、同社が市場予想を上回る決算を発表した際も、その後の業績見通し(ガイダンス)が高まったバイサイドの期待に届かなかったため、株価が下落した経緯があります。
TipRanksが集計したウォール街のアナリスト17名による最新統計によると、サンディスクのコンセンサス評価は「強力買い(Strong Buy)」であり、12ヶ月の平均目標株価は2,205.59ドル、最高予想は3,000ドル、最低予想は1,550ドルとなっています。
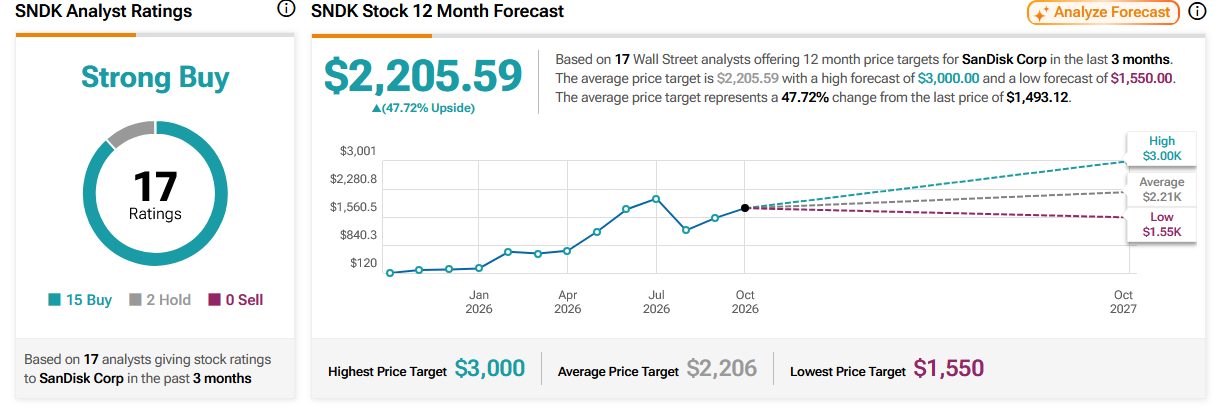
出典:TipRanks
同社には155億ドルの自社株買いの授権残高も残されており、堅調なキャッシュフローと自社株買い計画が株価をある程度下支えする可能性があります。しかし、今回の決算発表に対する市場の期待が高まり続ける中で、サンディスクが直面するハードルも高まっています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。