


マイクロソフト株価見通し:MSFTは6月安値から50%超反発、決算上振れで最高値555ドルへ向かう可能性



AIポッドキャスト


マイクロソフトは10月28日の取引終了後に第1四半期決算を発表予定である。市場コンセンサスは売上高が約906億ドル、EPSが約4.72ドルと高水準の成長を織り込んでいる。最大の焦点はAI需要を背景としたAzureの売上高成長率であり、会社予想の44%〜45%を上回るかが鍵となる。一方、500億ドルを超える巨額の設備投資による利益率やキャッシュフローへの圧迫がリスク要因として注視されている。テクニカル面では強気相場が維持されており、540〜545ドルの抵抗線を上抜ければ過去最高値の555ドルが視野に入る。

TradingKey - マイクロソフト(MSFT)は米国東部時間10月28日の取引終了後に2027年度第1四半期決算を発表する予定だ。株価が530ドルを回復し過去最高値に接近するなか、今回の決算発表はAzureと人工知能(AI)需要に牽引された上昇トレンドを同社が維持できるかどうかを左右する可能性がある。
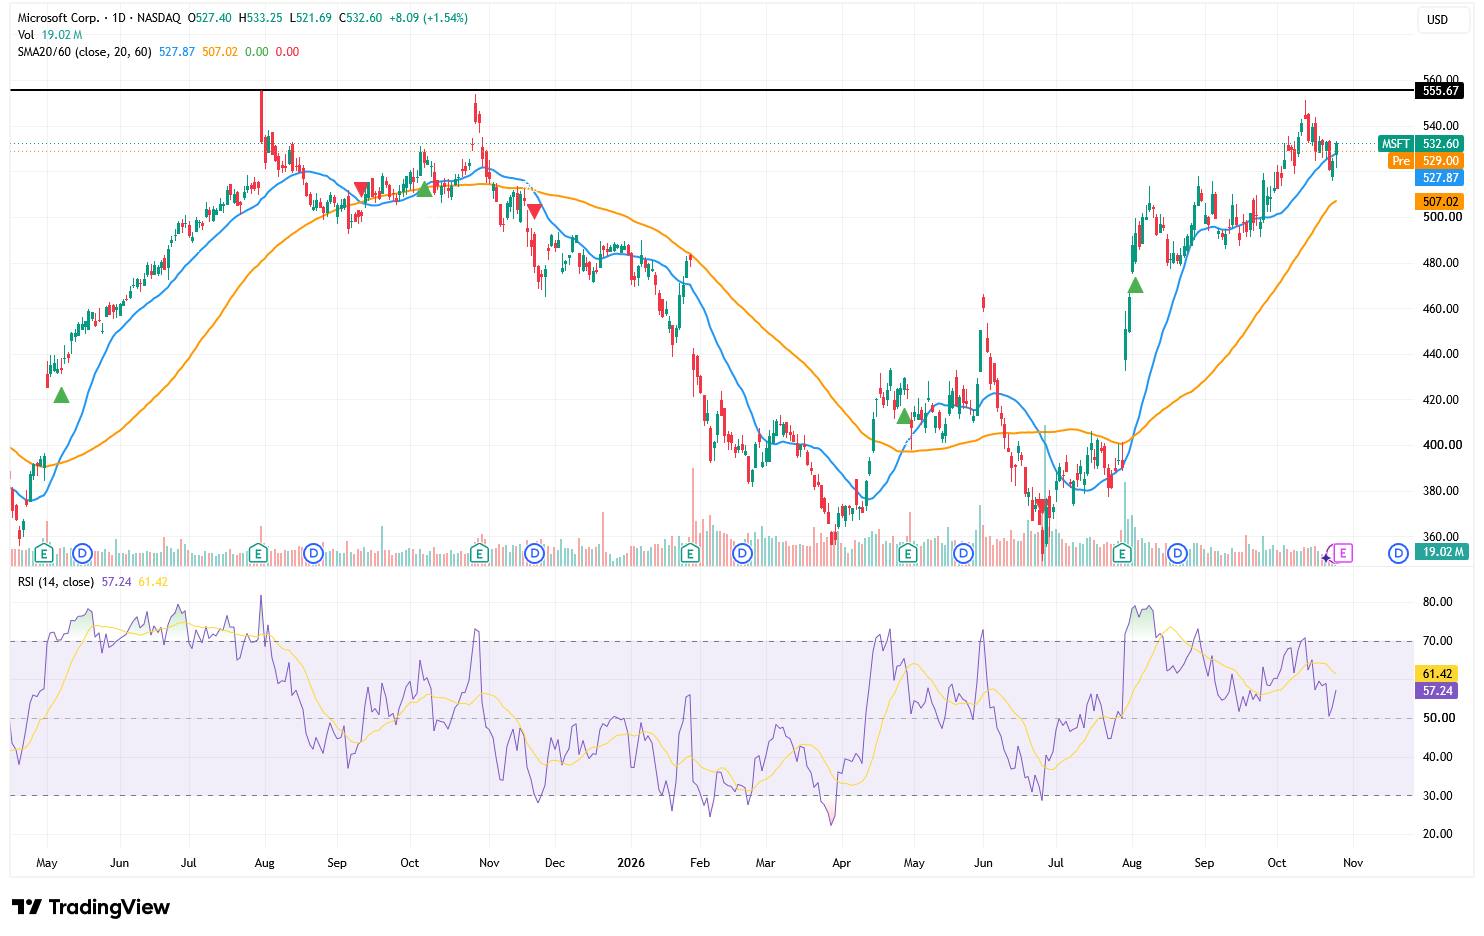
10月26日時点でマイクロソフトの株価は前日比1.54%高の532.60ドルで取引を終えた。6月25日につけた安値349.20ドルと比較すると、株価は累計で約52.5%上昇しており、555ドル付近の過去最高値まで現在はわずか約4%の距離にある。これは、市場がかなり楽観的な成長見通しを事前に織り込んでいることを意味している。
市場予想では、マイクロソフトの第1四半期売上高は前年同期比で約17%増の約906億ドル、調整後1株当たり利益(EPS)は前年同期の4.13ドルから増加して約4.72ドルになると見込まれている。マイクロソフトが以前提示した売上高見通しは898億5000万〜909億5000万ドルであり、市場のコンセンサス予想はすでに会社予想レンジの上限付近にあるため、単に見通しを達成するだけでは大きな株価上昇の触媒とならない可能性がある。
Azureは今回の決算発表において引き続き最も重要な指標である。マイクロソフトは、第1四半期のAzure売上高増加率(為替変動の影響を除く)について、前四半期の約43%から加速し、44%〜45%になると予想している。もし実際の成長率が会社予想の上限を上回り、経営陣が顧客需要は依然として提供可能なコンピューティングパワーを上回っていると確認できれば、市場は、同社のクラウド事業が価格調整や短期契約の売上計上に頼ることなく、引き続き加速フェーズにあるという確信を強めるだろう。
しかし、マイクロソフトの株価が過去最高値を更新できるかどうかは、売上高の伸びだけでなく、AIインフラコストがキャッシュフローや利益率を圧迫し始めないかどうかもポイントとなる。同社は第1四半期の設備投資額が500億ドルを超え、2026年(暦年)の設備投資額は約1750億ドルに達すると見込んでいる。マイクロソフトは2027年度もプラスのフリーキャッシュフローを維持し、通期の営業利益率の低下を1パーセントポイント以内に抑えることを見込んでいるものの、市場はデータセンター、GPU、ネットワーク機器への投資に伴う減価償却費の圧力を注視するだろう。
出所:TradingView
テクニカルな観点からは、株価は20日移動平均線の527.87ドルを回復し、60日移動平均線の507.02ドルを上回る水準で推移している。20日移動平均線が60日移動平均線を上回り、ともに上向きで推移していることから、中期的には強気な相場構成が維持されている。
短期的には、当面の抵抗線として540〜545ドルのゾーンが注目される。決算発表をきっかけに出来高を伴ってこの水準を上抜け、日足終値でのブレイクが確認されれば、次のターゲットは現在の株価から約4%の上昇余地となる過去最高値の555ドルが視野に入る。さらに555ドルを突破すれば、一段の株価上昇スペースが開ける可能性がある。
現在、RSIは約57.24で推移している。平滑化されたシグナル線の61.42を下回っているものの、強弱の分岐点である50を上回って推移しており、上昇の勢いはやや落ち着いたものの弱気には転じていないことを示している。下値に関しては、最初のサポートが527〜530ドルにあり、ここを割り込むと515ドルを試す展開となり、メインのサポートは60日移動平均線付近の約507ドルに位置している。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。