SK海力士ADR股价预测:Q3营收创新高推动股价大涨12%,技术面显示将上涨至173美元



AI播客


美东时间10月28日,SK海力士三季报创纪录,营收与营业利润大增推动股价大涨12%,超预期主因存储涨价及产品结构改善。超预期的2026年大规模股东回报方案及长约锁定的需求可见性形成核心催化。尽管净利润受汇兑及估值损失拖累,但主营盈利与回报能力获机构看好。技术面显示短线跳空修复转强,上行压力看向165美元至185美元区间,主要下行风险为关键均线失守导致反弹失效。

TradingKey - 美东时间10月28日,SK海力士(SKHY)在公布三季报后股价大幅上涨12%。创纪录的营收与营业利润,加上超出市场预期的股东回报方案,推动投资者重新评估其盈利增长和现金回报能力。
公司三季度营收104.62万亿韩元、营业利润83.33万亿韩元,环比分别增长32%和38%,营业利润率达79.7%。据摩根大通,两项指标分别较市场共识高7%和9%。
超预期主要来自存储涨价和产品结构改善。DRAM均价环比上涨接近30%,NAND上涨约25%,均强于摩根大通预测。花旗指出,服务器DDR5出货环比增长超过40%,NAND则向高价值产品切换,支持盈利提升。
强劲经营表现也转化为股东回报。摩根大通称,公司2026年股东回报方案规模达100万亿韩元,明显高于市场预期的约40万亿韩元,成为提振股价的另一项催化。
增长预期同样对股价上涨给予支撑。公司与14家客户签订的长期协议覆盖2027年及2028年一半以上产能,提高了需求可见性。花旗将四季度营业利润预测从89.8万亿上调至107万亿韩元;Wedbush将目标价从256万上调至300万韩元,维持“跑赢大盘”评级。
不过,汇兑及投资估值损失使三季度净利润低于预期。此次市场的积极反应,更着眼于主营业务盈利超预期、长约支撑后续需求,以及更大规模的股东回报。
从技术面来看,SK海力士在今日大幅上涨后,正在向165.32美元一带的0.5斐波那契回撤位靠近。当前属于急跌后的跳空修复,短线明显转强。
从走势看,股价在9月至10月初的高位区域反复上攻后,未能延续上涨,随后出现连续下跌,直至130.79美元附近才开始修复。最近几根K线低点逐步抬高,本次又以跳空高开扩大反弹,说明短线已从低位止跌尝试,推进到对前期破位区域的回补。
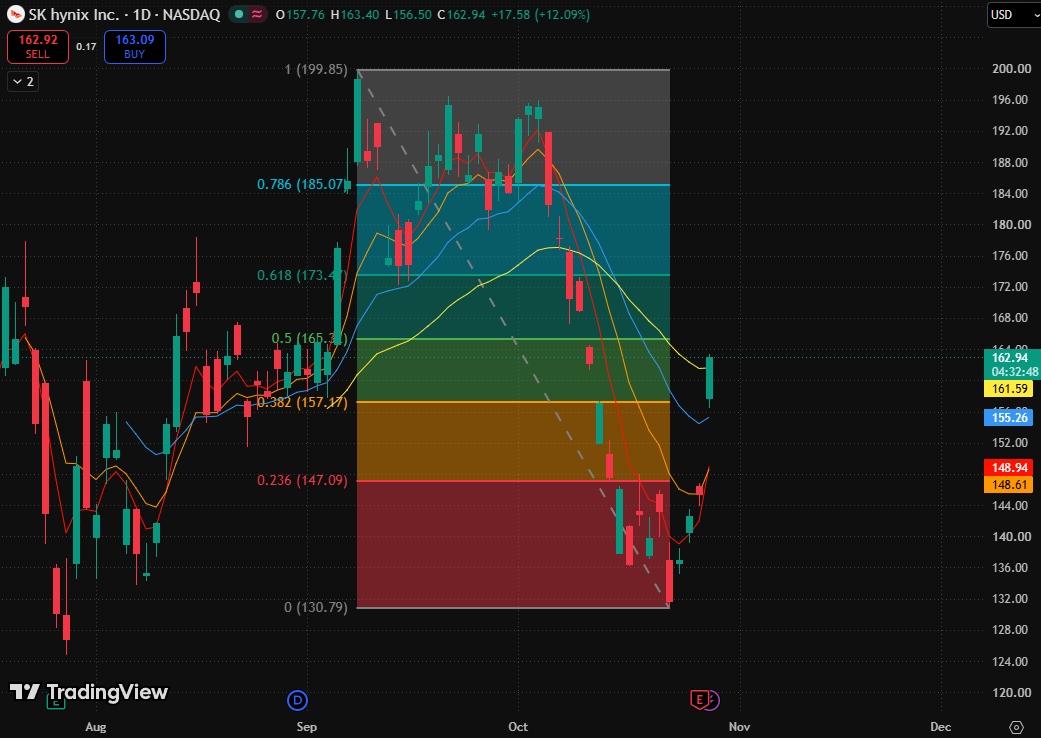
SK海力士ADR日线图,来源:TradingView
上行空间方面,上方压力先看0.5斐波那契回撤(165美元),若成功突破后再看0.618回撤位(173美元),更远压力为0.786斐波那契回撤位(185.07美元)。
最大的下行风险是刚收复的关键均线无法转化为支撑,随后第一档共振区(0.382斐波那契回撤位与20日指数移动平均线区间),使这次强反弹退化为下跌过程中的短暂修复,价格重新指向第二档均线密集区。