


9月FRB金利決定プレビュー:利上げは既定路線か?米国株、ドル、金はどう反応するか?



AIポッドキャスト


FRBは9月会合で25bpの利上げを行う確率が極めて高く、市場の焦点はドットプロットやウォーシュ議長の会見を通じた今後の政策軌道へシフトしている。強い雇用・インフレデータや内部の意見対立から追加引き締めの可能性が意識され、ドットプロットの中央値引き上げやタカ派的なシグナルが示されれば、ターミナルレートの予想が上方修正されるリスクがある。これは米債利回りを押し上げ、高バリュエーションのハイテク株や非利息資産の金に圧力をかける一方、米ドルの下支え要因となる。市場の大半が利上げを織り込んでおり、今後の発言内容が金融市場全体のボラティリティを左右する主要なトリガーとなる。
TradingKey - 米連邦準備制度理事会(FRB)は水曜日(9月16日)の米東部時間午後2時に9月の政策金利発表を行い、続いて午後2時30分からケビン・ウォーシュFRB議長が記者会見を行います。同会合では最新の経済見通しと金利ドットプロットも公表されます。
25ベーシスポイント利上げの可能性が極めて高く、焦点はその後の利上げ回数へシフト
市場の基本予想は利上げ方向へと明らかにシフトしている。Reutersが実施した最新の調査によると、回答したエコノミストの約85%が、米連邦準備理事会(FRB)は9月の会合で25ベースポイント(bp)の利上げを行い、フェデラルファンド(FF)金利の誘導目標レンジを現在の3.50%〜3.75%から3.75%〜4.00%に引き上げると予想している。金利先物市場は約90%の確率で25bpの利上げを織り込んでいる。FRBが最終的に利上げを実施すれば、3年超ぶりの利上げとなる。
利上げ予想が急速に強まっている主な要因は、最近の米国の雇用およびインフレデータが金融緩和を明確に裏付けるものとなっていない点にある。8月の米非農業部門雇用者数は前月比16万2000人増と、市場予想の5万6000人増を大幅に上回り、失業率は4.1%で横ばいを維持した。時給の前年同月比伸び率は3.2%から3.1%へと減速したものの、労働市場全体は引き続き強い堅調さを示している。
インフレ面では、8月の消費者物価指数(CPI)が前月比0.4%上昇、前年同月比3.4%上昇となった一方、コアCPIは前月比0.3%上昇、前年同月比2.4%上昇となった。一方、8月の生産者物価指数(PPI)は前月比0.4%上昇し、前年同月比の伸び率は7月の4.8%から5.4%へとさらに加速した。特にエネルギー価格の再上昇は、今後数ヶ月間にインフレが再び加熱することに対する市場の懸念を強めている。
市場の観点から見ると、今回の会合で相場のボラティリティを大きく高める真のトリガーとなり得るものは、25bpの利上げ決定そのものではなく、ドットプロットおよび今後の政策軌道に関するウォーシュ氏の発言である。
6月に公表された経済見通しでは、FRB高官によるFF金利の中央値予測は2026年末時点で3.8%と、3月時点の3.4%から大幅に上方修正され、2027年末時点では3.6%となっていた。9月に25bpの利上げが実施された場合、誘導目標レンジの中位は3.875%となり、実質的に6月時点のドットプロットにおける2026年末の予測と同水準か、それをわずかに上回ることになる。したがって、改定されるドットプロットで今年の年末時点の金利見通しの中央値が4.1%程度までさらに引き上げられれば、高官の過半数が年内にもう一度25bpの利上げを行う余地があるとみていることを意味する。一方、3.9%程度にとどまれば、「9月に利上げを実施した上でデータを見極める」という政策軌道により合致することになる。
さらに、FRB内部ではすでに明確な意見の対立が生じていた。7月の会合では9対3の採決で政策金利レンジを3.50%〜3.75%に維持することが決定されたが、ベス・ハマック氏、ニール・カシュカリ氏、ローリー・ローガン氏の3人の高官は当時、25bpの利上げを支持していた。これは、8月の雇用およびインフレデータが発表される前から、委員会内部でさらなる金融引き締めを求める声がすでに存在していたことを示している。
したがって、投資家は3つの重要なシグナルを注視する必要がある。第1に、FRBが予想通り25bpの利上げを行うかどうか。第2に、2026年末時点のドットプロットが12月の追加利上げを示唆するかどうか。第3に、ウォーシュ氏がインフレリスクの高止まりを強調し、連続利上げの可能性を明確に残すかどうかだ。政策声明や記者会見が明確にタカ派的へ傾斜すれば、たとえ25bpの利上げがすでに完全に織り込まれていたとしても、市場は将来の到達金利(ターミナルレート)の予想をさらに上方修正する可能性がある。
FRBの金利決定が米国株、ドル、金に与える影響
米国株に関しては、現在25ベーシスポイントの利上げが完全に織り込まれているため、米国株の主なリスクは利上げそのものよりも、ドットプロットやウォーシュ氏の政策発言に起因する可能性があります。9月15日時点で、米10年債利回りは5%を超えて2007年以来の最高水準に達しており、S&P 500指数やナスダック総合指数も足元で金利上昇の圧力を受けています。米連邦準備理事会(FRB)が25ベーシスポイントの利上げを実施したとしても、ドットプロットで年内の追加引き締め余地が限定的であることが示され、今後の決定がデータ依存であることが強調されれば、高バリュエーションのハイテク株に対するバリュエーション圧力は和らぐ可能性があります。一方、ドットプロットで2026年および2027年の金利見通しが大幅に引き上げられ、ウォーシュ氏が追加利上げの継続を示唆した場合、米債利回りは高水準にとどまるか一段と上昇し、ハイテク株や半導体株などの高バリュエーション成長株により大きな圧力をかける恐れがあります。これとは対照的に、銀行や保険などの一部の金融セクターは金利上昇環境下で相対的な底堅さを示す可能性がありますが、長期金利が急速に跳ね上がり、経済成長への懸念を引き起こした場合、米国株全般がなお売りに押される可能性もあります。
米ドルに関しては、FRBの利上げ観測や米国債利回りの上昇を背景に、足元で買われる展開となっています。Reutersの最新データによると、市場は25ベーシスポイントの利上げ確率を約90%織り込んでいます。そのため、FRBが予想通りの利上げにとどまり、ウォーシュ氏が連続的な追加利上げの必要性を明確に否定した場合、米ドルにはある程度の「事実売り(sell the fact)」の動きが見られる可能性があります。一方、ドットプロットで12月の追加利上げの可能性が残されていることが示され、2027年の政策金利見通しがさらに上方修正された場合、米国と主要国との金利差拡大の見通しが強まり、米ドルを下支えし続ける可能性があります。逆に、FRBが予想外に金利を据え置くか、9月の利上げが1回限りの調整であることを明確に示唆した場合、米ドルはより顕著な調整圧力に直面する可能性があります。
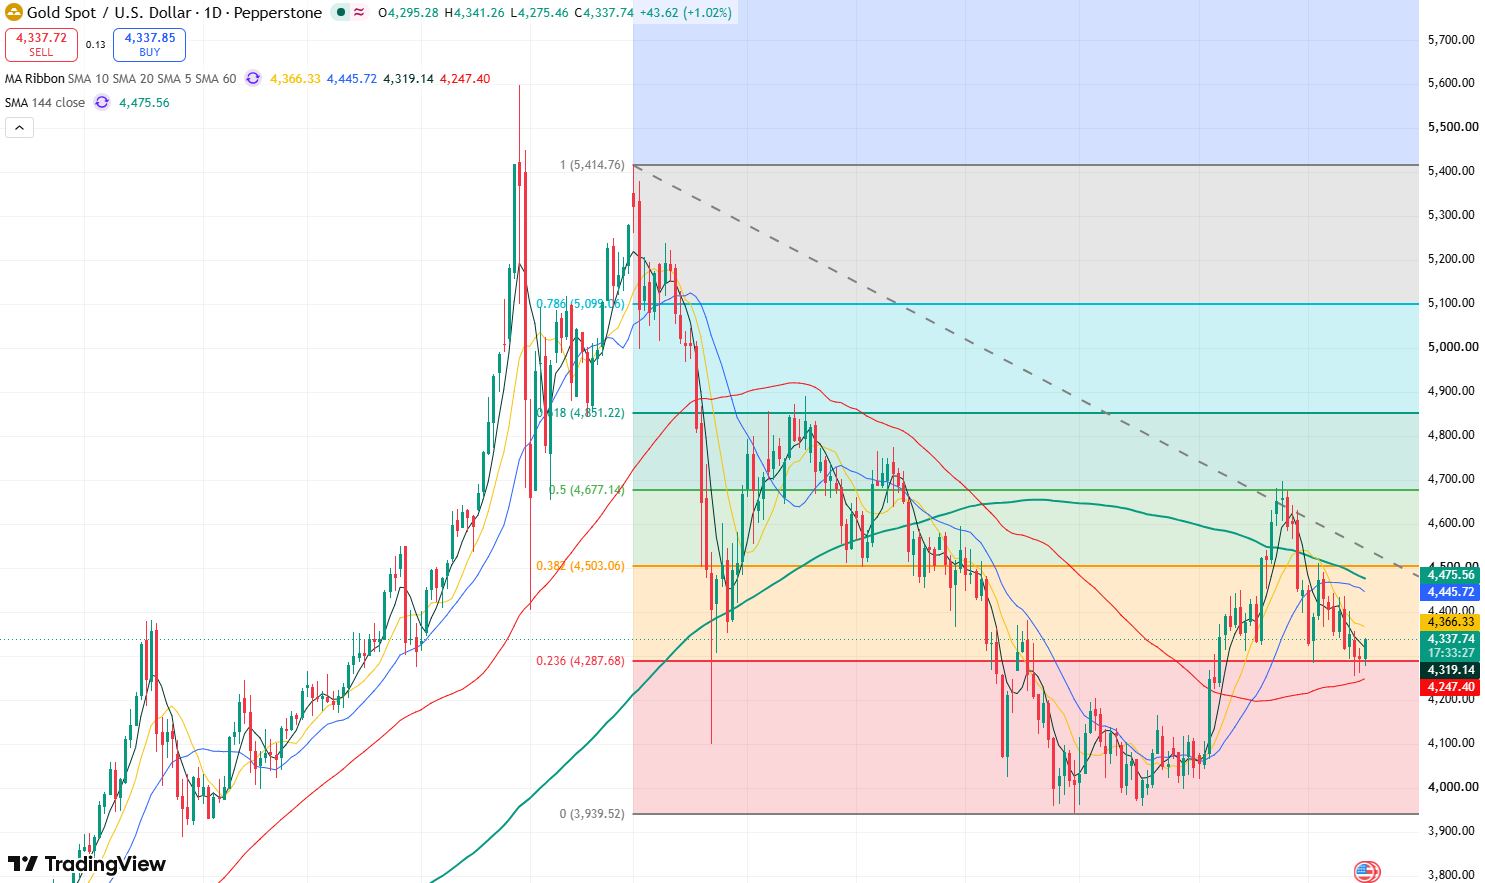
金価格 日足チャート、出所:TradingView
金(XAUUSD)に関しては、足元で米ドル高と米金利の上昇に明確に抑え込まれています。水曜日のアジア時間で金価格は4,330ドル付近で取引され、米10年債利回りは2007年以来の高水準近くまで上昇しました。FRBが25ベーシスポイントの利上げを実施し、ドットプロットで将来的に1回以上の追加利上げの余地が示された場合、実質金利と米ドルは高水準にとどまり、利息を生まない資産である金は短期的な圧力を受けて、再び下値支持線である4,200ドルを試す可能性があります。
しかし、今回の利上げはすでに市場で大部分が織り込まれているため、ウォーシュ氏が連続利上げへの期待を一段と強めなければ、金が直面する金利圧力が和らぎ、金価格が反発して上値抵抗線である4,510ドルを試す可能性があります。
FRBが予想外に金利を据え置くか、ドットプロットで9月以降の利上げ休止の可能性が高く示された場合、米金利と米ドルが反落し、金価格を比較的直接的に下支えする可能性があります。その場合、金の反発モーメンタムは大幅に強化され、価格は上値の4,700ドル水準を試す可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。