


中間選挙後に米国株は上昇するのか?過去の選挙データと市場パターンの分析



AIポッドキャスト


米中間選挙後は政治的不確実性の低下と季節的要因により、米国株は歴史的に堅調な推移を示し、特に任期3年目は平均して高いリターンを記録する傾向がある。過去データでは選挙後12ヶ月間でS&P 500指数が平均約15%上昇している。しかし、この上昇は政治的安定や企業業績の改善に依存しており、必ずしも再現されるわけではない。足元では高金利、AI関連の巨額投資に対する収益化の懸念、大規模IPOによる流動性吸収といった逆風が存在する。そのため、投資家は金利動向、インフレ、および大手テック企業の業績を注視する必要がある。

TradingKey - 米中間選挙が近づくなか、投資家は選挙結果や経済政策への影響に注目するだけでなく、米国株式市場の次なる相場展開の手がかりを探っている。
S&P 500指数は最高値付近を維持しているものの、足元では半導体株や人気のAI関連株が顕著に調整しており、高バリュエーション、AI設備投資のリターン、金利見通しに対する市場の懸念は消えていない。
過去のデータは比較的楽観的な見方を示している。中間選挙の終了後、米国株は通常、より堅調なパフォーマンスを示す局面に移行する。しかし、このパターンは主に政治的不確実性の低下、政策の見通しの安定化、企業業績の改善を反映したものであり、市場が必ず上昇することを意味するわけではない。
米国株は中間選挙後に通常堅調
Exhibit Aの創業者であるマット・サーミナロ氏の統計によると、1950年以降、S&P 500指数は中間選挙の当日から翌年6月30日までの期間において平均15.5%の上昇を記録しています。また、JPモルガンの調査でも、1950年以降のすべての中間選挙後12カ月間においてS&P 500指数はプラスのリターンを上げており、平均上昇率は約15%となっています。
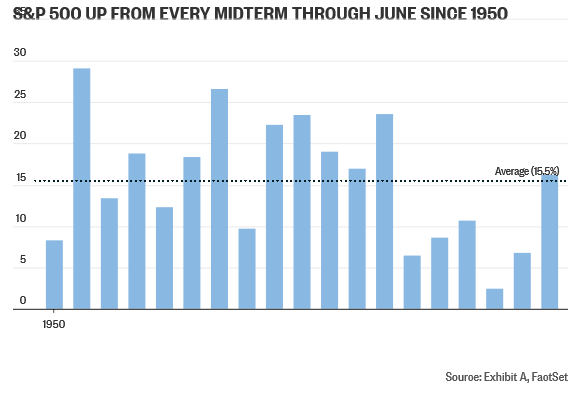
観測期間を選挙後の6カ月に絞り込んだ場合でも、この季節的な傾向は同様に顕著です。1957年にS&P 500指数が創設されて以来、中間選挙直後の11月から4月までの期間に同指数がマイナスリターンを記録したことは一度もなく、その全体的なパフォーマンスは大統領任期の他の年における同期間を大幅に上回っています。
米国株が中間選挙後に上昇しやすい理由
政治的不確実性の低下は、このパターンを説明する重要な要因である。カリフォルニア大学バークレー校の金融学名誉教授であるテリー・マーシュ氏と、西オーストラリア大学のカム・フォン・チャン教授の研究によると、米国の経済政策不確実性指数は通常、中間選挙前の数ヶ月間に上昇し、選挙後に大幅に低下することが分かっている。
選挙結果が判明すると、投資家は議会の勢力図や、税制、財政支出、産業規制の将来的な方向性をより正確に把握できるようになる。株価に織り込むべき政治的リスクが低下するにつれて、株式などのリスク資産に資金が回帰する傾向がある。
過去のデータもまた、市場が単一の政党を一貫して好むわけではないことを示している。共和党と民主党のどちらが勝利するかよりも、政策環境が安定しているか、また政権構造が明確であるかのほうが、一般に資産価格により直接的な影響を与える。フィデリティの研究によると、中間選挙の年のパフォーマンス低迷は、投資家が単に特定の政党を支持していることよりも、政策不確実性の高まりに起因することが多い。
季節的要因も追い風となっている。中間選挙後の11月から翌年4月までの期間は、もともと米国株にとって伝統的に好調な時期である。選挙に伴う不確実性の後退と好意的な季節要因が重なることで、この6ヶ月間の過去のリターンは特に目立つものとなっている。
大統領任期の3年目が通常最も好調な理由
中間選挙を経て、米国は大統領の4年任期の3年目に入ります。CFRAリサーチのデータによると、S&P 500指数は大統領任期3年目に平均16.3%上昇しており、1年目の9.5%、2年目の3.8%、4年目の6.8%を上回っています。
四半期ごとのパフォーマンスで見ると、中間選挙年の第4四半期は平均6.4%上昇し、4年サイクルの全16四半期の中で第2位となっています。これに続く3年目の第1四半期は平均7%の上昇を記録し、歴史的に最もパフォーマンスが高い四半期となっています。
このパターンは政策サイクルに関連している可能性があります。与党は次期大統領選に向けたアピールのため、通常、任期後半に景気刺激、雇用改善、あるいは家計所得の増加を目指す政策を強力に推進します。これらの施策が段階的に消費、投資、企業業績に反映されることで、株式市場をファンダメンタルズ面から下支えすることになります。
しかし、財政刺激策には相応の代償も伴います。政策によって財政赤字、インフレ、米国債利回りがさらに押し上げられた場合、高バリュエーションのグロース株はかえって強い下押し圧力に直面する可能性があります。したがって、3年目の歴史的な優位性が活かされるには、依然として金利や企業業績環境からの裏付けが必要となります。
米国株は2026年に過去の歴史的パターンを再現できるか
現在、株式市場における最大の逆風の一つとなっているのが高金利である。米10年債利回りは一時5%を下回る水準まで低下したものの、長期の資金調達コストは数年来の高水準にとどまっている。リスクフリー金利の上昇は株式の相対的な魅力を低下させるだけでなく、企業によるデータセンター建設やAI半導体の調達、生産能力の増強にかかるコストを増加させている。
AI関連の設備投資に対するリターンも、選挙後の市場動向に影響を与えるだろう。メタなどの大手IT企業は計算インフラの構築に多額の資金を投じているが、市場ではこうした設備投資がいつ収益やフリーキャッシュフローに結びつくのかに関心が集まっている。クラウドコンピューティング、広告、企業向けAI事業の成長が減価償却費や資金調達コストを補えなければ、ハイテク株のバリュエーションは引き続き圧迫される可能性がある。
近く予定されているアンスロピックの新規公開株(IPO)も、株式市場の流動性を吸収する圧力となり得る。大規模な新規株式公開は多額の流動性の吸収を伴うため、高金利やリスク許容度の低下と重なれば、ハイテクセクターにおける短期的なボラティリティが一段と拡大する可能性がある。
比較的前向きな要素としては、米国の超大型株(メガキャップ)の企業業績が底堅く推移していることである。2027年の業績予想が大幅に下方修正されない限り、企業利益の成長が金利や原油価格による圧力の一部を相殺する可能性がある。S&P 500におけるハイテク株のウエートが4割近くを占めることを考えると、同指数が過去の選挙後の上昇を再現するためには、マイクロソフト、エヌビディア、アップル、アマゾン、メタといった大手テック企業が上昇相場に加わる必要がある。
全体として、米中間選挙後の歴史的データは米国株に対して比較的楽観的であるが、市場を真に動かすのは選挙そのものではなく、政治的不確実性の減退、安定した政策見通し、そして企業業績の成長である。過去の平均上昇率である約15%は市場分析の参考にはなるものの、確定的な予測と見なすべきではない。選挙が終了した後も、投資家は国債利回り、インフレ動向、AI投資のリターン、大手テック企業の業績ガイダンスを注視し続ける必要がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。