邁威爾股價預測:全股票收購Lumentum拖累股價跌至近七個月低點,110美元關鍵支撐面臨考驗



AI 播客


邁威爾科技宣佈全股票收購 Lumentum 引發股價重挫。市場擔憂高額收購溢價、股權大幅稀釋及估值過高,多家華爾街機構因而調降其評等與目標價。儘管雙方合併具備整合電氣與光學技術的長期戰略價值,但長達數年的整合期、客戶關係衝突及高昂執行風險,使短期市場情緒轉趨審慎,技術面亦面臨顯著下行壓力。

全股票收購為何同時拖累MRVL與LITE股價
與固定現金報價不同,此次交易採用固定換股比例,因此 Lumentum 的實際收購價值會隨邁威爾股價同步變動。當 MRVL 下跌時,LITE 股東未來能夠獲得的對價也會縮水,導致兩檔股票形成相互拖累的局面。
對邁威爾現有股東而言,最大的擔憂是股權稀釋。Lumentum 股東將在合併後公司中取得約三分之一權益,意味著邁威爾必須依靠更快的營收成長、利潤率提升與成本綜效,才能抵銷新增股本對每股盈餘造成的影響。
交易規模同樣加劇了市場疑慮,Lumentum 的股權估值約 1025 億美元,不僅超過邁威爾先前任何一筆收購,也相當於其宣布交易前市值的一半以上。有分析認為,交易對應 Lumentum 未來 12 個月核心營業利益約 33 倍,明顯高於同業約 16 倍的中位數水準。
由於交易預計要到 2028 年上半年才能完成,投資人還要面對較長時間的不確定性。在此期間,雙方需要獲得股東與監管機構批准,還要防範客戶尋找替代供應商以及業務整合進度不如預期等風險。
AI光通訊佈局能否證明高額收購合理
從產業邏輯來看,邁威爾收購 Lumentum 具有明確的策略目的。隨著 AI 資料中心的運算規模擴大,傳統銅線連接越來越難以滿足頻寬、傳輸距離與能耗要求,光互連正逐漸成為伺服器叢集內部及資料中心之間的重要基礎設施。
邁威爾擁有網路晶片、客製化 AI 晶片及資料中心連接產品,Lumentum 則專注於雷射、光學元件和高速通訊技術。兩家公司合併後,可以將電氣連接與光學技術整合至統一平台,為雲端運算客戶提供涵蓋晶片、網路與光傳輸的完整解決方案。
管理階層預計,合併公司的潛在市場規模將擴大至 5500 億美元,並有望實現超過 10 億美元的年度成本綜效。邁威爾還預計,交易完成後的第一個完整年度即可增厚非 GAAP 每股盈餘。
不過,這些優勢需要較長時間才能轉化為財務成果。短期內,邁威爾需要承擔整合成本、製造業務複雜度上升以及更高的執行風險。若 AI 資本支出增速放緩,或者大型雲端服務商加強自研光通訊方案,收購所依據的成長預期也可能被下修。
華爾街調降評等與目標價,市場開始重新評估交易價值
併購消息公布後,分析師對邁威爾的評價下滑。TD Cowen 將邁威爾評等從「買進」調降至「持有」,並將目標價從 350 美元大幅下修至 175 美元。該機構認為,收購 Lumentum 的策略方向具吸引力,但交易架構與執行時機存在問題,預計交易完成後的 2028 年可能對邁威爾每股盈餘造成中個位數百分比的稀釋。
美國銀行也將邁威爾評等從「買進」調降至「中立」,目標價由 400 美元降至 225 美元。該機構認可合併能夠打造涵蓋電氣與光學連接的綜合平台,但認為每年超過 10 億美元的成本綜效未必足以抵消股本膨脹帶來的影響。此外,交易週期較長與潛在客戶衝突,也增加了未來業務整合的不確定性。
分析師態度轉趨謹慎,顯示市場並非質疑 Lumentum 的技術價值,而是在重新計算邁威爾為這些資產付出的代價。對一家仍處於 AI 基礎設施擴張階段的半導體公司而言,研發投入、產能建置與客戶訂單本身就需要大量資金。若再疊加大規模收購,管理層就必須證明資金與股權資源能夠獲得足夠高的回報。
與此同時,合併後的邁威爾還需要處理客戶關係問題。公司不僅與輝達等 AI 晶片企業合作,也服務於大型雲端服務商和客製化晶片客戶。隨著業務範圍從電氣連接擴展到更廣泛的光學產品,客戶可能會重新評估供應商之間的競爭關係與技術資訊隔離安排。如果客戶擔心與競爭對手共享供應鏈,部分訂單可能受到影響。
邁威爾股價技術分析:110美元支撐能否守住
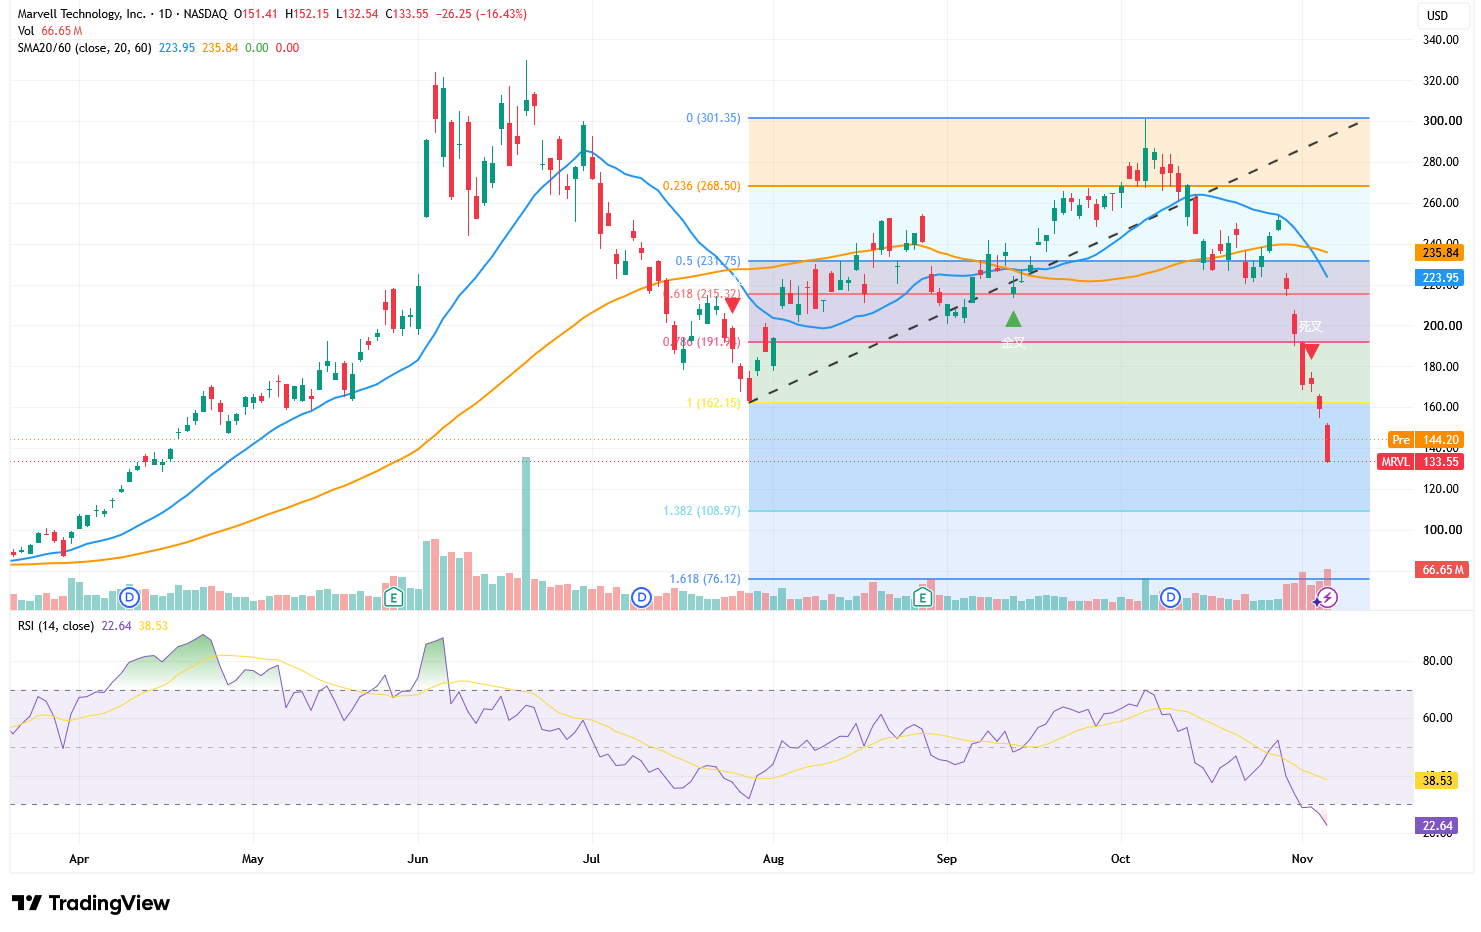
來源:TradingView
從技術面來看,邁威爾股價連續出量下跌,週四收在 133.55 美元,股價已經連續跌破 162.15 美元前低、155 美元支撐及 150 美元心理關卡,同時遠低於 20 日均線 223.95 美元和 60 日均線 235.84 美元,中短期趨勢全面轉空。此前的上升趨勢線也已被有效跌破,原有反彈架構基本失效。
RSI 降至 22.64,進入嚴重超賣區,短線可能出現技術性反彈,但超賣並不代表已經見底。上方首先關注 144—150 美元壓力區,進一步壓力位於 160—162 美元;只有重新收復 162 美元,才能初步緩解當前的下行風險。
下方關鍵支撐位於 130—135 美元,該區域對應 4 月初上漲階段的成交平台。若收盤跌破 130 美元,股價可能繼續下探 120 美元,隨後測試費波那契 1.382 擴展位 108.97 美元即 110 美元附近,較當前價格仍有約 18% 的下跌空間。現階段在重新站回 150 美元以前,任何反彈仍應視為超賣修復,而非趨勢反轉。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。