


港股週報 | 小米、美團領銜反攻!恆科周內急升9%;AI硬件股齊重挫,中際旭創等公司緊急釋放積極信號;機構稱修復行情有望開啓


編者注:回顧上週大盤行情及重要經濟數據,覆盤港股一週熱點,關注本週港股市場機會。
- 恆科六連陽、阿里、騰訊周內暴漲!
- 國常會:完善資本市場穩市機制,增強股市內在穩定性,促進資本市場平穩健康發展
- 中際旭創、勝宏科技、東山精密等公司表態,將充分運用政策工具,通過回購等方式,維護公司價值和廣大投資者利益
- 華虹宏力周內升近16%,Q3銷售收入9.871億美元,創單季度收入新高
- 百濟神州周內升逾10%,年內再度上調業績指引,前三季度淨利潤超60億元
一、一週大盤迴顧(11.2-11.6)
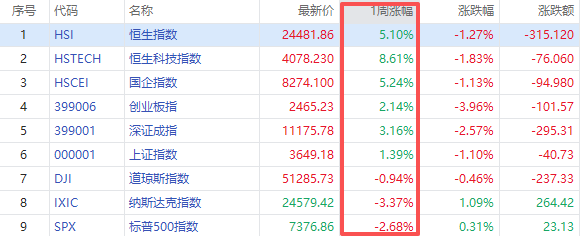
港股三大指數本週集體走強。恒生指數累計漲5.10%,報24481.86點;恒生科技指數累計漲8.61%,報4078.23點;國企指數累計漲5.24%,報8274.10點。
美股方面,本週,納指錄得連續第四周下跌,標普500指數也創下一年多來最差單週表現。具體而言,納指累計下跌3.4%,標普500指數下跌2.7%,道指下跌0.9%。
A股方面,上證指數週內升1.39%,深證成指升3.16%,創業板指升2.14%。
此外,亞太股市方面,日經225指數本週重挫9.25%,韓國KOSPI指數跌11.71%。
- 南向資金追蹤|本週淨賣出超32億港元 加倉三大ETF減持小米及中芯國際
行情數據顯示,南向資金本週累計淨賣出32.38億港元,相較上週流出的79.8億港元,流出力度有所減弱。盤面上,本週港股反彈走強,恒指累漲逾5%。但南向資金前4個交易日有三天淨流出,表明資金內部仍有空頭情緒。
而從前5日趨勢看,盈富基金、南方恒生科技、恒生中國企業分別累計獲淨流入149.47億、42.23億、29.26億港元。
個股方面,近7天南向資金:
大幅淨買入:中國平安 9.91億港元;中國移動 9.75億港元。
大幅淨賣出:小米集團-W 28.91億港元;中芯國際13.10億港元。
二、市場熱點回顧
- 特朗普承認美軍發動打擊!萬斯卻在幕後推動與伊朗達成協議
當地時間6日,美國總統特朗普對媒體說,美方對伊朗實施了“小型打擊”,摧毀伊朗製造的“一個小型防空裝置”。
值得注意的是,據新華社援引外媒報道,萬斯在幕後推動與伊朗達成新協議。據美國阿克西奧斯新聞網站6日報道,美國副總統萬斯過去兩週直接參與了與伊朗的間接會談,尋求與伊朗達成新的停火協議和重啓核談判。
- 美國民主黨欲推動超級AI禁令:個人違規20年監禁、企業強制解散,量刑堪比非法研發核武
當地時間11月4日,美國衆議員亞薩明.安薩里在社交網絡平臺上寫道:“民主黨在第一天的議程頂部需要暫停先進人工智能的發展,監管失控行業,並禁止人工超級智能”。安薩里所呼籲的“禁止人工超級智能”,並非即興提議。參議院版本S.5493由伯尼.桑德斯於9月23日提出,衆議院版本H.R.10538由卡薩爾於9月24日提出,目前均處於“Introduced”狀態,尚未通過委員會審議。
法案要求全面暫停所有先進AI的研發進程,直至聯邦層級的專屬監管機構正式運作,並建立清晰的法規與模型審查機制。違規罰則方面,涉案企業將面臨被強制解散處分,違規個人最高可被判處20年聯邦監禁。此外管轄範圍不限於美國境內,法案明確將“全球禁止超級智能”列爲美國外交政策目標。
- 恆科六連陽、阿里、騰訊周內暴漲!
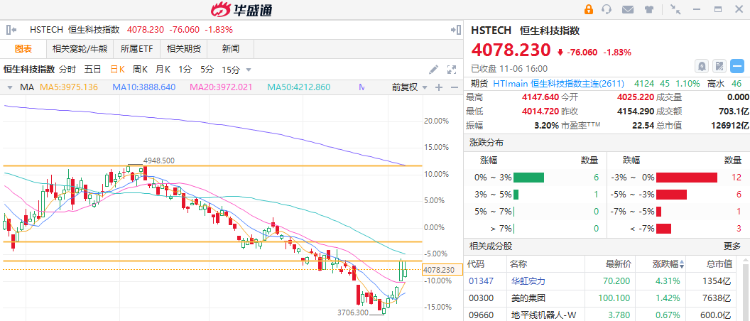
本週港股強勢走高,科指周內勁升近9%,其中小米集團-W勁升近15%,美團-W升逾12%,騰訊控股升逾9%,阿里巴巴-W升逾8%。中信證券認爲,港股風險已充分計價,修復行情有望開啓,明年恒生科技指數盈利增速有望達到24.8%;中金指出,港股要實現趨勢反轉,仍有賴於居民信用週期實質性改善。估值修復已然啓動,盈利能否兌現,將成爲決定本輪反彈高度的關鍵。
- 國常會:完善資本市場穩市機制,增強股市內在穩定性,促進資本市場平穩健康發展
李強主持召開國務院常務會議,會議指出,要用好用足各項政策性資金,及時足額撥付涉及基層和企業各類款項,更好發揮財政金融協同促內需政策效應。持續化解地方政府債務、中小金融機構等領域風險。完善資本市場穩市機制,增強股市內在穩定性,促進資本市場平穩健康發展。要認真研究明年經濟工作思路,加強跨年度政策銜接,推動經濟持續向好。
- 何立峯與美國財政部長貝森特、貿易代表格里爾舉行視頻通話
北京時間11月6日晚,中美經貿中方牽頭人、國務院副總理何立峯與美方牽頭人、美國財政部長貝森特和貿易代表格里爾舉行視頻通話。雙方圍繞落實好中美元首北京和華盛頓會晤重要共識和經貿磋商成果,就彼此關心的重要經貿問題進行了坦誠、深入、建設性的交流。
中方就近期美對華經貿限制措施表達嚴正關切。雙方同意在兩國元首戰略引領下,繼續發揮好中美經貿磋商機制作用,持續加強合作,妥善管控分歧,推動中美經貿關係持續穩定向好發展,助力構建“基於尊重、公平、對等的中美建設性戰略穩定關係”。
- 央行等三部門:回購增持再貸款利率降至1%
央行、金融監管總局、證監會聯合召開座談會。兩項穩市工具落地成效顯著,互換便利餘額達1050億元,回購增持再貸款投放超2800億元。會議明確,回購增持再貸款改爲長期制度,利率降至1%;同時降低互換費率,擴大參與機構,進一步穩定資本市場。
此外,央行宣佈11月3日啓動互換便利操作,期限一年可展期,當前31家機構申報額度突破1000億元。本次爲第三次操作,參與家數與申報規模均高於前兩輪。業內認爲該工具託底市場成效顯著,後續互換費率有望進一步下調。
- 香港港交所:衍生產品收市後交易時段收市時間延長至凌晨4時15分
香港交易所將延長衍生產品收市後交易時段。由2027年3月起,香港交易所衍生產品收市後交易時段的收市時間由現時凌晨3時延長至凌晨4時15分;將根據收市後交易時段延長後的市場發展,考慮是否於2027年11月將收市時間再延至凌晨5時15分。
三、公司熱點回顧
- 中際旭創、勝宏科技、東山精密等公司發佈公告,表態將充分運用政策工具,通過回購等方式,維護公司價值和廣大投資者利益
【中際旭創:行業需求依然強勁 公司正在積極準備物料和產能】
中際旭創周內跌近16%,該公司稱,展望未來,目前行業需求依然強勁,主要客戶訂單已基本覆蓋2027年全年,部分重點客戶已給出2028年明確需求指引,預計公司800G、1.6T訂單需求仍將保持快速增長,NPO、XPO等下一代光互連產品需求將於明年下半年逐步釋放,可應用於scale-out、scale-up等場景。公司正在積極準備物料和產能,爲2027年更好上量做好準備。
【勝宏科技:公司目前生產經營一切正常 供應鏈穩定】
勝宏科技周內跌近12%,該公司公告,公司目前生產經營一切正常,供應鏈穩定,產能利用率處於良好水平,客戶訂單需求強勁。公司於2026年10月16日收到回購方案提議,回購金額爲1.5億元-3億元,將在董事會審議通過回購方案後依規實施股份回購。
【東山精密:本次已累計回購公司股份255,200股 成交總金額爲49,99.5萬元】
東山精密周內跌近3%,該公司公告,截至2026年11月6日,公司通過回購專用證券賬戶以集中競價方式已累計回購公司股份255,200股,最高成交價爲200.60元/股,最低成交價爲192.20元/股,成交總金額爲49,994,780元(不含交易費用)。本次回購符合既定回購股份方案及相關法律法規的要求。同時,公司關注到2026年11月2日央行、金融監管總局等部門發佈再貸款政策。公司將結合回購再貸款政策、公司資金情況、市場走勢等,充分運用政策工具,通過回購股份等方式,維護公司價值和廣大投資者利益。
- 騰訊混元發佈Hy4,躋身最強開源模型之列
11月4日,騰訊混元發佈最新一代大語言模型Hy4。隨着模型能力的再次全面躍升,Hy首次躋身最強開源模型之列。據介紹,相比於Hy4 preview,Hy4顯著擴展了預訓練和後訓練規模,首次引入了視覺能力,並大幅提升了指令遵循、長文理解、長程任務、深度研究等各項綜合能力。
- 百濟神州周內升逾10%,年內再度上調業績指引,前三季度淨利潤超60億元
前三季度,公司實現營收349.93億元,同比增長26.8%;歸屬於母公司所有者的淨利潤爲60.55億元,同比增長431.8%。去除了股份支付費用、折舊及攤銷費用等非現金項目影響後,經調整的營業利潤達107.02億元,同比增長93.1%。公告顯示,公司利潤增加,主要得益於產品收入增長和費用管理推動的經營效率提升。
單季度表現來看,第三季度,公司實現營業收入爲127.74億元,同比增長26.8%;歸母淨利潤爲27.85億元,同比增長304.3%。同時,百濟神州進一步上調全年指引。公司預計,2026年公司全年營業收入將由449億元至462億元,上調爲463億元至470億元。
- 華虹宏力周內升近16%,預計第四季度銷售收入10.8億-10.9億美元,毛利率25%-26%
華虹宏力第三季度實現銷售收入9.871億美元,創單季度收入新高;按重述後可比口徑同比增長19.9%,環比增長9.9%(剔除華力微後,銷售收入爲8.034億美元,高於上季度指引7.7億至7.8億美元的區間上限)。
毛利率爲24.6%,同比上升7.6 個百分點,環比上升4.7個百分點(剔除華力微後,毛利率爲19.9%,高於上季度指引16%至18%的區間上限)。第三季度母公司擁有人應占利潤達1.234億美元,同比上升147.1%,環比上升77.7%。
- 花旗:港交所第三季收入略低於預期
花旗發表報告指,香港交易所第三季股東應占溢利49億港元,按季跌10%、按年跌1%,較市場預期低3%,但符合花旗預測。核心收入63億港元,按季跌5%、按年升1%,較市場預期低4%,主要由於交易及結算費收入較弱。
期內,港交所投資收入9.8億港元,按季跌23%,較市場預期低6%。營運開支按年升6%至21億港元,優於市場預期2%。EBITDA利潤率78.8%,按年跌1.3個百分點。花旗予港交所評級「買入」,目標價460元。
- 李寧周內升逾12%,公司60億特別股息落地,持續推進專業運動及品牌建設
中金最新研報指出,11月5日,李寧公告董事會批准宣派及派付特別股息2.32元人民幣每股(對應2.71港幣每股),對應派息總額約60 億元人民幣,除淨日爲11 月18 日,派付日爲12 月1 日。該行計算特別股息對應當前股價股息率約18.4%。中金認爲,公司常規派息率約50%,此次特別股息屬於增量回報,體現公司在保障戰略投入及營運資金需求基礎上,向股東分配富餘現金的資本配置思路。
- 百度否認崑崙芯IPO推遲市場傳聞
11月3日,就近日有關崑崙芯上市時間可能推遲的市場傳聞,百度方面回應表示:相關市場傳聞及相關報道不屬實。百度方面表示,崑崙芯目前處於保密申報階段。根據監管要求,公司不能披露包括上市流程進展在內的任何重大非公開信息。百度方面表示,未來將適時對外公告,請關注公司後續發佈的信息。
- 曦智科技:擬啓動A股IPO進程
曦智科技-P公告,公司於港交所成功上市後,已審慎評估資本市場機遇,爲促進業務發展、深化產業佈局及提升公司整體競爭實力,擬啓動A股發行相關工作,並批准與國泰海通簽署輔導協議。
- 百勝中國:三季度總收入同比增長8%至35億美元,經營利潤同比增長13%至 4.51億美元,淨利潤3.11億美元,同比增加10%。
四、下週新股、財報預告及重要經濟數據
港股新股方面,和美藥業-B暫緩港股上市;宏芯宇、一微科技、國星宇航正在招股中,下週7只新股齊上市。
- 遠信儲能:儲能系統解決方案供應商,孖展認購倍數超648倍,暗盤大漲121%
遠信儲能孖展認購倍數超648倍,擬11月9日上市。該集團的儲能系統解決方案及產品可應用於多種場景,包括大型儲能電站以及工商業應用。根據弗若斯特沙利文的資料,集團於2025年以5.4 GWh的出貨量及2.1%的市場份額在中國儲能系統解決方案行業排名第十。該股週五暗盤飆漲121%,中籤一手賬面浮盈5940港元。
- 登臨科技-P:通用圖形處理器生產商,國產通用GPU收入第三,孖展認購倍數超648倍,預計11月10日上市
- 芯德半導體:半導體封測服務提供商,引入廣發、國惠等基石投資,孖展認購倍數超8.52倍,預期11月10日上市
- 新荷花:中藥飲片供應商,全國排名第二,孖展認購倍數超1115倍,預期11月11日上市
- 宏芯宇:國產通用GPU廠商收入第三,孖展認購倍數1.45倍,預計11月12日上市
- 一微科技:中國智能移動機器人解決方案市場排名第三,孖展認購倍數2.32倍,預計11月12日上市
- 國星宇航:衝擊港股“太空AI第一股”,孖展認購倍數0.27倍,預計11月13日上市
聆訊方面:
- 特銳德:香港聯交所審議公司發行H股
特銳德11月6日公佈,公司正在進行申請發行境外上市股份(H股)並在香港聯合交易所有限公司(簡稱“香港聯交所”)主板掛牌上市的相關工作。香港聯交所上市委員會於2026年11月5日舉行上市聆訊,審議公司本次發行上市的申請。
港股財報方面,禾賽-W週二將披露最新業績;中芯國際週四發榜,單季營收有望突破31億美元。
- 中芯國際財報前瞻 | 營收有望突破31億美元?毛利率或繼續改善
從公司此前公佈的Q2業績及Q3指引來看,中芯國際第三季度業績預計仍將保持增長。Q2公司實現銷售收入30.06億美元,同比增長36.1%,環比增長20%;毛利率爲25.3%,較Q1提升5.2個百分點。對於Q3,公司給出的指引爲:銷售收入環比增長2%—4%,毛利率介於26%—28%。 按此計算,Q3營收預計達到30.66億—31.26億美元,有望再創單季新高。從指引來看,營收增長速度較Q2有所放緩,但毛利率仍有改善空間。市場需要關注實際業績能否達到指引上限。
下週重點經濟數據及事件方面可關注:
| 日期 | 重點經濟數據 | 重點經濟事件 |
| 11月9日(週一) |
|
|
| 11月10日(週二) |
|
|
| 11月11日(週三) |
|
|
| 11月12日(週四) |
|
|
| 11月13日(週五) |
|
|
以上就是本週港股覆盤,祝您週末愉快!
下週詳細預告請看:一週財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下週上市
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。










