博通股價預測:邁威爾收購Lumentum,或將威脅其在AI光通訊領域的領先地位



AI 播客


邁威爾擬收購Lumentum,合併後市占率將近百分之七,雙方整合將補齊雷射技術並挑戰博通在AI光通訊的一體化優勢。此交易增加雲端服務商採購彈性,可能削弱博通的定價能力與訂單成長。技術面上,博通股價維持完整空頭排列,短線反抽受壓於三三三美元區域,若失守三二〇美元支撐恐進一步下探二八九美元。

邁威爾補齊雷射能力,挑戰博通一體化光互連方案
博通在 AI 光通訊領域的優勢,來自於同時掌握晶片與光學元件。旗下產品涵蓋 Tomahawk 交換器晶片、數位訊號處理器 (DSP) 以及雷射光源,能圍繞客戶的網路架構提供相互配合的產品。
邁威爾先前的優勢主要集中在電子晶片。在 Lumentum 加入後,將帶來磷化銦雷射、光模組及光交換技術,使其能夠將晶片、光引擎和雷射光源整合設計與驗證,減少客戶協調不同供應商的負擔。
這種整合在共同封裝光學 (CPO) 與近封裝光學 (NPO) 時代尤其重要。這些架構將光學元件移近運算或交換晶片,以緩解高速傳輸中的功耗與頻寬瓶頸,也提升了不同元件協同設計的重要性。
Counterpoint 認為,雷射是這筆交易的核心。即使光互連架構改變、部分方案減少對獨立 DSP 的依賴,光源依然不可或缺。因此,收購 Lumentum 既能補足產品線,也能協助邁威爾確保關鍵雷射供應。
對博通而言,這意味著客戶在選擇完整光互連方案時,將有更具競爭力的替代供應商。邁威爾有機會從銷售部分晶片,進一步爭取整條光連接中更多的產品營收。
AI光通訊採購選擇增加,博通訂單與產品溢價或承壓
TrendForce 認為,合併後的公司可能協助輝達及雲端服務商保持採購彈性,降低對博通的依賴。如果邁威爾能夠提供效能、成本和交付能力相近的方案,客戶就有更大空間分配訂單,並在新專案中比較報價。博通未來的營收增量可能因此低於原先預期;若需要透過價格折讓保住訂單,產品利潤率也可能受到影響。
不過,博通已有商業化累積。該公司早在 2025 年 10 月就宣布第三代 CPO 交換器晶片 Tomahawk 6—Davisson 開始出貨。邁威爾要爭取這些客戶,仍需在產品驗證和規模化交付上急起直追。
垂直整合也可能為博通帶來部分訂單機會。Lumentum 旗下 Cloud Light 經營光模組業務,與部分採購邁威爾 DSP 的客戶存在競爭關係。Counterpoint 預估,這些客戶可能加強多供應商採購策略,將部分 DSP 訂單轉向博通等廠商。
該交易預計 2028 年上半年完成,尚需獲得股東及主管機關核准。TrendForce 預估,中國監管審查將聚焦於雷射元件供應限制、產品搭售,以及是否優先供應自有模組業務等面向。
因此,這筆收購對博通最直接的挑戰,在於削弱其完整產品組合的稀缺性。若邁威爾能拿下更多下一代光互連專案,博通的訂單成長與定價優勢將面臨實質考驗,也可能促使市場重新評估其 AI 業務的成長預期與估值溢價。
博通技術分析
從技術面看,博通目前處於下降趨勢中的低檔整理,股價仍在 0.786 費波那契回檔位(333.84 美元)下方。近期雖然出現反抽,但尚未改變高點逐步下移的結構,320 美元附近的承接仍在反覆接受考驗。
當前樞軸是 10 日指數移動平均線與上述回檔位構成的 332.91—333.84 美元區域。價格未能持續站穩此處,說明短線修復仍受到壓制,暫未形成明確的止跌轉強訊號。
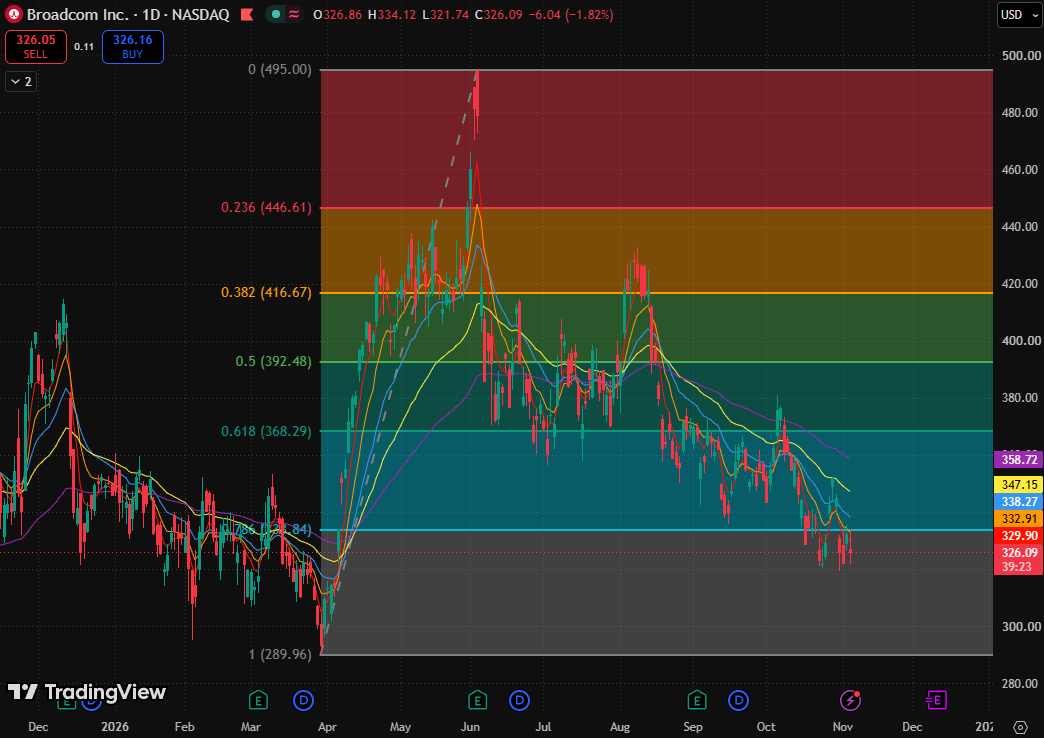
博通股價圖,來源:TradingView
均線方面,短期均線在近期反抽中有所靠攏,但相互次序尚未轉強。80 日指數移動平均線(347.15 美元)與 160 日指數移動平均線(358.72 美元)也繼續下壓。五條均線按週期從短到長依序墊高,保持完整空頭排列,短線與中期方向仍然偏弱。
反彈空間方面,若股價站穩 332.91—333.84 美元區間,隨後回測獲得承接,修復才具備延續條件;股價有望進一步修復至 20 日指數移動平均線與 80 日指數移動平均線構成的 338.27—347.15 美元區域。
若股價有效跌破 320 美元附近的近期低檔區,反抽又無法收復,則當前整理將進一步轉為向下突破,或將跌至 3 月底低點(289.96 美元)。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。