美股記憶體股盤前強勢反彈:晟碟上漲12%、美光漲逾9%,但AI拋售陰霾尚未消散



AI 播客


歷經前一交易日費城半導體指數暴跌 12.25% 後,11 月 6 日美股記憶體族群迎來技術性反彈,晟碟與美光科技等標的漲幅顯著。此次上漲主因超賣修復,市場仍擔憂期中選舉後資料中心面臨的政策調整及 AI 資本支出持續性。儘管長期 AI 儲存需求未變,但反彈能否持續尚需觀察成交量與能否守住漲幅,目前趨勢尚未確認反轉。

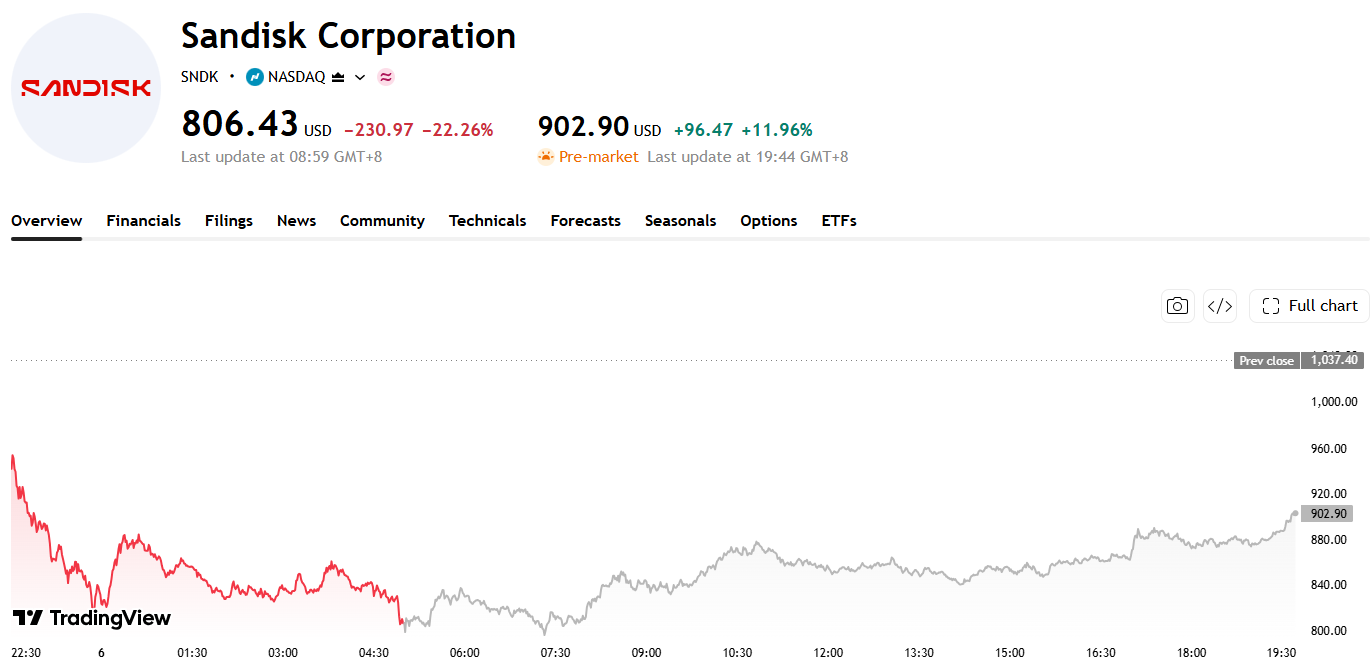
TradingKey - 經歷前一交易日的猛烈拋售後,美股記憶體族群於 11 月 6 日盤前迎來集體反彈。晟碟 (SNDK) 漲幅接近 12%,美光科技 (MU) 上漲逾 9%,威騰電子 (WDC) 和慧榮科技 (SIMO) 均漲逾 8%,希捷科技 (STX) 漲幅超過 7%,SK 海力士 (SKHY) 也反彈近 6%。資金重新回流 AI 硬體產業鏈,帶動晶片、半導體設備及光通訊股票同步走強。
來源:TradingView
此次上漲更多是連續重挫後的技術性修復。前一交易日,市場對 AI 基礎設施支出能否持續、資料中心建設是否面臨更嚴格限制,以及企業能否兌現投資回報的擔憂集中釋放,費城半導體指數暴跌約 12.25%。晟碟當日下挫 22.26%,美光科技與威騰電子跌幅均超過 17%,希捷科技也下跌約 16%,導致相關個股短期進入嚴重超賣狀態。相較於先前的跌幅,盤前反彈僅能收復部分失地,尚不足以確認市場趨勢已經反轉。
民主黨在美國期中選舉中取得優勢後,市場開始評估資料中心建設可能面臨的政策調整。投資人擔心,電價上漲、土地審查、水資源使用與能源消耗等問題,可能促使部分州限制或延緩大型資料中心專案。由於記憶體晶片、企業級固態硬碟與高容量硬碟是 AI 資料中心的重要組成部分,一旦專案建設進度放緩,上游廠商的出貨成長、產品價格與獲利預期都可能受到影響。
不過,從產業基本面來看,AI 訓練與推論對高容量儲存的長期需求並未因短期政策變化而消失。記憶體廠商先前公布的業績及訂單仍顯示,雲端運算客戶對企業級固態硬碟、伺服器記憶體和高效能儲存產品保持較強採購需求。
從交易層面來看,開盤後的成交量和漲幅維持情況將決定本輪反彈的品質。若晟碟、美光等個股能夠在放量的情況下守住盤前大部分漲幅,並在接下來幾個交易日不再創下新低,說明恐慌性拋售可能暫時告一段落。若股價開高走低甚至重新跌破前一交易日低點,則意味著此次上漲主要由空頭回補推動,市場對 AI 資本支出、監管風險和記憶體週期的擔憂仍未得到緩解。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。