英特爾暴跌30%創1974年以來最差單日表現,且歷史數據顯示現在買入僅有47.8%的上漲勝率



AI 播客


英特爾公佈第三季財報後因資本支出增加與第四季展望偏弱,股價盤初大跌逾 30%。摩根大通與美銀證券雙雙下調目標價並調整評級。受 PC 業務拖累及庫存調整影響,獲利持續承壓,且製造投入加碼將使自由現金流轉負。歷史數據顯示,大跌後進場的上漲勝率僅 47.8%,顯示目前並非良好的買進時機。

TradingKey - 英特爾(INTC)公佈第三季財報後,盤初股價一度跌逾 30%,若跌幅保持至收盤,將可能創下自 1974 年以來最糟糕的單日表現。此外,歷史數據表明現在並不是一個好的買進時機。
儘管這家晶片公司第三季利潤超出預期,但資本支出增加以及第四季展望偏弱,仍令投資人選擇重新評估其合適估值。據悉,從今年年初至 7 月 1 日的高點,INTC 股價從 37.76 美元,一路上漲至最高 142.35 美元,漲幅高達約 277%。
在財報公佈後,摩根大通維持「中立」評級,將目標價從 85 美元下調至 80 美元;美銀證券則將評級從「買進」降至「中立」,目標價由 145 美元降至 100 美元。
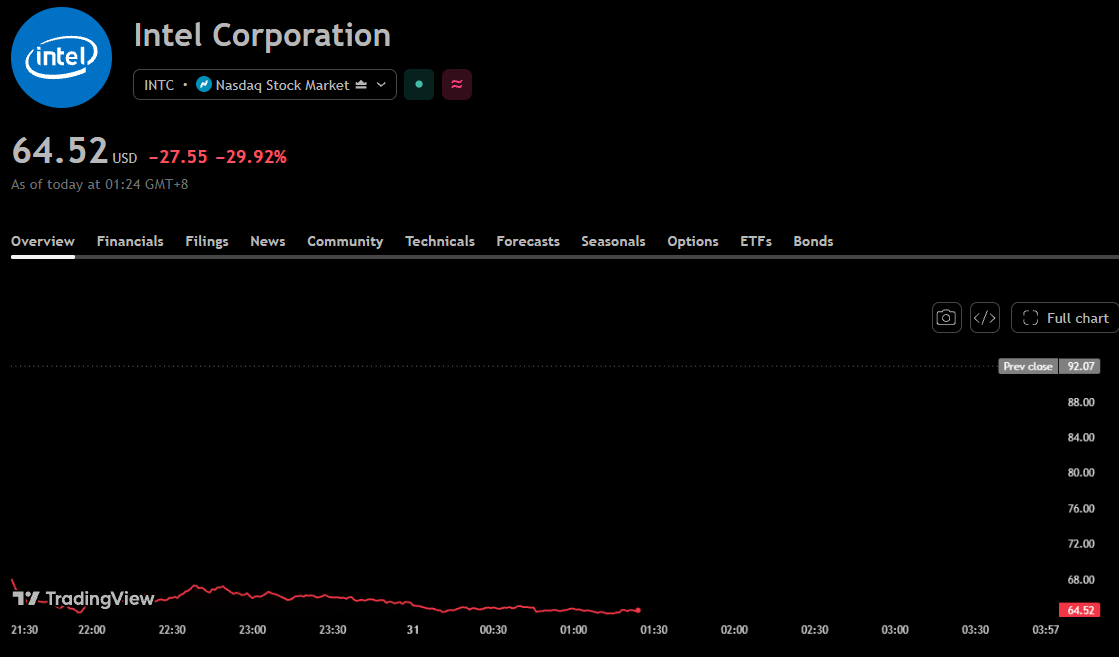
英特爾股價圖,來源:TradingView
對業績造成拖累主要來自 PC 業務。美銀預計,英特爾第四季 PC 出貨量季減 25% 至 30%。管理層預計 PC 整機市場 2026 年萎縮 12%、2027 年再降 10%,客戶庫存調整至少延續至 2027 年第一季。
獲利承壓之際,英特爾仍需加大製造投入。管理層預計,2027 年資本支出將較 2026 年 200 億美元的基線強勁成長。摩根大通認為,260 億美元以上是合理假設,並預計 2027 年自由現金流為負 66 億美元。儘管 INTC 季末擁有約 540 億美元現金及約當現金,資金儲備提供了緩衝,但持續投入意味著股東需要等待更長時間才能看到現金回報。
歷史表現同樣不支持「暴跌後買進便有較高勝算」的判斷。
截至 2026 年 10 月 29 日,2000 年以來英特爾共有 23 次單日收盤跌幅超過 10%。以大跌當日收盤價買進、持有 60 個交易日,其中僅 11 次取得正報酬,歷史上漲勝率為 47.8%,另有 12 次繼續下跌。
歷史大跌日期 | 當日收盤漲跌幅 | 此後第 20 個交易日報酬率 | 此後第 60 個交易日報酬率 |
2000/9/22 | -22.03% | -10.20% | -30.60% |
2000/10/16 | -11.61% | 7.00% | -6.50% |
2000/11/10 | -10.57% | 1.20% | -6.40% |
2000/11/30 | -10.96% | -21.00% | -25.00% |
2000/12/1 | -10.34% | -9.00% | -14.70% |
2000/12/6 | -11.81% | 1.00% | -0.80% |
2001/3/9 | -11.47% | -19.70% | 1.00% |
2002/6/7 | -18.52% | -15.90% | -27.90% |
2002/10/16 | -18.04% | 33.80% | 28.40% |
2004/7/14 | -10.56% | -5.20% | -9.20% |
2006/1/18 | -11.44% | -5.50% | -13.90% |
2008/1/16 | -12.38% | 2.90% | 4.10% |
2008/9/29 | -10.05% | -17.50% | -18.50% |
2020/3/12 | -11.85% | 25.50% | 39.80% |
2020/3/16 | -18.04% | 36.00% | 43.20% |
2020/7/24 | -16.24% | -2.60% | 7.90% |
2020/10/23 | -10.58% | -5.80% | 29.60% |
2021/10/22 | -11.68% | 0.10% | 8.40% |
2024/1/26 | -11.91% | -1.50% | -21.50% |
2024/8/2 | -26.06% | 2.60% | 6.70% |
2025/4/4 | -11.50% | 2.10% | 10.20% |
2026/1/23 | -17.03% | -3.20% | 47.00% |
2026/6/5 | -11.28% | 11.30% | -10.30% |
需要注意的是,這些樣本包含財報及其他原因引發的大跌;其中甚至有 8 次的持有虧損超過 10%。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。