


10月30日のGeneral Electric Co (GE) 値動きは3.04%下落:主な推進要因が明らかにされました


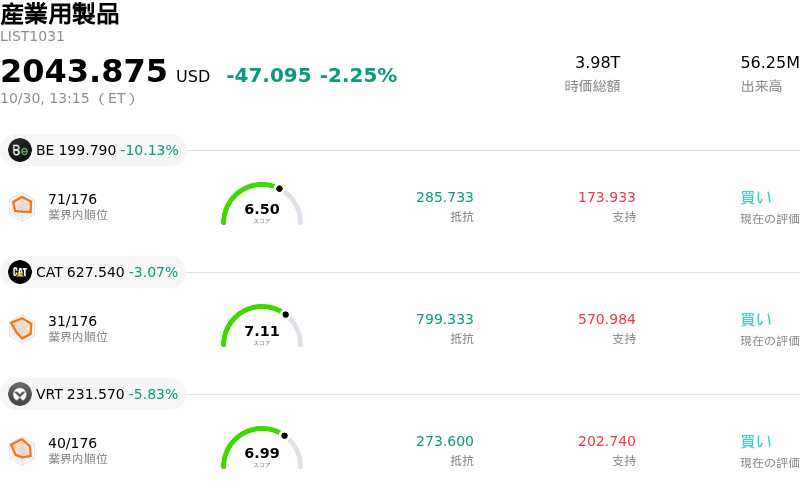
General Electric Co (GE) 値動きは3.04%下落しました。産業用製品セクターは2.25%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 下落 10.13%、Caterpillar Inc (CAT) 下落 3.05%、Vertiv Holdings Co (VRT) 下落 5.83%。
本日のGeneral Electric Co(GE)の株価下落の要因は何ですか?
「GEエアロスペース」の名称で取引されているゼネラル・エレクトリック(GE)は、市場参加者が同社の第3四半期決算や航空宇宙セクター全体の逆風を引き続き消化するなか、下落圧力と日中の顕著なボラティリティに見舞われました。同社が最近発表した売上高と1株当たり利益(EPS)はウォール街の予想を上回り、経営陣が利益および売上高の各種指標で通期見通しを上方修正する要因となったものの、投資家は根底にある事業運営上の摩擦に引き続き注目しています。市場の慎重な姿勢の主な要因は、製品の耐久性引当金の増加、販売手当の増大、および根強いコストインフレによる商用エンジン・サービス部門のわずかな利益率悪化に加え、四半期フリーキャッシュフローが前年同期比で減少したことです。
決算の数値的な要因にとどまらず、より広範な業界動向が市場心理の重荷となり続けています。航空宇宙セクター全体にわたるサプライチェーンのボトルネックは長期化しており、エンジンの納入履行を制約するとともに、生産速度に対する懸念を高めています。同時に、ジェット燃料価格の高騰や地政学的な不透明感により、一部の民間航空会社は運航スケジュールの削減を検討するに至っています。GEエアロスペースは、総発着便数に連動するアフターマーケットサービスから高粗利の売上高の多くを得ているため、商用運航活動の減速懸念は今後の成長期待に直結します。さらに、非コア事業である保険事業が税引前赤字に転落したことも、短期的な収益の質に対する不透明感を強める結果となりました。
市場戦略の観点からは、中期的なキャッシュフロー成長に対して同社株のバリュエーション倍率が高水準にあるため、事業運営上の障害やマクロ経済の失速に対する緩衝材が限られています。最近のアナリストによる目標株価の調整や、決算に伴う株価変動を受けた短期トレーダーによる利益確定売りが、価格変動を増幅させています。商用部門における受注残の堅調な拡大や防衛関連受注の堅調な伸びが強力な構造的追い風となっているものの、機関投資家は、経営陣が根強い供給制約をどれほど効果的に乗り越え、インフレから営業利益率を防衛し、今後数四半期で主要エンジンの認定を完了できるかを注意深く見極めています。
General Electric Co(GE)のテクニカル分析
技術的に見ると、General Electric Co (GE)はMACD(12,26,9)の数値が2.802で、中立のシグナルを示しています。RSIは46.986で中立の状態、Williams%Rは41.519で買いの状態を示しています。ご注意ください。
General Electric Co(GE)のメディア報道
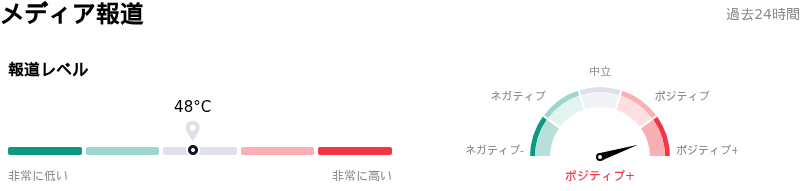
メディア報道に関して、General Electric Co (GE)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
General Electric Co(GE)のファンダメンタル分析
General Electric Co (GE)は産業用製品業界に属しています。最新の年間売上高は$45.85Bで、業界内で5位です。純利益は$8.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$378.87、最高は$435.00、最低は$280.00です。
General Electric Co(GE)に関する詳細
企業固有のリスク:
- フリーキャッシュフローと運転資本の圧迫: GEエアロスペースの四半期フリーキャッシュフローは前年同期比14%減の20億ドルとなり、売掛金の23億5000万ドルの急増や在庫水準の上昇を背景に、9か月間で18億ドルの運転資本流出が発生しました。
- コストインフレと営業利益率の圧迫: 売上原価が前年同期比17.2%増の91億ドルに急増し、継続的なサプライチェーンのボトルネック、製品耐久性引当金、15億6000万ドルの販売値引き・補償が収益性を圧迫したことで、営業利益率は80ベーシスポイント悪化の19.9%に低下しました。
- 第4四半期の軟調な見通しとボーイング777X増産コスト: 経営陣が示した第4四半期の試算1株当たり利益(EPS)見通し(1.87ドル〜1.97ドル)はウォール街の市場予想(2.04ドル)を大幅に下回ったほか、遅延しているボーイング777X計画向けGE9Xエンジンの生産拡大に伴い、2027年に3億ドルの利益押し下げ要因が生じる見通しであることが強調されました。
- 割高なバリュエーションと機関投資家による目標株価引き下げ: 予想株価収益率(PER)が33倍を超える高水準で取引されているGEエアロスペースは、ウォール街のリサーチ会社から目標株価の引き下げや「アンダーパフォーム」への格下げを受けており、運用上の遅れや供給混乱に対する安全域が全く残されていない状況です。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。