


10月8日のAccenture PLC (ACN) 始値は3.25%上昇:主な推進要因が明らかにされました



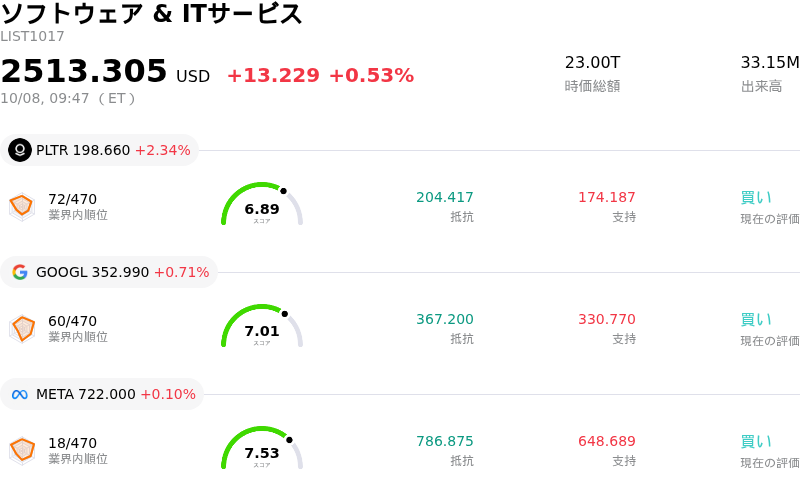
Accenture PLC (ACN) 始値は3.25%上昇しました。ソフトウェア & ITサービスセクターは0.53%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Palantir Technologies Inc (PLTR) 上昇 3.19%、Alphabet Inc Class A (GOOGL) 上昇 0.82%、Meta Platforms Inc (META) 上昇 0.10%。
本日のAccenture PLC(ACN)の株価上昇の要因は何ですか?
アクセンチュアの株価は、大規模な戦略的提携の発表やウォール街のアナリストによる強気な見方の再確認が主な買い材料となり、取引時間中に大幅高となりました。同ITサービス大手は、デル・テクノロジーズとの長年にわたる協業を拡大し、「アクセンチュア・デル・ビジネス・グループ」を立ち上げると発表しました。この専用部門は、企業顧客によるプライベート人工知能(AI)インフラやエージェンティックAI(自律型AI)ワークロードの導入、レガシーITシステムの刷新を支援することを目的としています。発表では、デルのエンタープライズ向けハードウェアおよびソフトウェアに関する専門人材を数千人規模で育成する計画が強調されており、規制産業をはじめとする企業市場で高まる安全なオンプレミス型およびソブリンAIソリューションへの需要を取り込む体制を整えています。
セルサイドのリサーチ機関による好意的なレポートも、機関投資家心理(センチメント)をさらに強化しました。UBSのアナリストは、新興のアライアンス収入の急成長と堅調な新規受注動向を理由に、同社株の「買い」の投資判断を再確認し、市場最高値となる目標株価を提示しました。同行は、テクノロジー・アライアンス・パートナーシップの拡大が、AI自動化が従来のITコンサルティングモデルにもたらす混乱に対する市場全体の懸念を効果的に和らげていると強調しました。また、市場参加者はアクセンチュアの近く開催されるインベスター・デイ(投資家向け説明会)を見据えたポジショニングを開始しており、経営陣がエンタープライズAI導入に伴う長期的な成長軸や利益率拡大のフレームワークを示すと期待されています。
こうした良好な動きは、同社が堅調な第4四半期決算を発表した後に形成された上昇モメンタムをさらに強化するものです。同決算では、通期の顧客受注額が過去最高を記録し、売上高が会社見通しの上限を上回ったほか、来年度に向けた力強い売上成長見通しが示されました。直近の増配や継続中の自社株買いプログラムとも相まって、アクセンチュアを取り巻くファンダメンタルズのシナリオは、事業の強靭性と、企業のデジタルトランスフォーメーション(DX)市場における強固な競合優位性を反映し続けています。
Accenture PLC(ACN)のテクニカル分析
技術的に見ると、Accenture PLC (ACN)はMACD(12,26,9)の数値が2.775で、買いのシグナルを示しています。RSIは60.609で中立の状態、Williams%Rは44.281で買いの状態を示しています。ご注意ください。
Accenture PLC(ACN)のファンダメンタル分析
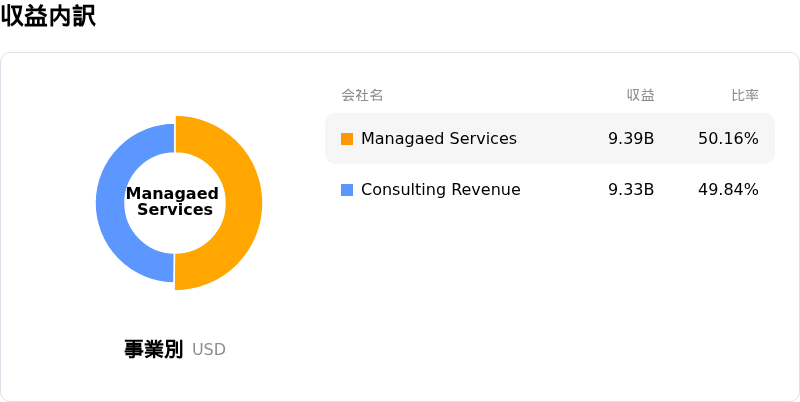
Accenture PLC (ACN)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$74.18Bで、業界内で6位です。純利益は$8.37Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$229.65、最高は$329.00、最低は$185.00です。
Accenture PLC(ACN)に関する詳細
企業固有のリスク:
- 弱いオーガニック成長とM&A依存:2027年度のガイダンスでは現地通貨ベースの売上高成長率を3%〜6%と予想していますが、買収による寄与度がそのうち2.0%〜2.5%を占めると見込まれており、実質的なオーガニック成長が0.5%〜3.5%付近で停滞していることや、M&A統合リスクの高まりを示唆しています。
- 中核サービスに対するAIの構造的ディスラプション:機関投資家のアナリストは、生成AIによる自動化が労働集約的なコンサルティング工数をコモディティ化させ、価格競争圧力を強める中、アクセンチュアの売上高の半数近くを占めるシステムインテグレーションやアプリケーション開発に対する継続的な構造的リスクを強調しています。
- 裁量的支出の低迷と利益率への逆風:企業顧客の慎重姿勢の継続や優先度の低いコンサルティングプロジェクトの延期に加え、AIインフラへの投資増大や複数年にわたる巨額の設備投資コミットメントが重なり、2027年度上半期の営業利益率が通期目標を下回る懸念を生んでいます。
- 自社株買い規模の縮小:経営陣による2027年度の資本配分見通しは、過去最高規模となった2026年度の自社株買いと比較してその買い付けペースを減速させることを示しており、自社株買いによるEPS下支え効果の減少と株主還元利回りの低下をもたらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。