


 割引


ウエスタンデジタル株価予想:東芝がHDD増産と報道;410ドル割れからWDCは反発できるか?



AIポッドキャスト


東芝によるフィリピン工場への約600億円の投資とニアラインHDD生産能力倍増計画を受け、ウエスタンデジタル(WDC)の株価は下落した。AIデータセンター向けの大容量ストレージ需要は堅調であるものの、供給増加や価格競争激化への懸念が市場で高まっている。WDCの短期的な動向は、397ドル付近のサポート維持と422〜430ドルへの回復が鍵となり、これを下回る場合は378〜380ドルや366〜367ドルへの下落リスクに警戒が必要である。中長期的には東芝の計画実行度と需要吸収ペースが収益を左右する。
TradingKey - 米東部時間10月7日、ウエスタンデジタル(WDC)の株価は前日比1.37%安の405.42ドルで取引を終え、10月1日につけた日中高値463.55ドルから約12.5%下落した。
10月2日、Nikkei Asiaは、東芝がフィリピン工場の拡張に向けて約600億円を投資し、2028年3月期(2027年度)までにデータセンター向けニアラインHDDの生産能力を2025年度比でほぼ倍増させる計画だと報じた。
同ニュースが発表された日、WDCの株価は前日比10.2%安の415.29ドルで取引を終え、日中安値396.57ドルを付ける場面もあった。出来高は約2,477万株に達した。
2025年2月、ウエスタンデジタルはフラッシュメモリー事業のスピンオフを完了し、サンディスク(SNDK)が独立した上場企業となったことで、WDCはその後HDD事業に注力している。東芝によるニアラインHDDの拡張計画は、ウエスタンデジタルのデータセンター向けストレージ製品と直接競合するため、業界における供給増加や価格競争激化への懸念が市場で高まっている。
東芝、ニアラインHDDの生産能力拡大に600億円投資へ
Nikkei Asiaの報道によると、東芝はフィリピン工場の拡張に向けて約600億円を投資する計画であり、2027年度(2028年3月期)までにニアラインHDDの記憶容量ベースの生産能力を2025年度比で約2倍に増強することを目指している。これは、東芝にとってHDD事業における約5年ぶりの大型投資となる。
同報道では、東芝が中長期的に出荷容量ベースでの世界HDD市場シェアを10%強から30%へ引き上げることを目指していると伝えられている。ただし、この目標は2027年度の容量ガイダンスではなく、東芝も同投資計画を正式には確認していない。最終的な進展は、大容量ハードディスクの量産、部品供給、顧客認証、および受注の確保にかかっている。
TDコーエンは、東芝が拡張を完了したとしても、世界HDD市場シェアは15%〜17%への上昇にとどまり、供給追加量は約75EBと現在の業界における約300EBの供給不足を下回ると試算している。同社は、世界のHDD記憶容量需要が2027年と2028年の両年でそれぞれ約30%成長し続ける可能性があると予想しており、そのため東芝の拡張計画だけでは短期的に業界のひっ迫した需給動向を変化させるには不十分な可能性があるとしている。
東芝の能力増強の影響、2028年頃に顕在化する可能性
東芝は、2028年3月期(2027年度)にニアラインHDDの生産能力を概ね倍増させる計画です。生産能力の拡大には設備の導入、部品供給、製品認定、生産立ち上げが必要となるため、業界の供給や価格設定に顕著な影響が出始めるのは2028年頃になるとアナリストは見込んでいます。シーゲイトとウエスタンデジタルは長期契約を通じて出荷量と価格の一部をすでに確定させているため、短期的な市場環境が急激に変化することはないと予想されます。
AIデータセンターはストレージ容量の拡大を続けています。学習データセット、モデルファイル、チェックポイント、実行ログの継続的な増大により、クラウドサービスプロバイダーは大容量ストレージの導入拡大を進めています。コールドデータ、バックアップ、アーカイブなどの用途において、ニアラインHDDは通常、エンタープライズ向けSSDよりも単位容量あたりのコストが低く、データ量の成長に支えられて需要は堅調に推移しています。
ウエスタンデジタルが発表した2026年度第4四半期の売上高は前年同期比44%増の37億5000万ドルとなりました。GAAP売上総利益率は54.1%に上昇し、営業利益率は41.7%に増加しました。Non-GAAP売上総利益率と営業利益率はそれぞれ54.4%と44.2%でした。同社は2027年度第1四半期の売上高を40億ドルから42億ドル、Non-GAAPの1株当たり利益(EPS)を3.85ドルから4.15ドルと予想しています。
東芝の生産能力拡大がWDCに与える最終的な影響は、需要の伸びに対する新規供給のペースに引き続き左右されます。AIデータセンターの需要が新たな供給能力を十分に吸収できる水準であれば、HDD価格やベンダーの利益率は安定を維持する可能性があります。しかし、東芝が大容量製品の認定取得に成功し、クラウドサービスプロバイダーからの受注を拡大した場合、WDCの市場シェア、価格決定力、および利益率は圧迫を受けることになります。
WDCテクニカル分析:397ドルが短期の重要サポートに
中期的スイングの観点からは、3月30日の日中安値249.06ドルから6月18日の日中高値799.87ドルへの動きに基づくと、フィボナッチ・リトレースメントの0.500、0.618、および0.786の各水準は、それぞれおよそ524.47ドル、459.47ドル、366.93ドルとなります。WDCは引き続き0.618のリトレースメント水準を下回っており、中期トレンドがまだ大幅には強まっていないことを示しています。
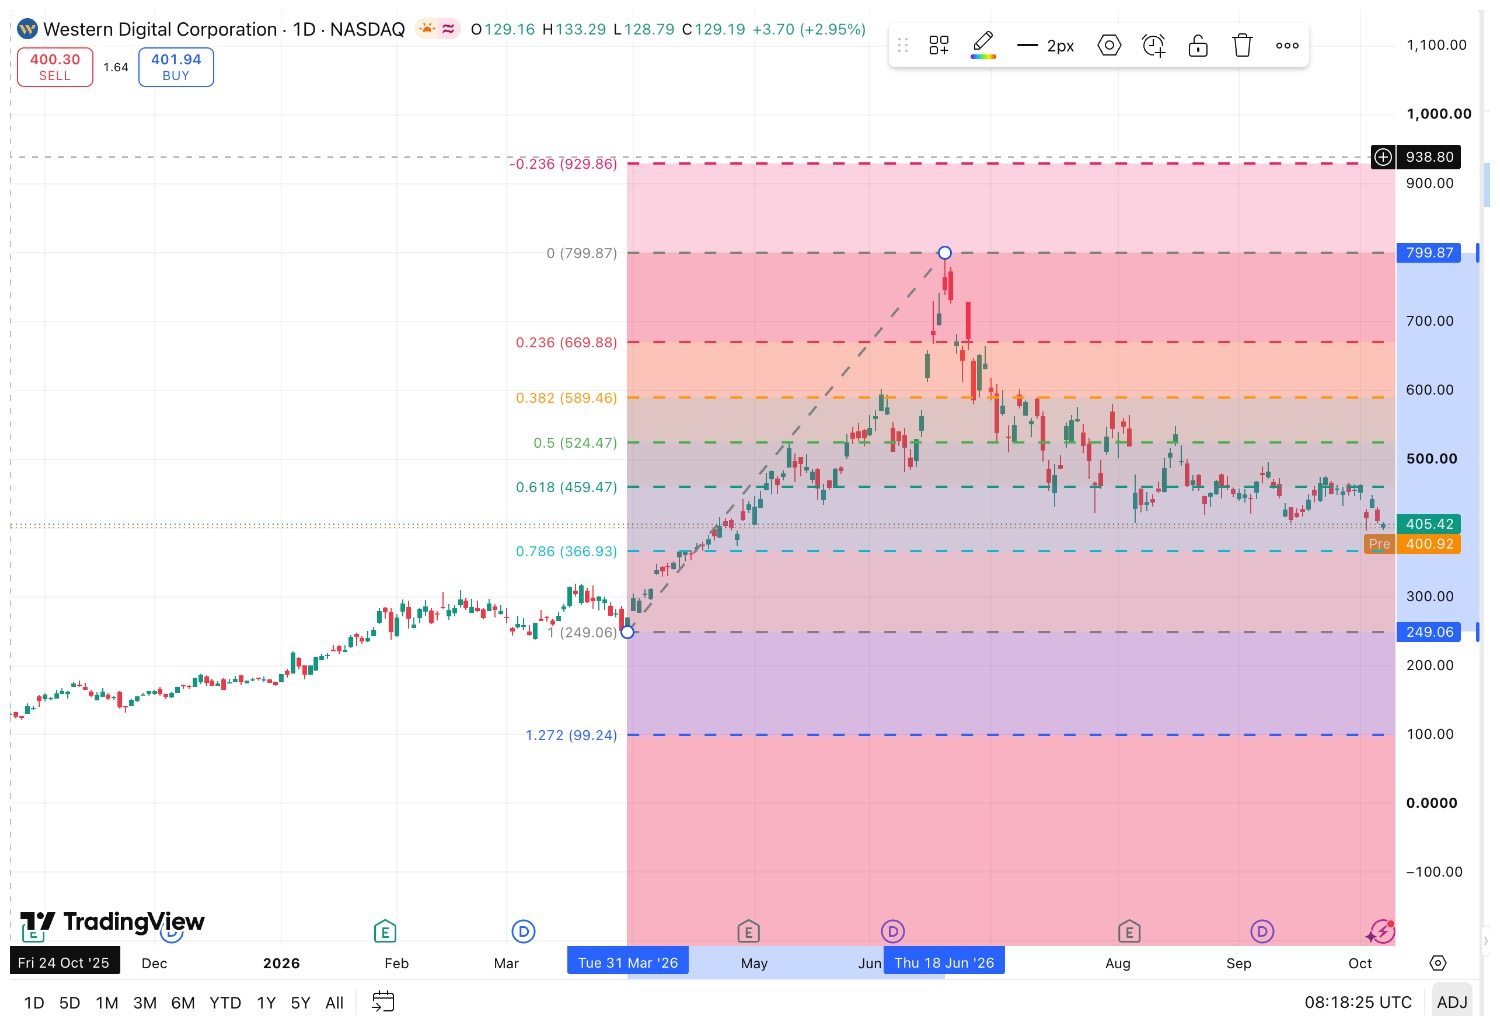
[出所:TradingView]
短期的スイングの観点からは、10月1日の日中高値463.55ドルから10月2日の日中安値396.57ドルへの動きに基づくと、0.236、0.382、0.500、0.618、および0.786の各反発水準は、それぞれおよそ412.38ドル、422.16ドル、430.06ドル、437.96ドル、449.22ドルとなります。
上昇局面では、WDCはまず410〜413ドルでしっかりとした足場を固める必要があり、その後、焦点は422ドルおよび430ドルへと移ります。438〜449ドルを上抜けてさらに上昇した場合、次の重要なレジスタンスゾーンは459〜464ドルとなります。このゾーンを明確に上回ると、次に注視すべき目標値は495〜500ドルおよび524〜525ドルです。
下落局面では、396.57〜397.19ドルが足元のサポートゾーンを形成しています。日足終値ベースでこのエリアを下回った場合、次のモデル観測レンジは378〜380ドルとなり、378.35ドルは短期の1.272下値拡張水準に相当します。軟調な展開が続く場合、中期的なサポートは366〜367ドルに位置しています。
全体として、397ドル付近の領域が短期的な地合いを左右する一方、459〜464ドルが中期トレンド強化に向けた鍵となるゾーンです。397ドルを維持して422ドルを回復すれば反発局面の継続に有利となりますが、397ドルを下抜けた場合は、順次378〜380ドル、そして366〜367ドルへの警戒が必要となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。