


PLTR株価予想:ゴールドマン・サックスが目標株価を230ドルに引き上げ、株価200ドル突破を後押しする可能性



AIポッドキャスト


ゴールドマン・サックスはパランティア(PLTR)の投資判断を「買い」に引き上げ、目標株価を230ドルに設定した。ソブリンAIや業界特化戦略によるTAMの拡大と強いAI需要が背景にある。売上高は前年同期比約79%増と高成長を維持しており、発表を受けて株価は時間外取引で2%超上昇した。今後は民間顧客の開拓や契約状況が業績を左右する一方、テクニカル面では200ドルの節目や過去最高値の突破が焦点となる。

TradingKey - 米東部時間10月8日の取引開始前に、ゴールドマン・サックスのアナリスト、ガブリエラ・ボルジェス氏はパランティア(PLTR)の投資判断を「買い」に引き上げ、目標株価を230ドルに設定した。10月7日の終値194.12ドルに基づくと、この目標株価は約18.5%の上昇余地を示している。
ゴールドマン・サックスは、同社の獲得可能な最大市場(TAM)の拡大が続いていることや、拡大するAIソフトウェア需要を取り込むことを可能にする既存の競合優位性を背景に、パランティアには2027年に向けて引き続き市場を上回るパフォーマンスを見せる潜在力があるとみている。
ゴールドマン・サックスはこの投資判断調整における3つの主要な推進要因として、ソブリンAI、カスタマイズされたAIアプリケーション、そしてパランティアの業界特化(バーティカリゼーション)戦略を挙げた。政府機関や企業顧客の間で、独立して運用されるAIシステム、特定セクター向けアプリケーション、データセキュリティに対する需要が高まるなか、パランティアのソフトウェアプラットフォームのカバー範囲は、従来の政府系プロジェクトを超えて民間顧客や業界向けソリューションへと拡大している。
事業指標の観点から見ると、パランティアの売上高ランレートは年率換算で約80億ドルに達しており、過去12カ月間の売上高は前年同期比で約79%増加した。ゴールドマン・サックスは、同社が高い成長率を維持できれば、獲得可能な最大市場(TAM)の拡大が今後の売上成長の余地を提供すると考えている。ただし、230ドルという目標株価はアナリストが将来の成長仮定に基づいて設定したバリュエーション上の目標であり、実際の株価動向は民間顧客の増加、契約金額、売上成長が予想に届くかどうかに依然として左右される。
発表を受けて、PLTRの株価は時間外取引で2%超上昇して198ドルを超え、投資判断引き上げに対して市場が好意的に反応したことを示した。しかし、株価は心理的節目である200ドルや過去の高値にも接近しているため、短期的に上昇を継続できるかどうかはテクニカル要因と併せて引き続き観察する必要がある。
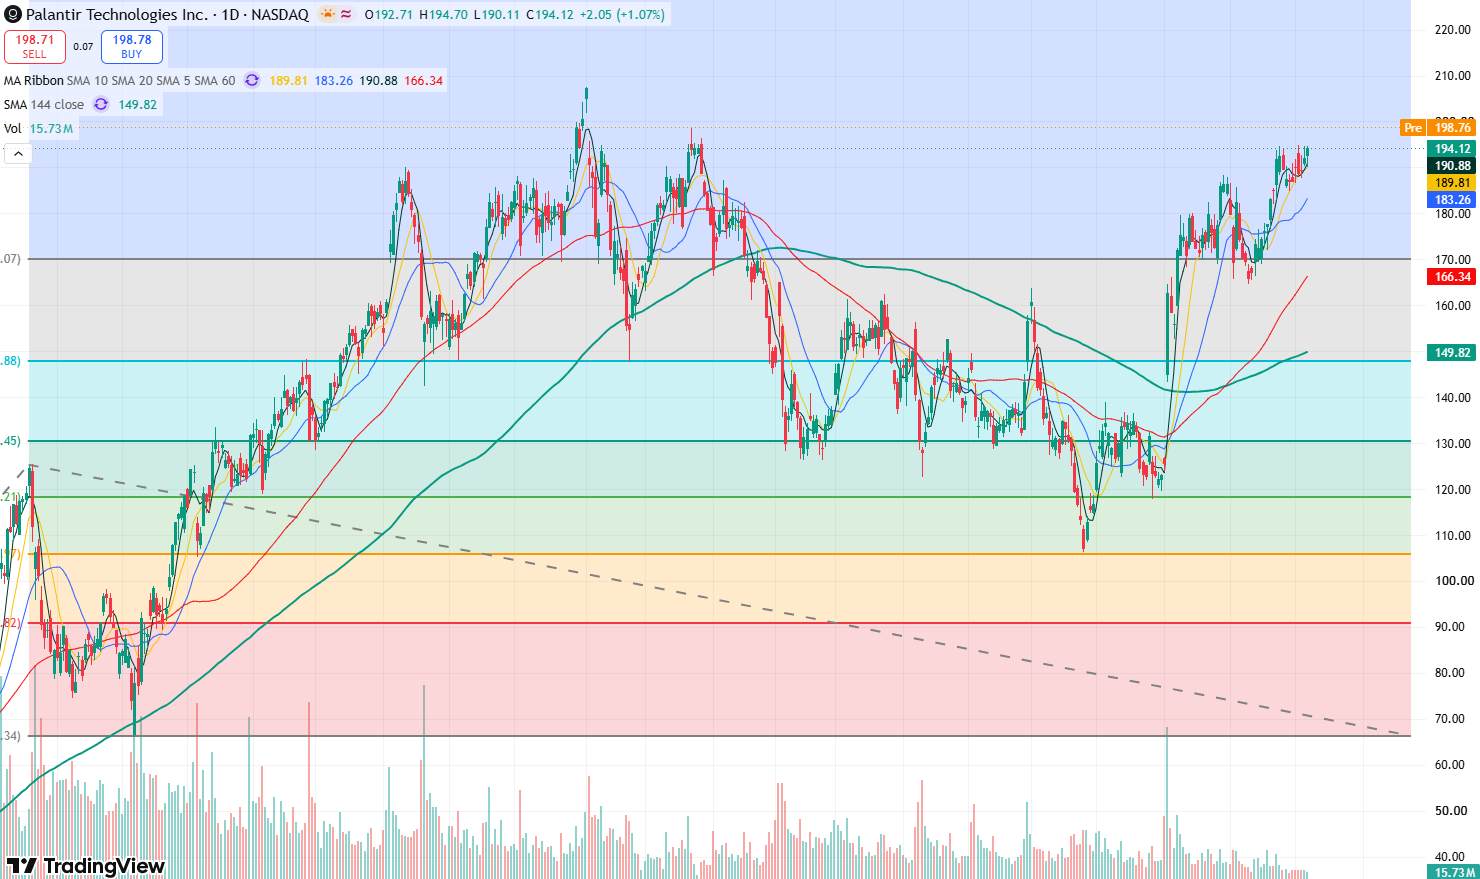
PLTR日足株価チャート。出所:TradingView
テクニカルな観点からは、本日の取引開始後の株価パフォーマンスが時間外取引の勢いを維持すれば、直近のもみ合い上限であった194.68ドルを上抜け、さらなる上昇余地が開けることになる。最初の上昇目標は200ドルの節目を試すことであり、これを突破した場合は過去最高値の207.52ドルをさらに試すことになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。