


9月14日のEli Lilly and Co (LLY) 値動きは3.01%上昇:主な推進要因が明らかにされました



Eli Lilly and Co (LLY) 値動きは3.01%上昇しました。医薬品 & 医療研究セクターは1.81%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 3.01%、Pfizer Inc (PFE) 上昇 0.34%、AbbVie Inc (ABBV) 上昇 1.83%。
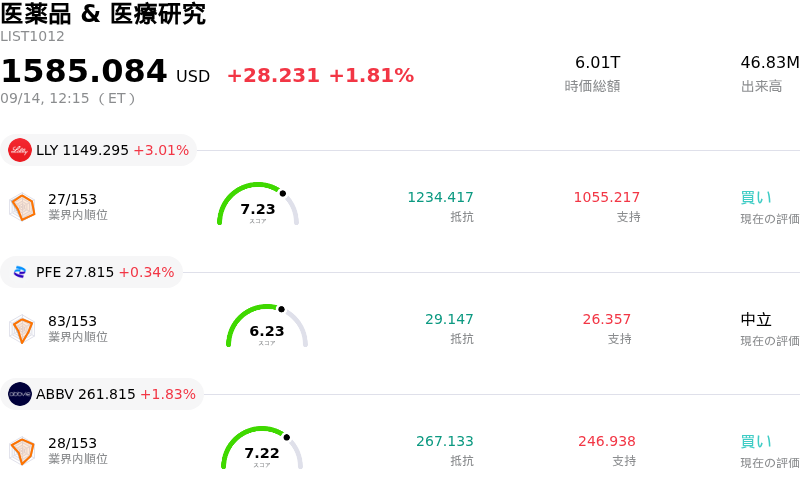
本日のEli Lilly and Co(LLY)の株価上昇の要因は何ですか?
イーライリリーの経営陣がモルガン・スタンレー・グローバル・ヘルスケア・カンファレンスに参加する中、同社株は出来高の増加とともに上昇モーメンタムを見せました。経営陣の発言では、主力代謝疾患治療薬であるマンジャロやゼップバウンドの商業的拡大軌道に加え、より広範な後期開発段階にある医薬品パイプラインの最新情報が強調されました。投資家は生産能力、世界的な供給体制、進行中の治験に関する戦略的アップデートを好感し、バイオ医薬品大手としての長期的な成長期待が改めて強まりました。
同社の堅調な臨床開発と戦略的なポートフォリオ拡大は、引き続き市場の旺盛な関心を支えています。主力の糖尿病および肥満症治療薬における心血管疾患への適応拡大に向けた当局手続きの進展や、神経科学分野の強化を目的とした戦略的買収など、最近の成果は持続的な実行力を示しています。さらに、トリプル作動薬のレタトルチドをはじめとする次世代の代謝疾患候補薬に対する強い関心は、魅力的なパイプラインのストーリーを提供し、リリーが競争優位性を維持する能力に対する投資家の信頼を強めています。
本日の堅調な株価動向は、大手製薬株全般でのもみ合い局面を経た後の、機関投資家による押し目買いも反映しています。ウォール街のアナリストによる最近の分析では、セクター全体のボラティリティにもかかわらず、根本的な売上成長と収益ポテンシャルは引き続き力強く、魅力的なリスク・リターン特性を備えている点が強調されています。主要市販薬に対する持続的な需要と、広範な第3相治験パイプラインの組み合わせが、機関投資家の間で好意的な投資心理を引き続き牽引しています。
Eli Lilly and Co(LLY)のテクニカル分析
技術的に見ると、Eli Lilly and Co (LLY)はMACD(12,26,9)の数値が-13.994で、売りのシグナルを示しています。RSIは45.533で中立の状態、Williams%Rは75.965で売りの状態を示しています。ご注意ください。
Eli Lilly and Co(LLY)のメディア報道
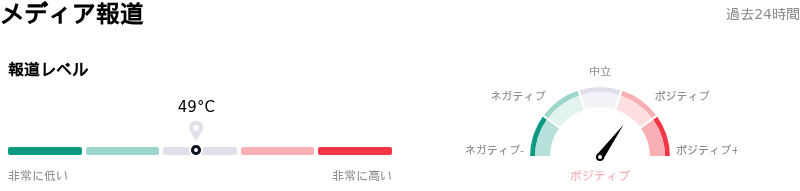
メディア報道に関して、Eli Lilly and Co (LLY)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Eli Lilly and Co(LLY)のファンダメンタル分析
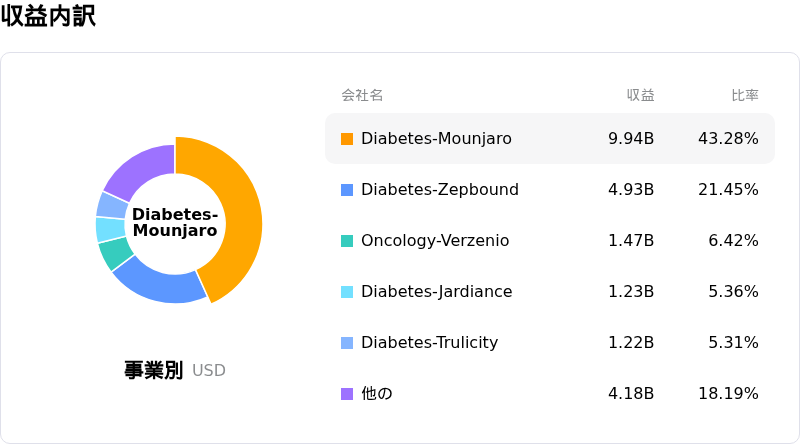
Eli Lilly and Co (LLY)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$65.18Bで、業界内で4位です。純利益は$20.64Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1300.31、最高は$1600.00、最低は$891.22です。
Eli Lilly and Co(LLY)に関する詳細
企業固有のリスク:
- 主力インクレチン製品群における実勢価格の低下:直近の市場データによると、マンジャロやゼップバウンドといった主力GLP-1治療薬の米国における実勢価格が約9%下落しており、肥満症および糖尿病領域での価格競争激化と粗利益率の圧迫を示しています。
- アナリストによる格下げと獲得可能市場への懐疑論:機関投資家による格下げが日中取引での売りを誘発しています。これは、肥満症治療薬の長期的な獲得可能な最大市場(TAM)の予測が楽観的過ぎる点や、今後登場する経口GLP-1製剤に対する患者の長期的な服薬コンプライアンスが予想を下回る可能性への懸念が背景にあります。
- IPR&D費用とM&Aによる利益希薄化:AtaiBeckley取引の完了や、買収に伴う27億8,000万ドルの仕掛研究開発(IPR&D)費用の計上を含む最近の数十億ドル規模のM&Aは、高バリュエーションで取引されている同社株の足元の最終利益と資本規律を脅かしています。
- 違法な自家調剤とパイプラインの知財訴訟リスク:同社は、レタトルチドなどの開発中資産に対する無許可な闇市場での調剤や流通に伴う法的・事業上のリスク増大に直面しており、知的財産と患者の安全を守るために積極的な訴訟提起を迫られています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。