


9月14日のDell Technologies Inc (DELL) 値動きは6.85%下落:値動きの背後にある事実



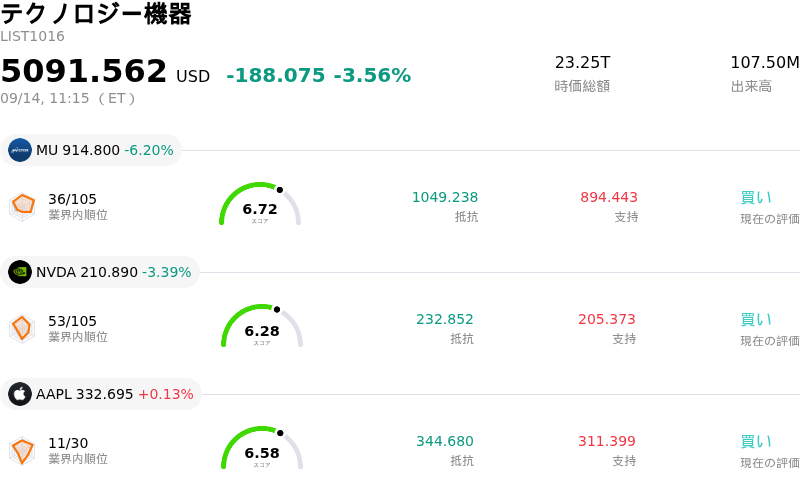
Dell Technologies Inc (DELL) 値動きは6.85%下落しました。テクノロジー機器セクターは3.56%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 6.30%、NVIDIA Corp (NVDA) 下落 3.47%、Apple Inc (AAPL) 上昇 0.13%。
本日のDell Technologies Inc(DELL)の株価下落の要因は何ですか?
デル・テクノロジーズの株価は、連日の力強い急伸によって過去最高値を更新した後、大幅な反落に見舞われた。好調な第2四半期決算、通期業績予想の上方修正、およびAIインフラ需要に関する力強いコメントを受けて株価が急騰した後、短期のモメンタムトレーダーや機関投資家による積極的な利益確定売りが膨らんだ。同社の拡大するAIサーバーの受注残高や売上高見通しの引き上げに対する大幅な楽観論が織り込まれていたことから、高水準のバリュエーションにおいて市場参加者がリスク・リターンの動向を再評価する中で、株価は自然な調整局面に直面した。
デルの全体的な事業動向は、AI最適化サーバーや利益率の高いエンタープライズ向けストレージソリューションに対する極めて強い需要に支えられ続けているものの、足元の市場の議論ではAIハードウェア導入の収益性構造への関心が一段と高まっている。AIサーバーの出荷は大幅な売上高の拡大を牽引しているものの、同社の従来のエンタープライズ向けストレージやクライアントソリューションと比較すると、増収に伴う営業利益率の貢献度が低い。株価が直近の受注残高の収益化をフルに織り込む水準に近づくにつれ、投資家は潜在的な利益率の押し下げや、急速なデータセンター拡張の維持に必要な資本要件に対して過敏になった。
さらに、一般的な規制開示文書により明らかになった大手プライベート・エクイティ(PE)スポンサーによる株式分配や売却に関する最近の開示も圧迫要因となり、足元の急騰後の流通市場に新たな供給をもたらした。日中の軟調な動きにもかかわらず、デルのファンダメンタルズを巡る強気な評価は、膨大な受注残高、企業におけるAI計算基盤の導入加速、そして次世代ITインフラにおける優位な長期的ポジションによって引き続き支持されている。短期的には、売買動向はハードウェアの利益率の推移に対する市場の消化具合や、テクノロジーセクター全体における広く行き渡った利益確定売りの動向に左右される見通しだ。
Dell Technologies Inc(DELL)のテクニカル分析
技術的に見ると、Dell Technologies Inc (DELL)はMACD(12,26,9)の数値が12.587で、買いのシグナルを示しています。RSIは58.142で中立の状態、Williams%Rは26.964で買いの状態を示しています。ご注意ください。
Dell Technologies Inc(DELL)のメディア報道
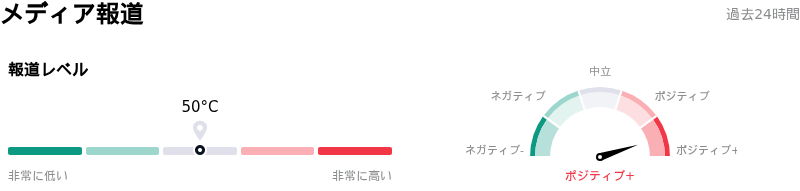
メディア報道に関して、Dell Technologies Inc (DELL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Dell Technologies Inc(DELL)のファンダメンタル分析
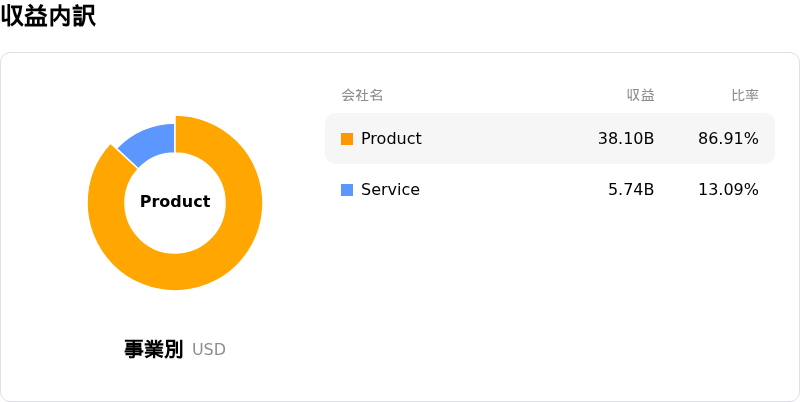
Dell Technologies Inc (DELL)はテクノロジー機器業界に属しています。最新の年間売上高は$113.54Bで、業界内で2位です。純利益は$5.94Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$570.91、最高は$700.00、最低は$465.00です。
Dell Technologies Inc(DELL)に関する詳細
企業固有のリスク:
- スポンサーによる株式処分とインサイダーの売り圧力:2026年9月11日に提出されたSEC Form 144届出書により、主要プライベート・エクイティ・スポンサーであるシルバーレイク・パートナーズIVによるクラスC普通株式の売却計画が判明しました。これは数百万ドル規模の株式清算が数週間にわたって続く傾向の延長線上にあり、株価が高水準にある中で機関投資家による直接的な上値圧迫要因となっています。
- フリーキャッシュフローの乖離と運転資本の負担:決算発表後の最近の財務分析では、大規模なAIサーバー展開に必要な多額の在庫積み増しや顧客向けファイナンス売掛金の影響で、GAAPフリーキャッシュフローがウォール街予想を約77%下回る9億8600万ドルにとどまり、会計上の純利益とキャッシュ転換率との乖離拡大が浮き彫りになっています。
- 低粗利益率のAIハードウェア製品ミックスによる粗利益率の低下:アナリストの解説では、デルが歴史的に高い利益率を誇るエンタープライズ向けストレージやPC事業と比較して、営業利益率が1桁台半ばにとどまるAI最適化サーバーへと売上構成が急速にシフトする中で、継続的な粗利益率の圧迫が強調されています。
- 部品の供給不足と投入コストのインフレ:高帯域幅DRAM、NAND型フラッシュメモリ、先端CPU、およびサーバー部品全般における供給制約が続いており、短期的な受注残の納入スケジュールを脅かすとともに、デルのハードウェア製造ネットワーク全体におけるコストインフレリスクを加速させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。