


米10月PPIは6.5%上昇、フィラデルフィア半導体株指数が5%急落、AMDは最大10%急落



AIポッドキャスト


米10月PPIの前年同月比上昇率が約4年ぶりの高水準を記録し、FRB高官のタカ派的発言も相まって、米国株は主要指数揃って下落した。特にフィラデルフィア半導体株指数が5%超急落するなど、高バリュエーションの成長株が大きな打撃を受けた。根強いインフレ圧力と好調な経済指標により、市場では高金利の長期化や追加利上げに対する警戒感が強まっており、借入コストの上昇およびバリュエーションの低下が株式市場への下押し圧力となっている。

TradingKey - 米国の10月生産者物価指数(PPI)の発表を受けて、米国株は下落した。前月比の伸びは市場予想を下回ったものの、前年同月比の上昇率は依然として約4年ぶりの高水準に達した。米連邦準備理事会(FRB)高官によるタカ派的な発言も重なり、市場では12月の利上げ幅やその後の金融引き締めの可能性を見極める動きが続いた。
本稿執筆時点で、ダウ平均は0.43%安の52,069.75ポイント、Nasdaq総合指数は1.82%安の24,903.84ポイント、S&P 500種指数は1.16%安の7,504.66ポイントとなった。
フィラデルフィア半導体株指数は5%超下落し、10,000ポイントの大台を割り込んだ。構成銘柄では、AMD(AMD)が9.45%急落、ブロードコム(AVGO)が6.04%安、インテル(INTC)が6.03%下落、マイクロン・テクノロジー(MU)が4.61%安、エヌビディア(NVDA)が3.88%安、TSMC(TSM)が2.83%安、ASML(ASML)が1.42%安となった。
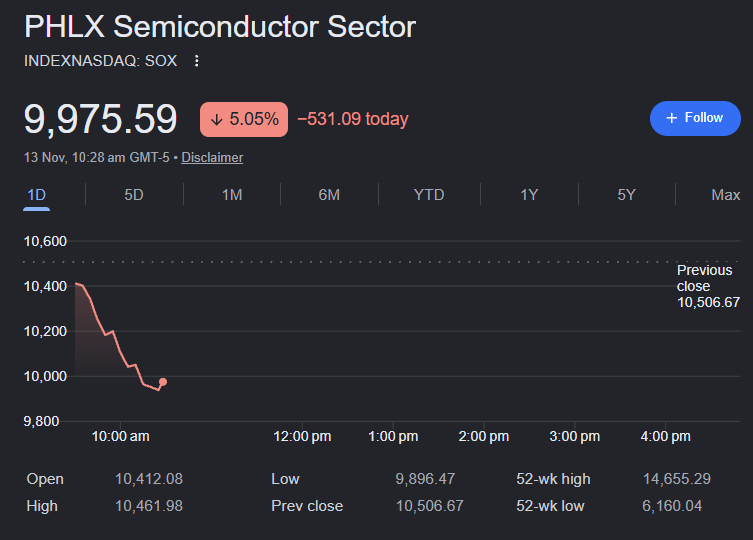
フィラデルフィア半導体株指数、出所:グーグル・ファイナンス
米労働統計局が金曜日に発表した10月のPPIは前月比0.3%上昇と、市場予想の0.4%を下回ったものの、前月分は1.4%に上方修正された。前年同月比では6.5%上昇と、9月の6.3%から加速し、2022年11月以来の大幅な伸びを記録した。
当月の財(モノ)の価格は、主に食品や基礎有機化学品の値上がりを背景に0.5%上昇した。サービス価格は0.2%上昇し、5カ月連続の上昇となった。前月比での伸び鈍化は沈静化の兆しを一部に示したものの、前年同月比でのインフレ加速の継続やサービス価格の根強い上昇は、物価圧力が依然として本格的には和らいでいないことを示している。
これに先立ち発表された10月の米消費者物価指数(CPI)は予想を上回る上昇となり、非農業部門雇用者数も大幅増となったほか、失業率は4.2%から4.1%へと低下した。これらの指標が相まって、米経済の底堅さとインフレ抑制の必要性を裏付ける格好となり、市場では12月に25ベーシスポイントの利上げが行われるか、それ以上の大幅利上げとなるかの見直しが進んでいる。
ボストン連銀のコリンズ総裁は金曜日、景気を冷やしインフレを抑制するためには、時に金利引き上げが必要になると述べた。これにより住宅の購入や建設のコストは上昇するものの、長期的な物価安定は住宅市場や経済全体に恩恵をもたらすと指摘した。
シカゴ連銀のグールズビー総裁はCNBCに対し、エネルギーコストの上昇以外の品目にもインフレが波及しているほか、データセンター需要も物価を押し上げていると語った。同総裁は、FRBが現在2%のインフレ目標達成に向けた軌道に乗っていないとの見方を示し、指標の悪化が続くようであれば、より積極的な政策対応が必要になる可能性があると述べた。
米国株にとっては、高金利が一段と長期化する、あるいはさらに上昇し続ける可能性が下押し圧力となっている。借入コストの上昇は企業の支払利息を増加させる一方、金利高観測は投資家が将来の収益に対して付与するバリュエーションを押し下げる。これら2つの要因は、事業拡大に向けた外部資金調達に依存する企業や、高バリュエーションの成長株にとって特に直接的な打撃となる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。