


アップル株が最高値更新:PER37倍の背景にある「AI安全資産プレミアム」の論理



AIポッドキャスト


米東部時間11月12日、アップルの株価は359.3ドルと最高値を更新した。AI関連銘柄が売られる中、同社は巨額の設備投資を抑制しつつ、安定したキャッシュフローと強力な株主還元を維持している。売上高の約2%にとどまる設備投資負担や、高いブランド維持率に支えられたサービス事業の拡大が強みである。市場は同社をハイテク企業ではなく優良消費財企業として評価し、予想PER37倍のプレミアムを容認している。今後は、持続的なEPS成長や自社株買いの実践がマルチプル維持のカギとなる。
TradingKey - 米東部時間11月12日、アップル(AAPL)の株価は359.3ドルまで上昇し、再び最高値を更新した。AI関連銘柄が売られるなか、設備投資の抑制、安定したキャッシュフロー、継続的な自社株買いにより、アップルはディフェンシブなハイテク投資を求める資金の受け皿となっている。バーンスタインは、市場がアップルを優良消費財企業のように評価しているとみている。
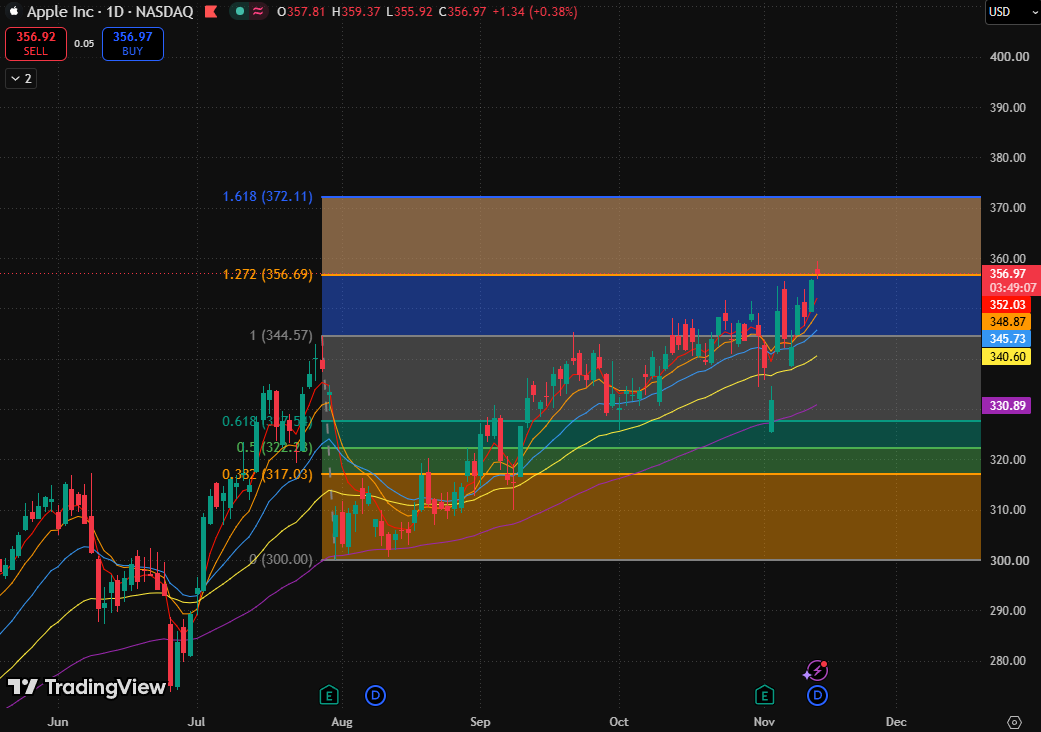
アップル株価チャート、出所:TradingView
AI設備投資負担の軽さを背景にアップルのキャッシュフロー優位性に注目
バーンスタインは、アップルの設備投資額が売上高の約2%を占めていると指摘した。グーグル(GOOGL)との提携や一部のAIモデルをオンデバイスで実行することにより、同社は高額なAIサーバーへの依存度を低減させている。
これにより、アップルは大規模なデータセンター建設に伴うキャッシュフロー圧迫の影響を受けにくくなっている。投資家がAI投資のリターン、資金調達コスト、設備調達の持続可能性を懸念し始めるなか、アップルの魅力は異なる論理から生まれている。すなわち、AIアプリケーションに参入しつつ、株主還元により多くの資金を確保できる点だ。
2026年度、アップルは自社株買いと配当を通じて約1,020億ドルを株主に還元した。バーンスタインは、同社が2027年度と2028年度にも、それぞれ時価総額の約3.0%および3.3%に相当する自社株買いを実施する余力を依然として備えていると予想している。継続的な自社株買いは発行済み株式数を減少させ、1株当たり利益(EPS)を下支えするとともに、収益の安定性に対する投資家の信認を高めるのに寄与する。
アップルのPERが過去最高の37倍に達する:市場はなぜプレミアムを支払うのか?
アップルの株価は現在、2027暦年の予想1株当たり利益(EPS)の約37倍で取引されており、S&P 500に対する相対的な予想PER(株価収益率)は2倍に達し、いずれの指標も過去最高水準にある。
このプレミアムは、業界を牽引する成長力によるものではない。バーンスタインは、メガキャップ(超大型)ハイテク企業の中でアップルの成長率は際立っているわけではないものの、収益の予測可能性がより高いと指摘した。約14億人のiPhoneアクティブユーザーが継続的な買い替え需要を生み出しているほか、サービス事業が売上総利益の約40%を占めており、収益の持続性を一段と高めている。
顧客ロイヤルティと価格決定力もこの見方を裏付けている。各種調査を引用したバーンスタインの指摘によると、iPhoneのブランド維持率は約90%に達し、価格感応度は他の主要なスマートフォンより低い。これは、同社が顧客基盤や製品の利益率を防衛する上で優位な立場にあることを示している。
そのため同社は、アップルについてコストコ(COST)やウォルマート(WMT)といった優良消費関連企業と比較する方が適切だとみている。これら2社がそれぞれ約46倍と約39倍の予想PERで取引されていることを考慮すると、このグループの中でアップルの37倍というバリュエーションは突出しているわけではない。
株価の最高値更新は、キャッシュフローや業績の見通しの確かさに対して市場が進んでプレミアムを支払う姿勢を反映している。しかし、バリュエーションが過去最高水準にあることは、逃避資金の流入による継続的なマルチプル(PER評価)拡大に依存するのではなく、EPSの成長を株価ペースに追随させるために、アップルが今後も買い替え需要の実現、サービス事業の成長、自社株買いを着実に達成し続けなければならないことも意味している。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。