


金、4,000ドル割れで続落 米インフレ上昇やFRBの12月利上げ観測が重石に



AIポッドキャスト


11月12日の金相場(XAUUSD)は、米10月CPIが市場予想を上回り、FRBのタカ派姿勢から12月の追加利上げ観測が強まったことで、米ドル高と米債利回り上昇が重なり3日続落した。中長期的には主要中央銀行による継続的な金購入が下値を支えるものの、短期的には4,000ドルが重要な心理的節目となっており、ドル高基調が続けば3,960ドル近辺への下落リスクが意識されている。今後は米PPI統計や要人発言が注目材料となる。

TradingKey - 11月12日の金相場(XAUUSD)は下落基調が継続し、アジア時間早朝の取引で4,000ドルを一段と割り込み、一時3,968ドル近辺の日中安値を付け、3日続落となった。これに先立ち、米10月消費者物価指数(CPI)が市場予想を上振れたことに加え、米連邦準備理事会(FRB)当局者によるタカ派的な発言も重なり、市場では12月の利上げ観測が大きく高まった。米ドル高と米債利回りの上昇も金相場のさらなる下押し圧力となった。
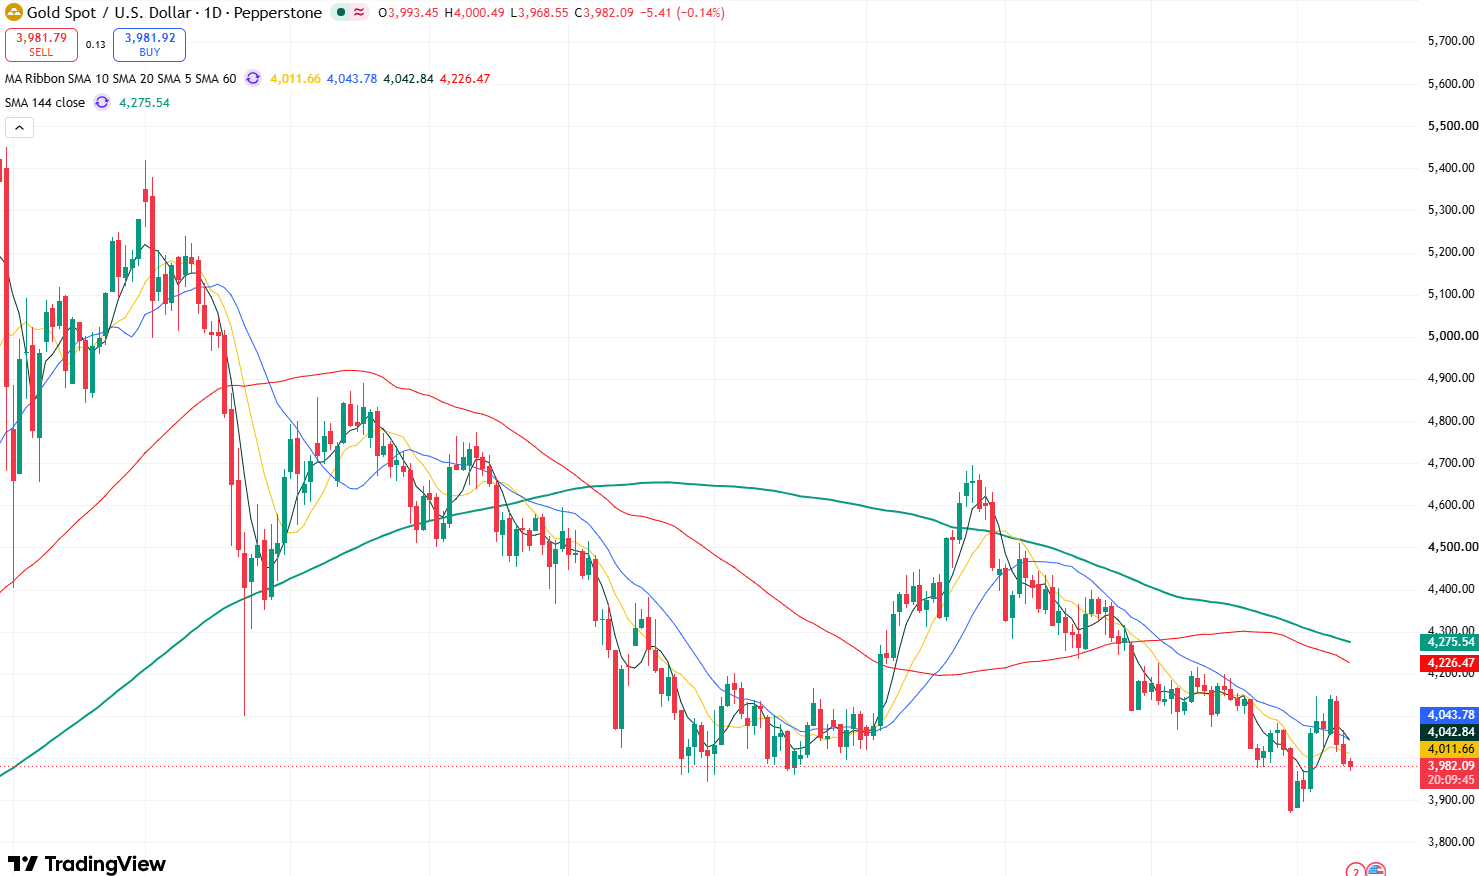
金価格の日足チャート、出所:TradingView
ファンダメンタルズの観点からは、市場予想を上回る米インフレ指標が最近の金相場下落の主因となっている。米労働統計局が発表した統計によると、10月のCPIは前月比0.4%上昇し、市場予想の0.3%を上回った。一方、FRB当局者はインフレ圧力が依然として根強いことを最近改めて強調している。FRBのクリストファー・ウォラー理事は以前、コアCPIが前月比0.3%に達した場合、FRBは12月に50ベーシスポイント(bp)の利上げを検討すべきだと指摘していたが、10月のコアCPIは最終的にその水準に達した。
インフレ指標の発表を受け、市場はFRBの金融政策に対する見通しを大きく修正した。CMEのデータによると、トレーダーが織り込む12月のFRBによる25ベーシスポイント(bp)の利上げ確率は90.6%に上昇し、50bp利上げの確率も9.4%へと上昇した。一方、ドル指数は2025年4月以来の高水準まで上昇し、米10年債利回りは一時5%近辺を付けた。ドル高は他通貨の保有者にとって金の購入コストを押し上げる一方、米債利回りの上昇は利息の付かない金を保有する機会費用を増加させる。
しかしながら、金相場には中長期的な需要による下支えも依然として見られる。Reutersは、中国をはじめとする主要中央銀行による継続的な金購入が相場の下値を支えており、米ドル高や米金利上昇による短期的な圧力を一部相殺していると指摘した。
短期的には、4,000ドルが金相場にとって回復すべき重要な心理的節目となっている。金価格がこの水準を下回ったまま推移すれば、市場は3,960ドル近辺の支持水準に注目することになる。米ドルと米債利回りの上昇が続けば、金相場はさらなる下押し圧力に直面する可能性がある。先行きについては、米生産者物価指数(PPI)統計や今後予定されるFRB当局者の発言が、12月の政策金利決定に向けた市場予想を方向付け続ける見通しだ。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。