


ネビウス決算プレビュー:売上高は500%超の増収予想、ウォール街の最高目標株価は410ドル



AIポッドキャスト


AIクラウド企業のネビウス・グループは、11月12日に第3四半期決算を発表する。市場予想は売上高が前年同期比約520%増の約9億700万ドル、調整後1株当たり損失が0.72ドル。マイクロソフトやメタとの大型契約が成長を牽引する一方、顧客集中や巨額の設備投資に伴う資金調達、希薄化リスクが懸念されている。アナリストの平均目標株価は約296.73ドルと上昇余地を示すが、データセンターの稼働スケジュールや通期ガイダンスの達成可否が今後の株価を左右する重要な分岐点となる。

TradingKey - AIクラウドコンピューティング企業のネビウス・グループ(NBIS)は、11月12日の米市場取引開始前に2026年第3四半期決算を発表し、米東部時間午前8時からカンファレンスコールを開催する。
決算発表を前に、ネビウスの株価は荒い値動きとなった。11月5日、NBISは日中安値となる113.30ドルまで下落し、年初来高値の299.86ドルから約62%下落して4月以来の安値を記録した。その後株価は連日反発し、直近では前日比約9.3%高の141.45ドルで取引されているものの、依然として年初来高値を約53%下回っている。
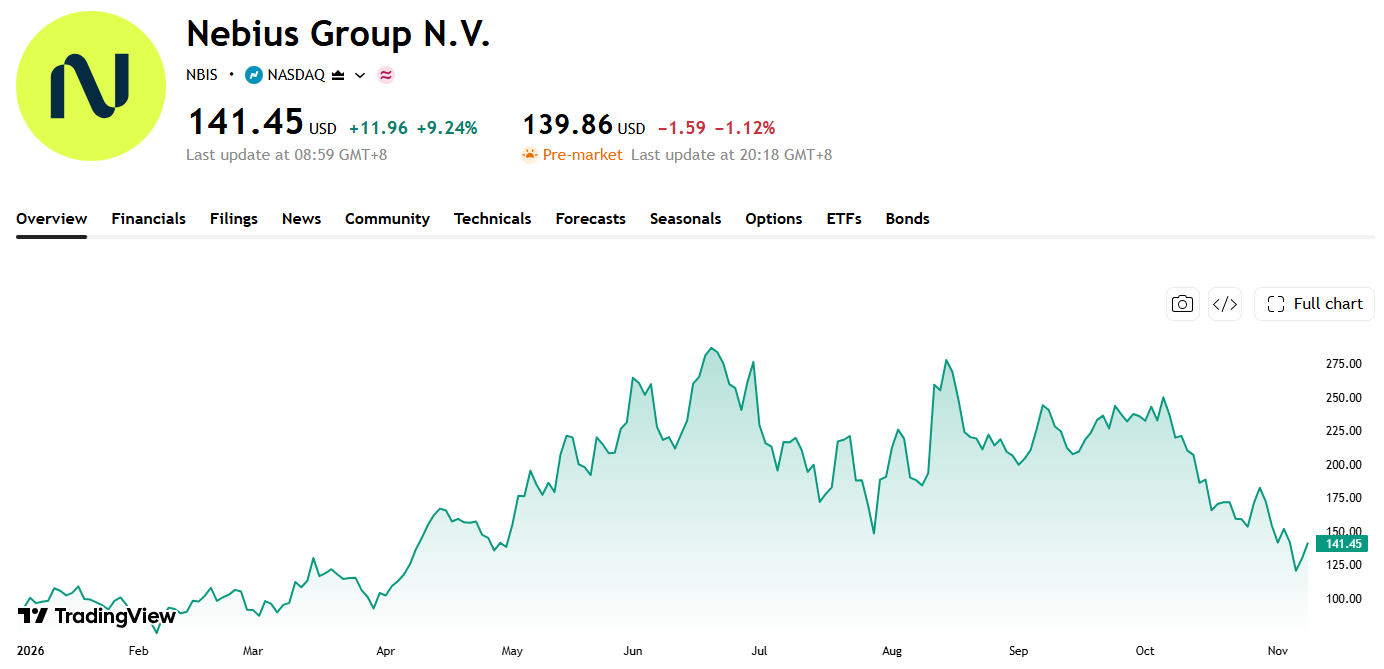
出所:TradingView
市場では、ネビウスがデータセンターのキャパシティを予定通りに提供できるか、顧客集中度が過度に高すぎないか、そして年間数百億ドル規模の設備投資に最終的にどれほどの追加的な負債調達や株式調達が必要になるかが懸念されている。第3四半期決算は、これらの課題を検証する重要なチェックポイントとなる。
第3四半期売上高は9億ドル突破の可能性も、通期ガイダンス達成がより重要
ウォール街は現在、ネビウスの第3四半期売上高を前年同期比520%超増の約9億700万ドル、調整後1株当たり損失を約0.72ドルと予想している。
前四半期のネビウスの売上高は前年同期比454%増、前期比約46%増の5億8,230万ドルとなり、市場予想を上回った。売上原価を差し引いた粗利益率は約77%で、グループ全体の調整後EBITDAは2億3,620万ドル、マージンは約41%に達した。中核であるネビウスAIクラウド事業の調整後EBITDAマージンは50%に迫った。しかし、データセンターの拡張や減価償却費、支払利息などの費用が高水準で推移したため、同四半期の継続事業からの純損失は約1億9,040万ドルとなった。
したがって、今四半期は1株当たり利益が予想を上回ったかどうかだけで判断することはできない。ネビウスは資本集約的な拡大フェーズにあるため、調整後利益とGAAPベースの純利益との大幅な乖離は今後も続く可能性が高い。投資家は、売上高の成長が導入済み設備の稼働率向上によって牽引されているのか、それとも新たな高コスト投資によってもたらされているのかを見極める必要がある。
同社はこれまで、2026年通期の売上高を30億〜34億ドル、年末時点の年換算ランレート売上高を70億〜90億ドル、グループ全体の調整後EBITDAマージンを約40%とする目標を維持してきた。第3四半期の売上高が約9億700万ドルに達した場合、第1〜第3四半期の累計売上高は約18億9,000万ドルに迫る。これは、通期ガイダンスの下限を達成するために、第4四半期の売上高が少なくとも約11億1,000万ドルに達する必要があることを意味する。
このため、第4四半期の見通しは、過去の実績である第3四半期の結果以上に極めて重要となる。経営陣が年末の年換算売上高目標70億〜90億ドルを改めて確認し、設備の稼働開始に向けた明確なスケジュールを示せば、足元の株価下落はリスクを過剰に織り込んだものだとして、市場は確信を取り戻す可能性がある。
マイクロソフトとメタの受注が成長を牽引、顧客集中や納入リスクが増大
ネビウスの収益成長は、主に新たな供給能力の稼働開始と大手顧客によるGPU利用の拡大によって牽引されている。経営陣はこれまで、AI向けコンピュート需要が供給を上回り続けており、新設されたキャパシティは通常、正式稼働前に顧客への割り当てが完了していると説明していた。
同社はGPU価格の好調さからも恩恵を受けている。ネビウスが以前開示したところによると、次世代「Blackwell」のコンピュート能力の一部におけるオークション価格は、過去のピーク時価格を約15%上回り、既存プロジェクト向けの見積もりを約20%上回っていた。短期コンピュート契約における単位あたりの収益も以前のプロジェクトを大幅に上回っており、高性能GPUの供給逼迫が同社に引き続き一定の価格決定力をもたらしていることを示している。
ネビウスとマイクロソフト(MSFT)の契約規模は約174億ドルと評価されており、マイクロソフトが追加サービスを購入した場合は約194億ドルに拡大する可能性がある。この契約は同社に対し、複数の段階にわたってGPUインフラを提供することを求めており、猶予期間の経過後もネビウスが合意された期日を守れず、代替キャパシティを提供できない場合、マイクロソフトは該当するサービスバッチを解約する権利を有する。
最近の報道によると、マイクロソフトはネビウスやアイレン(IREN)、Nscaleなど新興クラウドコンピューティング事業者のプロジェクトに対する精査を強化しており、高コストで納入リスクが大きい一部の新規プロジェクトに対して、より慎重な姿勢をとっている。マイクロソフトはネビウスとの中核契約の解除を発表していないが、投資家は経営陣がプロジェクトのスケジュールに変更がないことを確認するかどうか、またマイクロソフトが引き続き提携拡大に前向きであるかに注目している。
一方、メタ(META)はネビウスと5年間で120億ドル規模の専用コンピュート契約を締結しており、キャパシティの提供は2027年初頭に開始される見込みだ。メタはまた、ネビウスが第三者顧客に販売できない特定クラスターの余剰コンピュート能力を最大150億ドルの追加額で購入することにも合意しており、両社の潜在的な提携規模は約270億ドルに達する。
これらの長期契約は将来の収益の可視性を高める一方で、顧客集中度の上昇をもたらしている。ネビウスが開示したところによると、第2四半期には上位3社の顧客が売上高のそれぞれ約24%、21%、14%を占めていた。これらの顧客のうち1社でも納入の遅延やキャパシティ要件の調整、あるいは追加発注の停止を行えば、短期的な成長見通しは大きな影響を受ける可能性がある。
長期的に見れば、マイクロソフトとメタは自社データセンターの建設も進めている。大手テック企業が現在ネビウスのような新興クラウド事業者を利用しているのは、自社のコンピュート能力の構築がAI需要に追いついていないことも一因だ。今後、自社構築のキャパシティが増加した場合、ネビウスは一握りのハイパースケーラーへの長期的な依存を避けるため、AIモデル開発企業や一般企業、政府機関の顧客をさらに獲得していく必要がある。
200億〜250億ドルの設備投資、資金調達能力が試される
ネビウスの成長モデルは、エヌビディア製GPUの継続的な購入やデータセンターの拡張、事前の電力確保を必要とし、その所要資金は従来のソフトウェア企業をはるかに上回る。第2四半期における同社の設備投資額は約57億ドルに達し、主にGPUや関連ハードウェア、データセンターの拡張に充当された。経営陣は2026年通期の設備投資額が200億ドルから250億ドルに達すると見込んでいる。
同社は、顧客からの前受金、営業キャッシュフロー、資産担保融資、転換社債、株式調達を組み合わせることで、事業拡大を支えたい考えだ。第2四半期に締結された契約の一部には、関連する設備投資の50%〜60%を賄う前受金が含まれており、ネビウスが自社のバランスシートのみに依存する度合いの軽減につながっている。
しかし、資金調達は依然として株主にとって最大の懸念事項である。ネビウスは第2四半期にATM(アット・ザ・マーケット)増資を通じて資金を調達したため、発行済株式数が増加した。8月には、元本総額約57億5,000万ドルのシニア転換社債の発行を完了した。さらに10月には、世界規模でのキャパシティ拡張を支えるため、シティから35億ドルのシニア担保付き融資を確保した。
これらの資金調達は同社の短期的な事業拡大能力を高める一方で、支払利息の増加や潜在的な株式の希薄化をもたらす。データセンターが予定通り稼働し、高い稼働率を維持できれば、新たに投じられた資本は収益へと結びつく見通しだ。しかし、プロジェクトに遅延が生じた場合、収益の計上が先送りされる一方で、ネビウスは元利金の返済、減価償却費、営業費用を先行して負担することになり、キャッシュフローへの圧迫が急速に強まる可能性がある。
ウォール街はネビウスの長期的な見通しについて比較的楽観的な姿勢を保っている。TipRanksによると、過去3カ月間にウォール街のアナリスト13人がネビウスをカバーしており、NBISの平均目標株価は約296.73ドル、最高値は410ドル、最安値は144ドルとなっている。直近株価の141.45ドルと比較すると、この平均目標株価は約110%の上昇余地を示している。
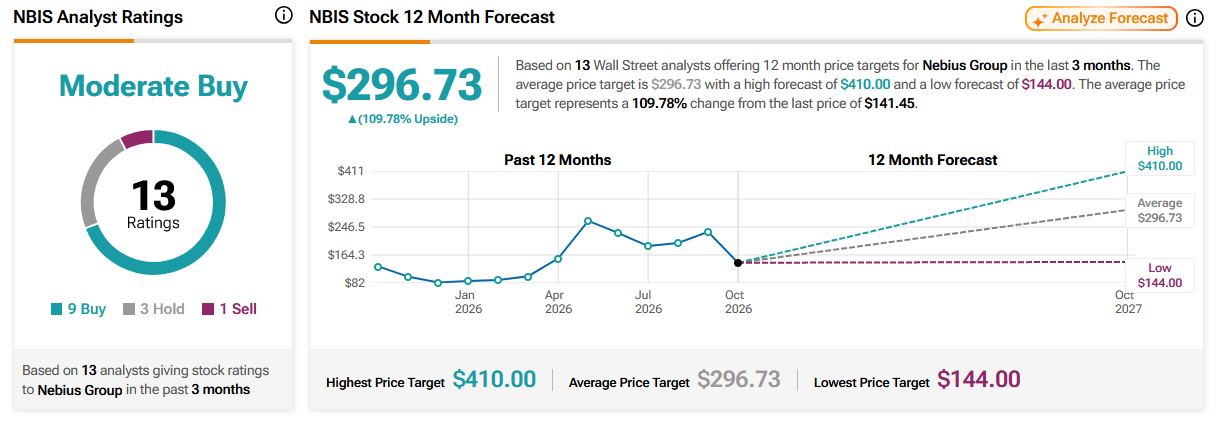
出所:TipRanks
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。