


米10月CPIプレビュー:インフレの伸びは鈍化か、米国株、ドル、金はどう反応するか?



AIポッドキャスト


米労働統計局が発表する10月の米消費者物価指数(CPI)は、ガソリン価格の上昇鈍化により総合インフレ率の伸びが縮小する見込みである。しかし、衣料品や輸入雑貨の価格上昇、住居費およびサービスの粘着性から、コアインフレ率は高止まりが警戒されている。市場では12月の追加利上げ確率が上昇しており、今回のデータ結果がFRBの金融政策見通しを左右することで、米国株のバリュエーション、米ドルの動向、および金(XAUUSD)の価格変動に直結する重要な転換点となる。

TradingKey - 米東部時間11月10日(火)、米連邦準備制度理事会(FRB)による12月の金利決定を控えた重要なインフレ指標である10月の米消費者物価指数(CPI)が発表される。米労働統計局は、同統計が米東部時間午前8時30分に発表されることを確認した。市場では、ガソリン価格の上昇鈍化を背景に、10月の総合インフレ率は9月から鈍化する可能性があると予想されているものの、コアインフレ率は依然としてやや粘着性を保っている。このデータは、FRBが12月も利上げを継続するかどうかに関する市場予想を左右し、米国株、米ドル、金(XAUUSD)にわたり、新たな相場変動を引き起こす可能性がある。
10月CPIは鈍化か、依然としてコアインフレが焦点
FactSetの調査によると、エコノミストは10月の総合消費者物価指数(CPI)が前月比0.24%上昇と、9月の0.6%上昇から伸びが鈍化すると予想している。一方、コアCPIは前月比0.2%上昇と予想され、こちらも9月の0.3%上昇から減速する見込みである。ただし、金融機関の予測にはある程度のばらつきがあり、RBCは総合CPIとコアCPIがいずれも前月比0.3%上昇すると見込んでいる一方、バンク・オブ・アメリカは総合CPIが0.4%上昇、コアCPIが0.3%上昇すると予測している。
注目すべき点として、2025年の米政府機関閉鎖に伴い10月のCPIデータが通常通り収集できなかったため、米労働統計局(BLS)は今回、大半のCPI構成項目について前年同月比の変動率を公表しない。そのため、市場は総合CPIおよびコアCPIの前月比の動向や、住居費、財、サービスの各価格の具体的な動向をより注視することになる。
インフレの構成要因から見ると、ガソリン価格の上昇鈍化が10月の総合CPI減速の主因であった可能性が高い。UBSのアナリストは、総合インフレに対するエネルギー価格の寄与度が、9月の0.39パーセントポイントから10月には0.04パーセントポイントへと低下した可能性があると試算している。また、新車および中古車価格の下落も、インフレ圧力を一定程度和らげる可能性がある。
しかし、コアインフレがこれに連動して改善するとは限らない。RBCのエコノミストは、衣料品、履物、玩具、IT機器などの輸入品価格が加速傾向にあり、関税コストが徐々に消費者に転嫁されている可能性が高いと指摘した。さらに、住居費やコアサービスのインフレは依然として粘着性が高く、米国の基調的なインフレ圧力がまだ完全には沈静化していないことを示唆している。
米連邦準備制度理事会(FRB)の金融政策に対する思惑も、今回のCPI発表への注目度を高めている。FRBは10月の会合でフェデラルファンド(FF)金利の誘導目標を3.75%〜4.00%で据え置いたものの、直近の雇用統計は堅調さを維持しており、インフレ率も目標である2%を上回ったままである。先物市場の織り込み状況によると、12月に25ベーシスポイント(bp)の追加利上げが実施される確率は、従来の67%から約80%へと大幅に上昇している。
モーニングスターは、ナティクシスのチーフ米エコノミストであるクリストファー・ホッジ氏の見解を引用し、10月のインフレ率が鈍化したとしても、物価の上昇に粘着性があり労働市場が安定している限り、FRBは12月に追加利上げに踏み切る必要があるかもしれないと伝えている。したがって、今回のCPIの数値が市場予想通りであったとしても、現在のタカ派的な政策期待の織り込みを変えるには不十分である可能性がある。
米国株、米ドル、金への影響
米国株市場にとって、10月のコアCPIが前月比0.2%以下にとどまれば、基調的なインフレ圧力が緩和したと市場に受け止められ、FRBによる12月の利上げ観測が後退する可能性がある。米国債利回りが低下すれば、NasdaqやAI、半導体などの高バリュエーションセクターを中心とした反発を後押しするだろう。逆に、コアCPIが0.3%以上に達し、特に財とサービス双方の価格が同時に上昇した場合は、市場で利上げ観測が一段と強まり、米国債利回りが上昇してハイテク成長株の重荷となりかねない。なお、総合CPIの上振れが主にエネルギーによるもので、コアインフレが穏やかな水準にとどまるのであれば、米国株への悪影響は比較的限定的となる可能性がある。
米ドルについては、今回のCPIデータが12月のFRB金融政策決定会合に対する市場予想を変化させるかどうかにその動向が大きく左右される。総合CPIとコアCPIの双方が予想を上回った場合、インフレの粘着性から米国の金利がより長期にわたって高水準にとどまるか、あるいは一段の利上げが行われる可能性が高まり、米ドルに新たな上昇モメンタムをもたらす可能性がある。一方、コアCPIが予想を下回り、市場が12月の利上げ確率を引き下げた場合、米国債利回りの低下がドルの金利優位性を損ない、ドル指数は一時的な反落に見舞われやすくなる。ただし、エネルギー価格の上昇によって総合CPIのみが高水準となった場合、米ドルの上値は限られる可能性がある。
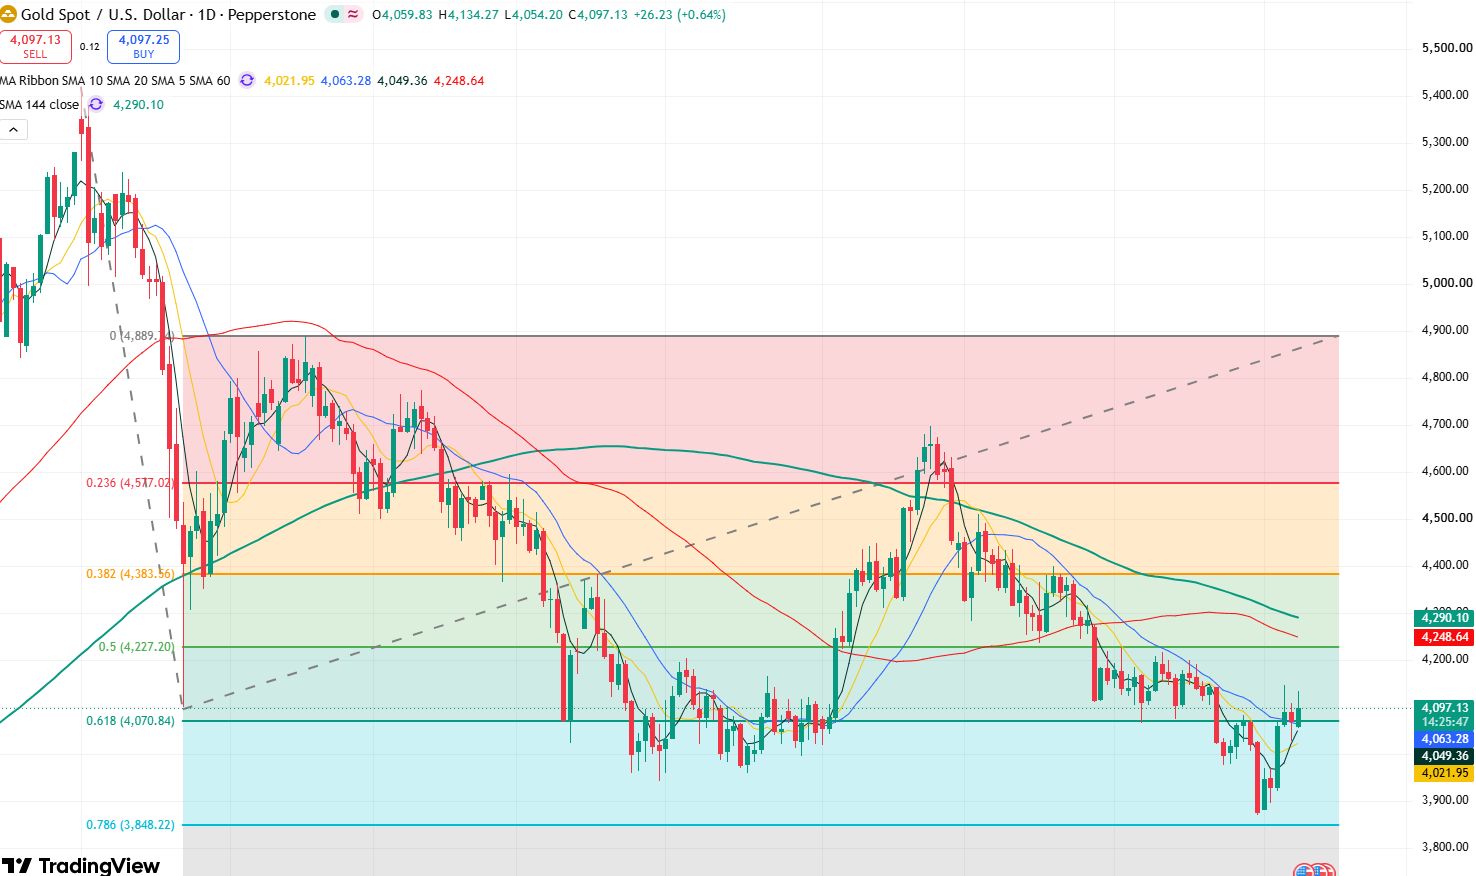
金価格 日足チャート、出所:TradingView
金については、コアCPIが予想を上回った場合、FRBの利上げ観測の高まりが米ドルと米国債利回りを押し上げ、金を保有する機会費用を増大させる可能性がある。金価格は軟調な展開が続き、4,050ドル近辺のサポートを試すか、あるいは4,000ドルの節目に向けて一段と下落する可能性がある。逆に、コアCPIが予想を下回り、12月の利上げ観測が後退して米ドルと米国債利回りが揃って低下した場合、金は反発に転じ、4,200〜4,230ドルのレジスタンスを試す展開となる可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。