


第4四半期の成長ガイダンス減速が市場の懸念を呼び、サービスナウ株は18%超下落



AIポッドキャスト


サービスナウが発表した第3四半期決算は売上高が増加した一方、調整後EPSが市場予想を下回り、時間外取引で株価が急落した。通期ガイダンスや2026年のAI製品の年間契約価値目標を上方修正したものの、第4四半期の残存履行義務(cRPO)の伸び率減速予想が将来の成長に対する市場の懸念を強めた。投資家は、AI事業の収益寄与や今後の契約獲得動向を注視しており、これらが確認されない場合、株価は引き続き圧迫される可能性がある。

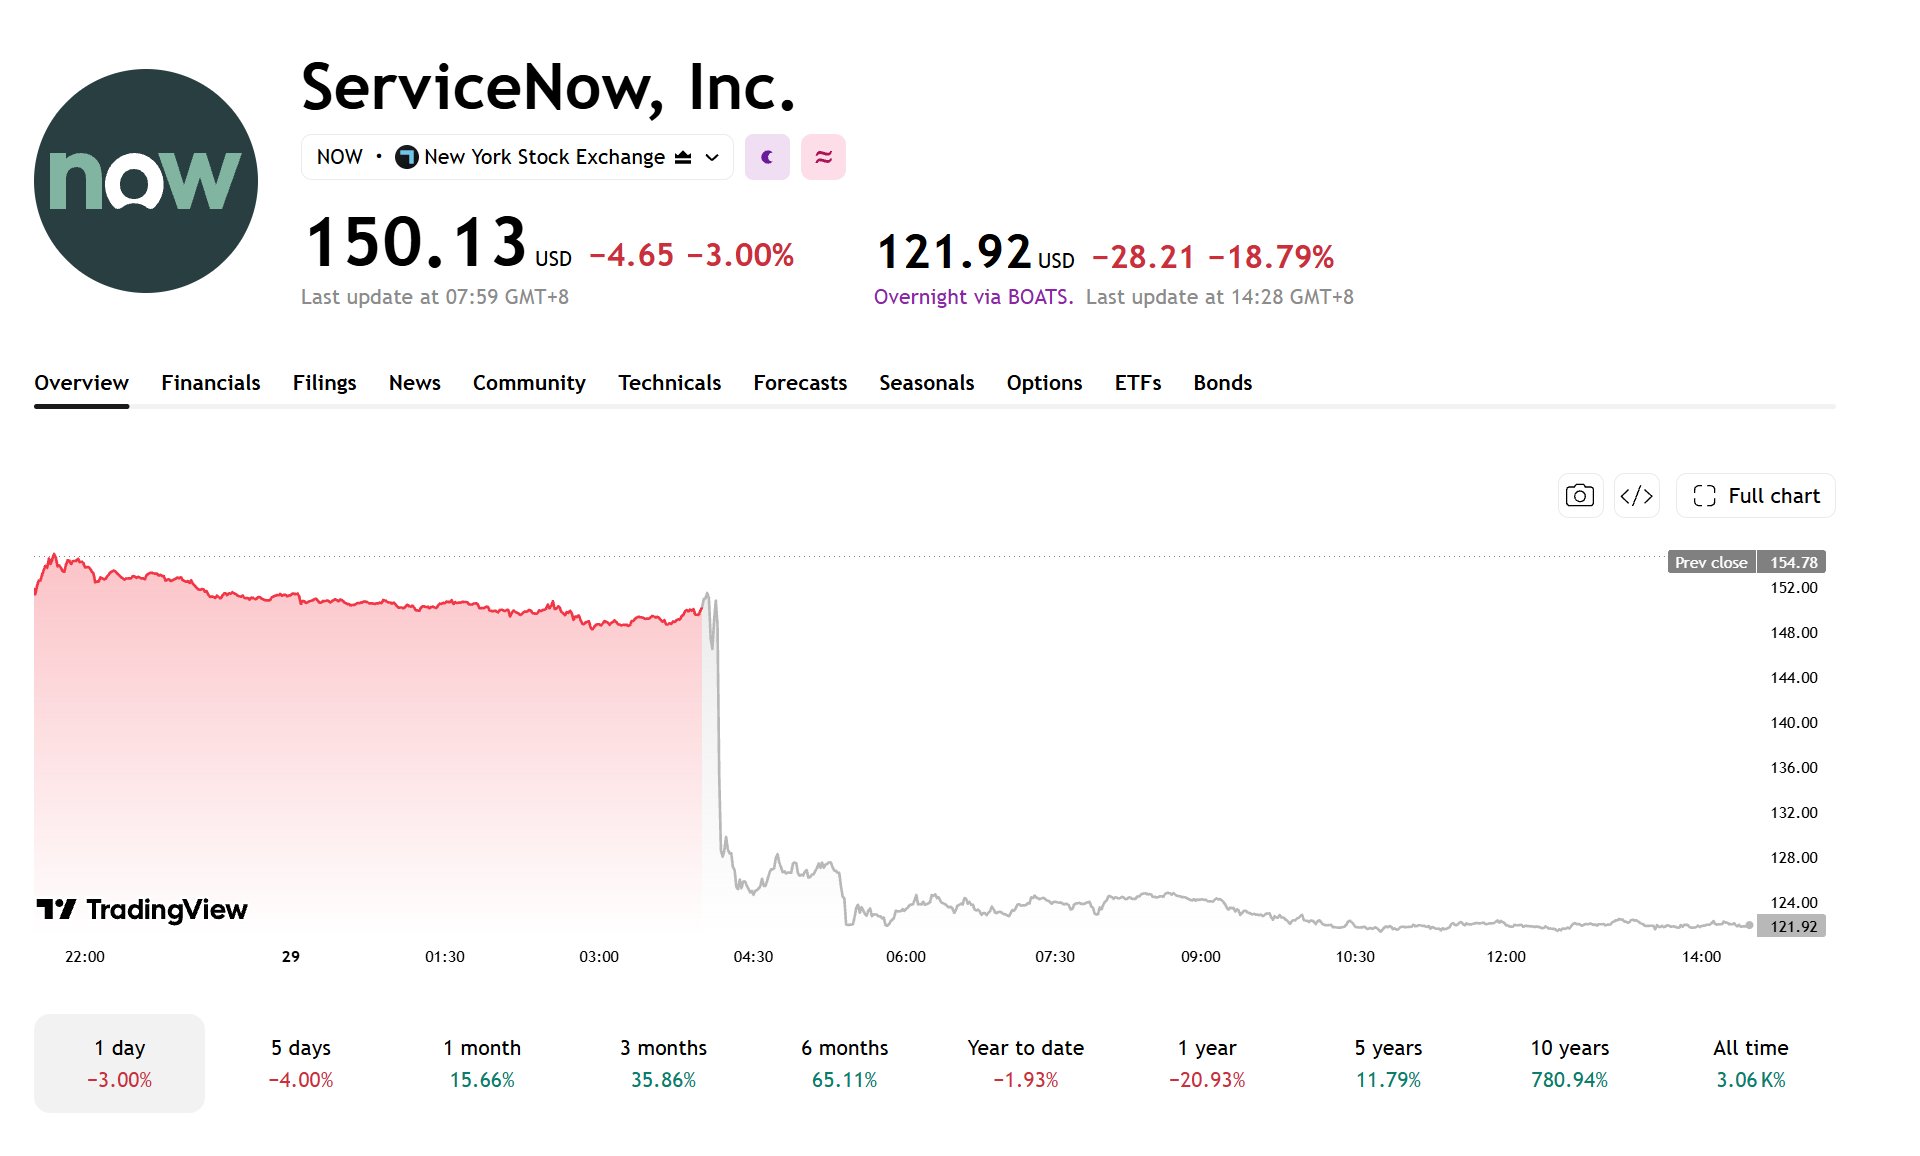
TradingKey - 米東部時間10月28日、サービスナウ(NOW)が第3四半期決算を発表したのを受け、同社株は時間外取引で18%近く急落した。執筆時点で、サービスナウは夜間取引で18.79%下落し、121.92ドルとなっている。
[出所:TradingView]
同社は通期のサブスクリプション売上高ガイダンスを引き上げ、2026年のAI製品における年間契約価値目標を170億ドルに増額したものの、第4四半期の残存履行義務(cRPO)の伸び減速予想に加え、調整後1株当たり利益(EPS)が市場予想を下回ったことで、市場では同社の成長見通しを再評価する動きが広がっている。
ServiceNowの第3四半期決算:売上高は増加、EPSは市場予想を下回る
サービスナウの第3四半期売上高は前年同期比20.5%増の41億600万ドルとなり、サブスクリプション売上高は同21%増の39億8800万ドルに達した。9月30日時点における同社の残存履行義務(RPO)は前年同期比22%増の297億ドルとなり、今後12カ月間に収益認識が見込まれる契約売上高(cRPO)は同20.5%増の136億5000万ドルとなった。
第3四半期のNon-GAAP調整後1株当たり利益(EPS)は1.00ドルとなり、アナリスト予想の1.02ドルを下回った。同社の受取利息が前年同期比で減少した一方、Armisの買収に伴う資金調達コスト増加により支払利息が上昇し、利益の押し下げ要因となった。
全体として、同社は売上高およびサブスクリプション売上高の成長を維持したものの、調整後1株当たり利益は市場予想をわずかに下回る結果となった。
第4四半期の受注成長減速予想はなぜ市場の懸念を引き起こすのか?
ServiceNowは、第4四半期の恒常通貨ベースでのcRPO成長率が前年同期比18.5%増になると予想しており、第3四半期の21%から減速する見通しです。この指標は今後12か月間に計上される見込みの契約済み売上高を反映したものであり、その伸びの鈍化は将来のサブスクリプション売上高の伸びが圧迫される可能性を示唆し、同社の成長見通しに対する市場の懸念を強めています。
AI分野において、ServiceNowはAI製品の2026年年間契約価値(ACV)目標を17億ドルに引き上げました。これは年初に設定した10億ドルから70%の引き上げとなり、今年2度目の目標上方修正であって、AI製品の商用化が従来予想以上に順調に進展していることを示しています。
しかし、新規契約が持続的にサブスクリプション売上高に寄与するかどうか、またAI事業の成長が収益性をさらに押し上げることができるかどうかについて、投資家は引き続き注視する必要があります。
サービスナウの株価見通しをどう見るか?
ServiceNowは、第4四半期のサブスクリプション売上高を前年同期比22.5%〜23%増の42億4,500万ドル〜42億5,500万ドルと予想し、2026年通期のサブスクリプション売上高の見通しを157億8,000万ドル〜157億9,000万ドルに上方修正しました。
第4四半期のサブスクリプション売上高の伸び率見通しは第3四半期の21%を上回ったものの、今後12カ月間の契約売上高の伸びが第3四半期の21%から18.5%へと減速すると同社が見込んでいることから、今後の成長モメンタムに対する市場の懸念が高まりました。
今後注視すべき主な点としては、第4四半期のサブスクリプション売上高の実績やAI事業の進捗状況が挙げられます。契約売上高の伸び率減速が続き、AI事業が売上高や利益のさらなる拡大を牽引できなければ、ServiceNowの株価は引き続き圧迫される可能性がありますが、サブスクリプション売上高が堅調な伸びを維持できれば、同社の成長見通しに対する市場の懸念は和らぐと予想されます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。