ServiceNow股价跌逾18%:Q4增长指引放缓,引发市场对增长前景的担忧



AI播客


美东时间10月28日,ServiceNow公布Q3财报后股价盘后暴跌近18%。期内营收与订阅收入实现稳健增长,但调整后每股收益逊于预期。尽管公司上调全年订阅收入预期及2026年AI产品ACV目标,但因Q4合同收入增速指引放缓,引发市场对后续增长动能的担忧。投资者需持续关注订阅收入表现及AI商业化进展。

TradingKey - 美东时间10月28日,ServiceNow(NOW)公布第三季度财报后,股价盘后暴跌近18%。截至发稿,ServiceNow在夜盘交易时段下跌18.79%,报121.92美元。
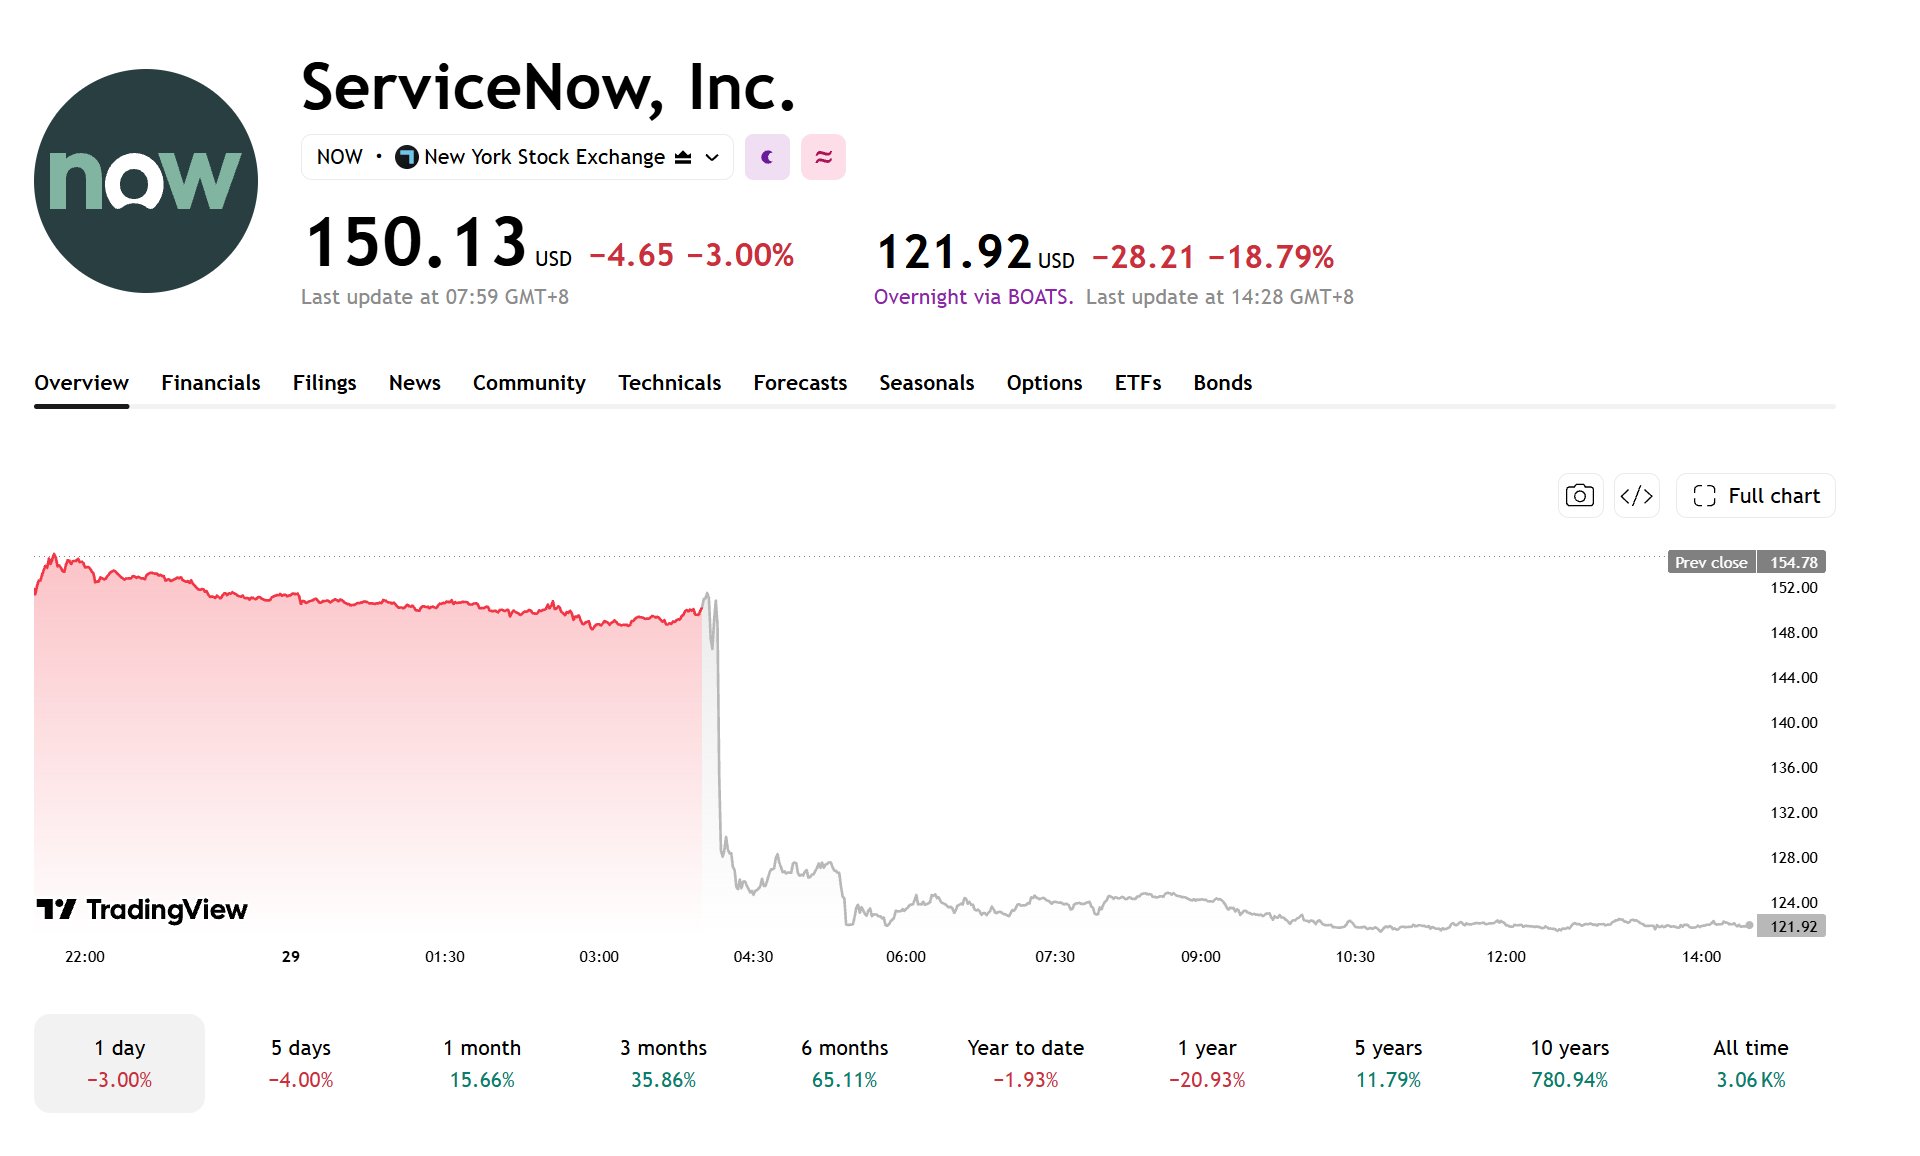
【来源:TradingView】
尽管公司上调全年订阅收入预期,并将2026年AI产品年度合同价值目标提高至170亿美元,但第四季度当前剩余履约义务(cRPO)增速预计放缓,加上调整后每股收益低于市场预期,市场开始重新评估公司的增长前景。
ServiceNow Q3业绩:营收增长,每股收益不及预期
ServiceNow第三季度营收同比增长20.5%至41.06亿美元,订阅收入同比增长21%至39.88亿美元。截至9月30日,公司剩余履约义务(RPO)达到297亿美元,同比增长22%;预计未来12个月确认的合同收入(cRPO)为136.5亿美元,同比增长20.5%。
第三季度非GAAP调整后每股收益为1美元,低于分析师预期的1.02美元。公司利息收入同比下降,利息支出则因Armis收购相关融资成本增加而上升,对盈利形成压力。
整体来看,公司营收及订阅收入保持增长,但调整后每股收益略低于市场预期。
预计Q4订单增速放缓,为何引发市场担忧?
ServiceNow预计,第四季度cRPO按固定汇率同比增长18.5%,低于第三季度的21%。这一指标反映未来12个月预计确认的合同收入,其增速放缓意味着后续订阅收入增长可能承压,引发市场对公司增长前景的担忧。
AI业务方面,ServiceNow将2026年AI产品年度合同价值(ACV)目标上调至17亿美元,较年初设定的10亿美元提高70%,也是公司年内第二次上调目标,显示AI产品商业化进展好于此前预期。
但投资者仍需关注新增合同能否持续转化为订阅收入,以及AI业务增长能否进一步带动盈利提升。
ServiceNow股价后市怎么看?
ServiceNow预计,第四季度订阅收入为42.45亿至42.55亿美元,同比增长22.5%至23%,并将2026年全年订阅收入预期上调至157.8亿至157.9亿美元。
尽管第四季度订阅收入增速指引高于第三季度的21%,但公司预计未来12个月合同收入增速将放缓至18.5%,低于第三季度的21%,引发市场对后续增长动能的担忧。
后续需关注第四季度订阅收入表现及AI业务进展。若合同收入增速持续放缓,且AI业务未能进一步带动收入和盈利增长,ServiceNow股价可能继续承压;若订阅收入保持稳健增长,市场对公司增长前景的担忧则有望缓解。