


サムスン電子の第3四半期決算プレビュー:営業利益は過去最高を更新する可能性;HBM4は最高目標株価542ドルを支えられるか?



AIポッドキャスト


サムスン電子の2026年第3四半期決算は、AIインフラ投資の急増とメモリーチップの需要拡大を背景に、売上高195兆ウォン、営業利益107.4兆ウォンと過去最高を更新する見通しである。市場の焦点は、利益成長の持続性を示す高付加価値製品の動向、次世代HBM4の量産進捗、および約30兆ウォンの現金配当を含む株主還元策の行方に集まっている。足元の株価は強い買い評価を受けているが、今後の持続的な上昇モメンタムは、ハイエンド分野における競争力強化と明確なキャッシュフロー配分計画にかかっている。

TradingKey - サムスン電子は10月29日に2026年第3四半期の詳細な決算報告を発表する予定だ。同社が以前公表した暫定結果によると、第3四半期の売上高は前年同期比126.6%増の195兆韓国ウォン(約1457億ドル)に達する見込みで、営業利益は前年同期比782.5%急増の107.4兆ウォンと推計されている。確定値が確認されれば、サムスン電子の四半期営業利益は初めて100兆ウォンを突破し、4四半期連続で過去最高益を更新することになる。
今回の業績拡大は、主に人工知能(AI)インフラ投資の急増によって牽引された。大手IT(ビッグテック)企業によるデータセンターの拡張が続くなか、サーバー用DRAM、高帯域幅メモリー(HBM)、NAND型フラッシュメモリーの需要が連動して拡大し、メモリーチップの供給逼迫が製品価格をさらに押し上げた。サムスンにとって、メモリー事業の好調な業績はグループ全体の利益成長を支える中核的な原動力となっている。
10月28日、SKハイニックスが過去最高の四半期業績を発表し、大規模な株主還元策を公表したことで、AIメモリー分野の市場心理は一段と高まった。同日、サムスン電子の株価は9%高で取引を終え、SKハイニックスも11%近く上昇した。これはメモリーチップ業界のサイクルおよび近く発表されるサムスン電子の詳細な決算報告に対する市場の期待の高まりを反映している。
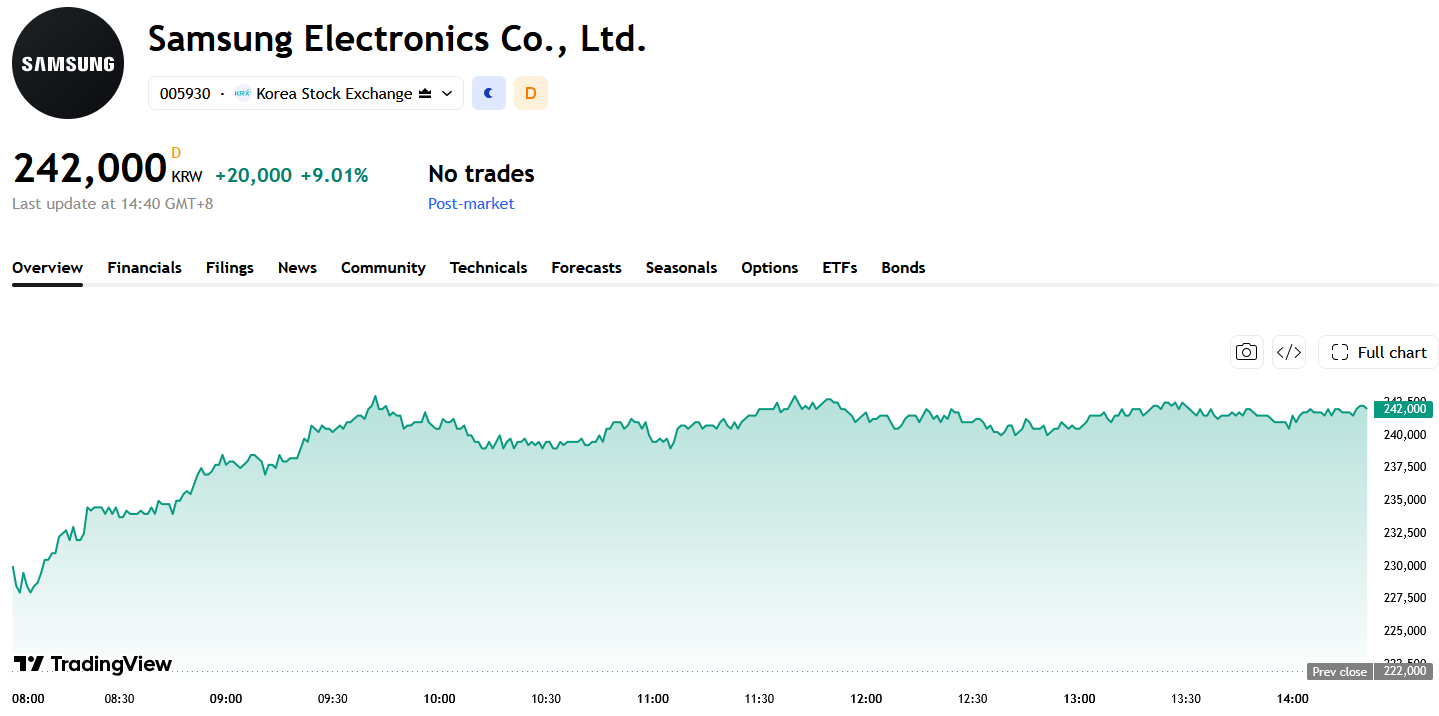
出所:TradingView
メモリ価格上昇が利益急増を牽引、HBM4が成長の質を左右
当期の利益成長は、主にAIデータセンターの拡張とメモリチップ価格の上昇によって牽引されました。主要クラウドコンピューティング企業がサーバー向けDRAM、企業向けSSD、高帯域幅メモリ(HBM)の調達を継続したことに加え、業界全体の供給が比較的抑制されたことも奏功し、サムスンのメモリ事業における出荷ミックスと平均販売価格の双方が改善しました。
暫定決算がすでに開示されているため、投資家の関心はDRAMおよびNANDの平均販売価格、半導体部門の利益率、メモリ売上高に占めるサーバー向け・AI向け製品の割合に集まる見通しです。利益成長が短期的なスポット価格の上昇ではなく、主に高付加価値製品や長期契約に基づく注文によって牽引されている場合、市場は将来の収益の持続可能性に対する評価を高める可能性があります。
HBM4は、サムスンがSKハイニックスとの格差をさらに縮小できるかどうかを左右する鍵となります。エヌビディアのVera Rubinなど次世代AIプラットフォームが進展する中、帯域幅、電力効率、容量に対する顧客の要求は高まり続けています。市場はサムスンのHBM4の顧客認定、量産歩留まり、そして実際の出荷量を注視することになります。
HBM4が量産出荷段階への移行に成功すれば、サムスンは製品ミックスを改善できるだけでなく、AIチップサプライチェーンにおいてより大きなシェアを獲得できると期待されます。逆に、顧客による検証や歩留まりの立ち上がりが予想より遅れた場合、汎用DRAM価格が上昇し続けたとしても、同社のバリュエーションはハイエンドHBMにおける競争力不足によって引き続き抑制される可能性があります。
30兆ウォン配当と最高目標株価72万5000ウォン
事業データに加え、株主還元も今回の決算発表におけるもう一つのカタリストとなり得る。サムスンの取締役会は以前、2026年までに約90兆〜110兆韓国ウォン規模の株主還元計画を承認しており、これには第3四半期に予定されている約30兆ウォンの現金配当が含まれ、具体的な詳細は10月29日の取締役会で確定する見通しだ。同社は約15兆ウォン相当の自社株買いも計画しており、残りの資金を配当と自社株買いにどう配分するかは2027年1月に決定する予定である。
現在の3カ年株主還元方針は2026年に終了する予定であり、市場はサムスンが次段階のフリーキャッシュフロー配分計画を開示するかどうかにも注目している。一貫した明確な配当および株式消却戦略は、メモリーサイクルの変動を通じた同社のバリュエーションの安定性強化に寄与するだろう。
S&Pグローバルがまとめたアナリスト36人の予測によると、サムスン電子の12カ月平均目標株価は約47万8,906ウォンで、最高値は72万5,000ウォン(約542ドル)、最安値は29万ウォンとなっており、全体の投資評価は「強い買い」となっている。
全体として、サムスン電子の第3四半期における大幅な業績成長は暫定データでほぼ確認されている。株価が引き続き上昇モメンタムを維持できるかどうかは、HBM4の量産進捗、メモリー価格の持続性、および株主還元計画により大きく依存することになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。