


マイクロン第4四半期決算プレビュー:売上高は500億ドルを超えるか、MU株の上昇は続くか?



AIポッドキャスト


マイクロン・テクノロジーは米東部時間9月30日に関係決算を発表する。HBMや大容量サーバー向けDRAMの需要拡大を背景に、市場コンセンサスは会社側ガイダンスの上限近傍に位置している。第4四半期の売上高は前年同期比約349%増、調整後EPSは937%増が見込まれる。主な注目点は、2027年度第1四半期の業績見通し、HBM4の認定進捗、およびDRAMの供給逼迫の持続性である。テクニカル面では1,100〜1,120ドルが主要レジスタンスであり、決算やガイダンスの内容が株価の方向性を決定づける重要な節目となる。
TradingKey - マイクロン・テクノロジー(MU)は、米東部時間9月30日の取引終了後に2026年度第4四半期決算を発表し、同日16時30分から決算説明会を開催する予定だ。
9月23日の終値時点で、マイクロンの株価は1,071.88ドルとなり、過去12か月間で累計500%を超える上昇を記録している。HBMや大容量サーバー向けDRAMに対する需要の拡大とメモリーチップ価格の上昇が相まって、市場ではマイクロンの売上高や利益率に対する期待が高まっている。
アナリストの予想が会社側ガイダンスの中上位レンジへと上昇するなか、今回の決算発表の焦点は、2027年度第1四半期の業績見通しのほか、DRAMの供給逼迫、価格上昇、およびHBM需要が持続するかどうかに移ることになる。
市場予想は企業ガイダンスの中央から上限寄りのレンジに位置
マイクロンは、第4会計四半期の売上高を500億ドル(±10億ドル)、Non-GAAP EPSを31ドル(±1ドル)、Non-GAAP粗利益率を約86%と予想しています。
IBDがまとめた市場コンセンサスによると、予想売上高の508億2,000万ドルと調整後EPSの31.43ドルは、いずれも同社のガイダンスの中央値を上回り、レンジの上限に近い水準となっています。これらの予測に基づくと、売上高と調整後EPSは前年同期比でそれぞれ約349%増、937%増となる見通しです。
第3会計四半期のマイクロンの売上高は前四半期比73.7%増の414億5,600万ドル、Non-GAAP EPSは25.11ドルとなり、Non-GAAP粗利益率は84.9%に上昇しました。
このうち、クラウドメモリ事業とコアデータセンター事業を合わせた売上高は252億9,300万ドルに達し、売上高全体の約61%を占めており、データセンター向け製品が主要な収益源となっていることを示しています。
HBM4の顧客拡大とDRAM価格が鍵を握る変数
1β DRAMプロセスノードを採用したマイクロンのHBM4は、主要顧客のプラットフォーム向けに大量出荷を開始しており、複数のエンド顧客には認定用サンプルが納入されています。その他の顧客に関する認定および調達スケジュールは、2027会計年度におけるHBM売上高の伸びに影響を与える見通しです。
1γプロセスノードを採用したHBM4Eは開発段階にあり、マイクロンは2027年の量産を計画しています。今回の決算発表における主な注目点には、HBM4の生産能力、顧客による認定手続きの進捗状況、および2027年の出荷スケジュールが含まれます。
従来のDRAM価格も業績にとって極めて重要です。Visible Alphaの予測によると、マイクロンの第4四半期のDRAM売上高は前四半期比22%増の383億ドルとなり、2027会計年度第1四半期には前四半期比12%増の428億ドルに達する可能性があります。
マイクロンの経営陣は、一部のデータセンター顧客に対する需要充足率が引き続き半分未満にとどまっており、業界における供給不足は2027年以降も続く可能性があると述べました。
マイクロンはまた、180億ドルの現金を含む220億ドル以上の現金および現金同等物の確約を伴う16件の戦略的顧客協定を締結しました。これらの協定の大部分は2030年までの5年契約であり、最低購入要件、価格設定メカニズム、およびテイク・オア・ペイ条項が含まれています。これらの協定は販売量や価格設定の予測可能性を高めるものの、確約額自体は現時点の売上高を構成するものではありません。
ウォール街の平均目標株価は1,515ドル、労働リスクは未だ生産に影響せず
 [出所:StockAnalysis]
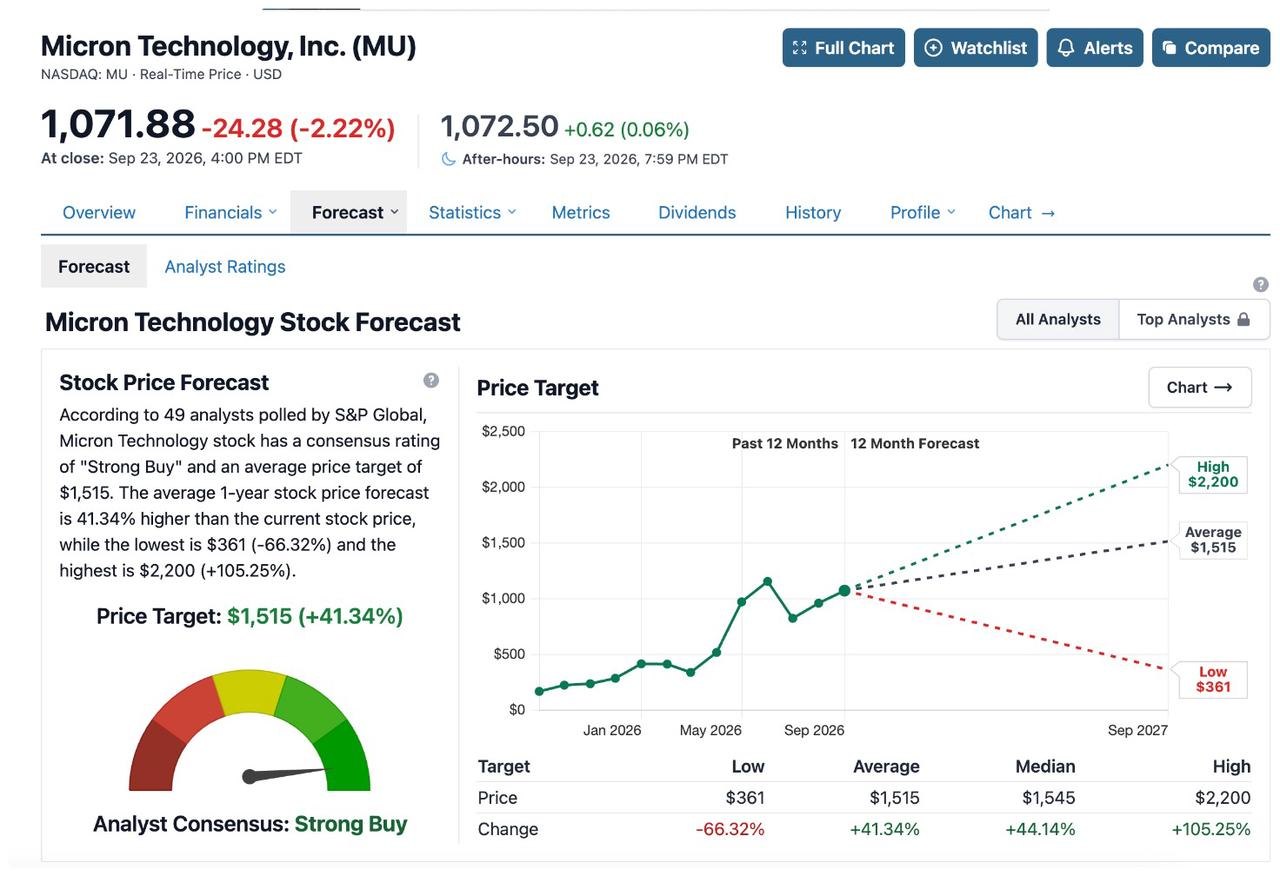
9月23日時点のStockAnalysisのデータによると、アナリスト49人によるマイクロンの平均目標株価は1,515ドルとなっており、現在の株価から41.34%の上昇余地を示唆している。スティーフェルは目標株価1,500ドルを維持し、TDコーエンは1,600ドルとしている。こうした高めの目標株価は、機関投資家がメモリ価格や利益率に対して引き続き強気であることを反映している。しかし、株価の急上昇に伴い、今後の株価動向は次四半期の業績見通し(ガイダンス)により大きく左右されることになる。
特筆すべきは、台湾の桃園工場の労働組合が営業利益の15%を従業員賞与へ配分することを要求している点だ。9月21日に行われた第2回の労使調停では合意に至らず、組合は10月初旬にストライキ投票を実施する予定である。正式なストライキ突入には全組合員の過半数による承認が必要となる。なお、9月24日時点において、同工場の生産に影響が出ていることを示す公的な報道はない。
今回の決算発表における主な注目点としては、2027会計年度第1四半期の売上高および売上総利益率のガイダンス、顧客におけるHBM4の認定(クオリフィケーション)の進捗状況、そしてDRAMの供給逼迫がどのくらい続くかが挙げられる。第4四半期の業績が市場予想に届くことはあくまで最低ラインであり、次四半期のガイダンスが市場予想を上回れるかどうかが、マイクロンの短期的な株価を左右する最大の要因となる。
MU株テクニカル分析:決算発表を前に1,100ドルが重要なレジスタンスレベルに
 [出所:TradingView]
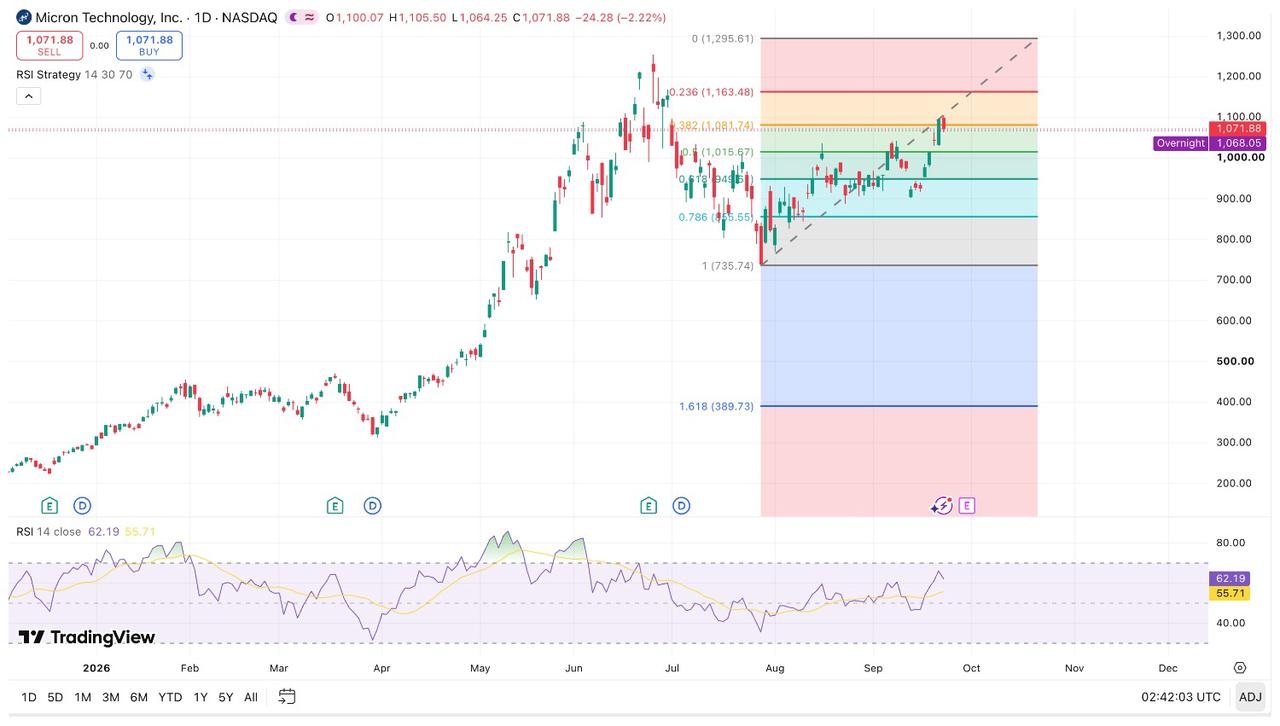
9月23日の終値時点で、マイクロンの株価は1,071.88ドルとなっており、それぞれ約994ドル、975ドル、933ドルに位置する10日、20日、50日の各移動平均線を上回る水準を維持しています。14日RSIは約62と、まだ従来の買われ過ぎ領域には入っていませんが、決算発表によって短期的なボラティリティが高まる可能性があります。
上値では、1,100〜1,120ドルが主要なレジスタンスゾーンであり、1,105ドルは9月23日の取引時間中の高値に相当します。決算業績や来期のガイダンスが予想を上回り、株価が1,120ドルを明確に上回って終値を付けた場合、次に注目される水準は1,200ドルとなります。さらに上抜ければ、過去最高値である1,255ドルを再び試す展開もあり得ます。
下値では、1,040〜1,050ドルが主要なサポートゾーンとなります。株価がこの水準を下回って終値を付けた場合、次のサポートは1,000〜1,010ドル、続いて20日移動平均線付近の970〜980ドルとなります。930〜940ドルの水準をさらに下抜けた場合、短期的な強気構造は大幅に弱まることになります。
マイクロンの株価は依然として上昇トレンドにあります。1,120ドルをしっかり保持できれば1,200〜1,255ドルに向けた上昇の余地が開けると予想される一方、1,040ドルを下回った場合は1,000ドル付近での揉み合いにつながる可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。