


美光Q4财报前瞻:营收能否突破500亿美元,MU股价还能涨吗?



AI播客


美光科技将于美东时间9月30日盘后公布第四财季业绩。市场预期营收及每股收益将大幅增长,核心关注点转向下一季度指引、HBM4客户认证进度及DRAM供应紧张持续性。机构平均目标价看好其增长空间,但需警惕劳资纠纷风险及技术面关键压力位的短期波动影响。

TradingKey - 美光科技(MU)将于美东时间9月30日盘后公布2026财年第四季度业绩,并于当日16:30举行财报电话会议。
截至9月23日收盘,美光股价报1071.88美元,过去12个月累计涨幅超过500%。HBM和高容量服务器DRAM需求增长,加上存储芯片价格上涨,推动市场上调对美光收入和利润率的预期。
随着分析师预期升至公司指引中上部,本次财报的重点将转向2027财年第一季度展望,以及DRAM供应紧张、价格上涨和HBM需求能否延续。
市场预期位于公司指引中上部
美光预计第四财季营收为500亿美元,上下浮动10亿美元;非GAAP每股收益为31美元,上下浮动1美元;非GAAP毛利率约为86%。
据IBD汇总的市场预期为营收508.2亿美元、调整后每股收益31.43美元,均高于公司指引中值,并接近区间上限。按该预测计算,营收和调整后每股收益将分别同比增长约349%和937%。
第三财季,美光营收为414.56亿美元,环比增长73.7%;非GAAP每股收益为25.11美元,非GAAP毛利率升至84.9%。
其中,云内存业务和核心数据中心业务收入合计252.93亿美元,占总营收约61%,显示数据中心产品已成为主要收入来源。
HBM4客户扩展和DRAM价格是主要变量
美光采用1β DRAM工艺的HBM4已向主要客户平台大批量出货,并向多家终端客户提供验证样品。其他客户的认证和采购进度,将影响2027财年的HBM收入增长。
采用1γ工艺的HBM4E仍在开发,美光计划于2027年量产。本次财报需关注HBM4产能、客户认证进度及2027年出货安排。
传统DRAM价格也是业绩关键。Visible Alpha预计,美光第四财季DRAM收入为383亿美元,环比增长22%;2027财年第一季度可能升至428亿美元,环比增长12%。
美光管理层表示,部分数据中心客户的需求满足率不足一半,行业供应紧张可能延续至2027年以后。
美光还签署了16份战略客户协议,涉及超过220亿美元的现金及类现金承诺,其中180亿美元为现金。多数协议期限为五年并延续至2030年,包含最低采购、定价机制及照付不议条款。这些协议能够提高销量和定价的可见度,但相关承诺并非当期收入。
华尔街平均目标价1515美元,劳资风险尚未影响生产
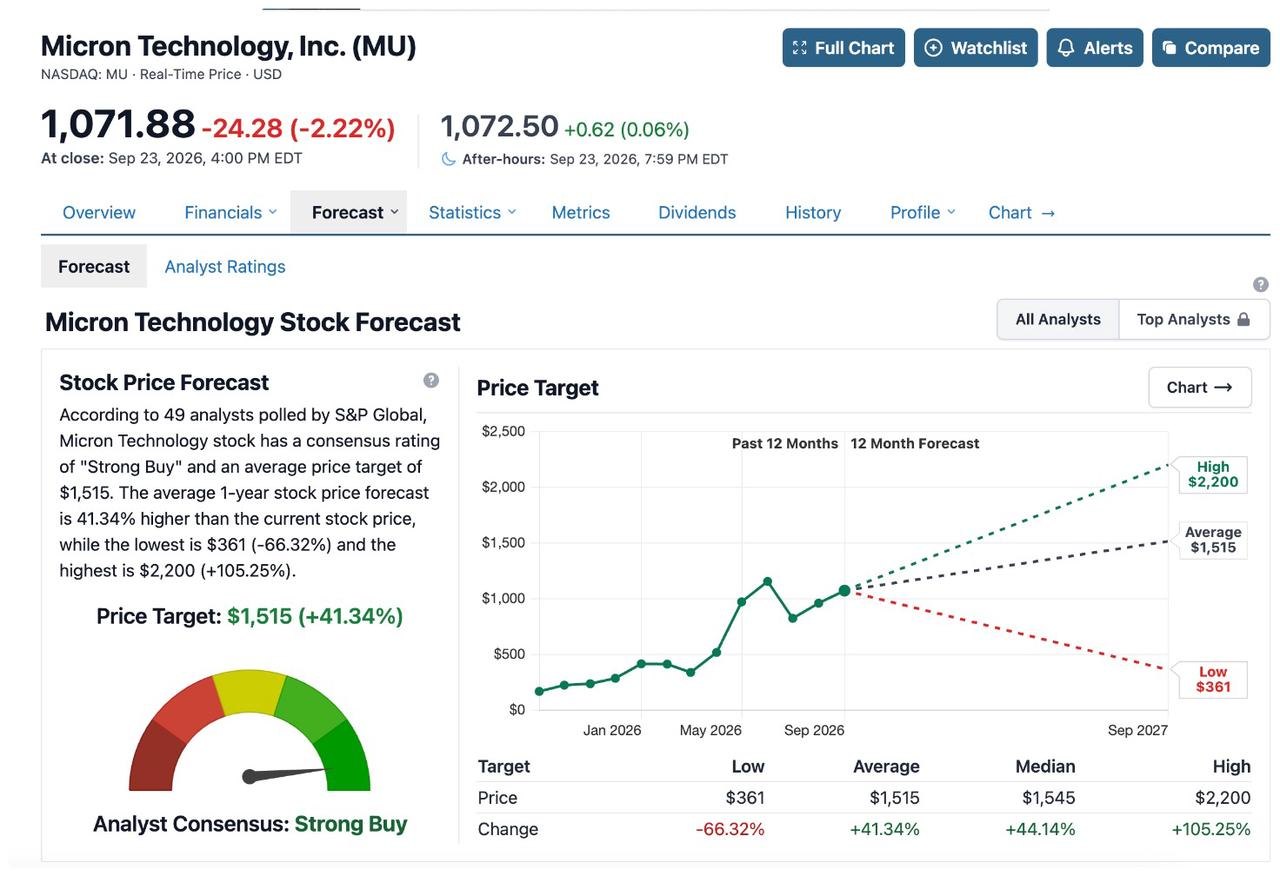 【来源:StockAnalysis】
截至9月23日,据StockAnalysis数据显示,49位分析师给予美光1515美元的平均目标价,较当前股价隐含41.34%的增长空间。Stifel维持1500美元目标价,TD Cowen目标价为1600美元。较高的目标价反映机构仍看好存储价格和利润率,但股价大幅上涨后,财报表现将更依赖下一季度指引。
值得注意的是,台湾桃园厂工会要求将营业利润的15%用于员工奖金。9月21日第二轮劳资调解未达成协议,工会计划在10月初举行罢工投票。正式罢工仍需获得工会全体会员过半数同意。截至9月24日,尚无公开报道称工厂生产受到影响。
本次财报的重点包括2027财年第一季度营收和毛利率指引、HBM4客户认证进度及DRAM供应紧张的持续时间。第四财季业绩达到市场预期只是基础,下一季度指引能否超过市场预测,将成为影响美光股价短期走势的主要因素。
MU股价技术分析:1100美元成为财报前关键压力位
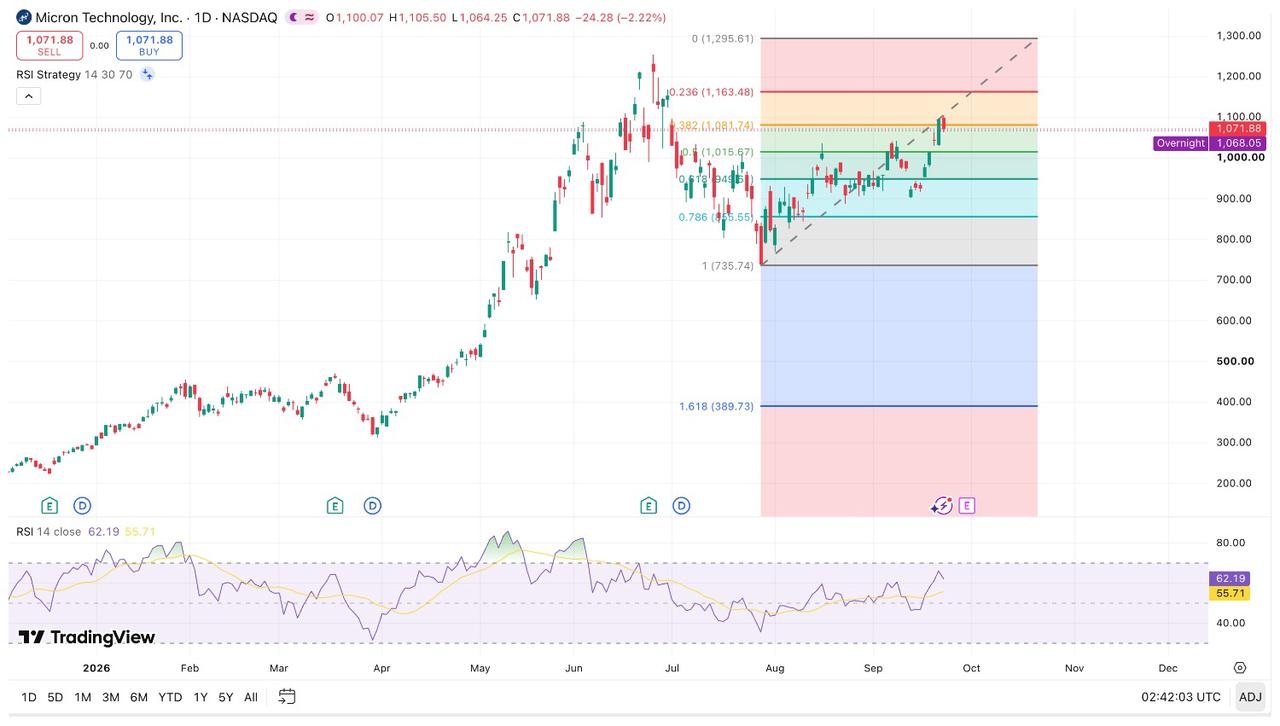 【来源:TradingView】
截至9月23日收盘,美光股价报1071.88美元,仍高于10日、20日和50日均线,三条均线分别位于约994美元、975美元和933美元。14日RSI约为62,尚未进入传统超买区,但财报可能放大短期波动。
上行方面,1100—1120美元是首要压力区,其中1105美元对应9月23日盘中高点。若财报和下一季度指引超过预期,并推动股价收盘站稳1120美元,下一观察位为1200美元;进一步突破后,股价可能重新测试1255美元历史高点。
下行方面,1040—1050美元是首要支撑区。若收盘跌破该区域,下一支撑位于1000—1010美元,随后是接近20日均线的970—980美元。若进一步跌破930—940美元区域,短期上涨结构将明显转弱。
美光股价仍处于上升趋势。站稳1120美元有望打开向1200—1255美元运行的空间;跌破1040美元,则可能回到1000美元附近整理。









