


シスコ株価予想:パイパー・サンドラーの目標株価引き下げが売りを誘発、CSCO株はなお上昇可能か?



AIポッドキャスト


米東部時間9月22日、シスコ(CSCO)株はハイテクセクター全体の堅調な動きに反して4.52%下落し、106.41ドルで引けた。主な要因はパイパー・サンドラーによる目標株価の125ドルへの引き下げであり、年初来50%超の大幅上昇を受けた利益確定売りも圧力を増幅させた。一方、第4四半期のAIインフラ受注は好調で、2027会計年度の売上高見通しも堅実である。テクニカル面では移動平均線を下抜け短期的調整の警戒が必要だが、103ドル付近のサポート維持で反発の余地があり、AI事業の成長と利益率の安定が中長期的な株価の鍵となる。
シスコ株はなぜ下落したのか?
ニュース面では、シスコの株価下落の主な要因は、パイパー・サンドラーが同社の目標株価を引き下げたことにあります。同社はシスコの投資判断「中立」を維持したものの、目標株価を132ドルから125ドルに引き下げました。125ドルという目標株価は依然として足元の株価を大幅に上回る水準ですが、この目標株価引き下げによって、シスコの短期的な上値余地やネットワーク機器業界の成長減速の可能性に対する市場の懸念が一段と強まりました。
アナリストによる目標株価引き下げに加え、これまでの大幅な株価上昇とバリュエーションの高まりも、利益確定売りの圧力を増幅させた可能性があります。年初来の上昇により、シスコの株価の最大上昇率は50%を超えており、投資家が同社のAIネットワーク事業の成長に対する高い期待をすでに織り込んでいたことがうかがえます。したがって、足元のファンダメンタルズは引き続き堅調であるものの、成長期待がわずかでも鈍化すれば、株価はより調整を受けやすい状態になります。
シスコ株はなお上昇できるか?
最新の決算報告によると、シスコの2026会計年度第4四半期の売上高は前年同期比18%増の173億ドル、Non-GAAPの1株当たり利益(EPS)は同23%増の1.22ドルとなりました。通期の売上高は前年比12%増の633億ドルに達し、Non-GAAPのEPSは同14%増の4.33ドルとなりました。
AIは引き続きシスコの最も重要な成長要因の1つです。第4四半期の製品受注は前年同期比35%増加し、そのうちネットワーキング製品の受注は40%増と、8四半期連続で2桁成長を記録しました。ハイパースケール・クラウド顧客からのAIインフラ受注は第4四半期に約40億ドルに達し、2026会計年度のAIインフラ受注総額は93億ドルとなりました。同社は関連売上高が2027会計年度に約75億ドルに達すると見込んでいます。
一方、同社の2027会計年度の業績予想(ガイダンス)は引き続き比較的好調です。シスコは通期売上高を722億〜734億ドル、Non-GAAPのEPSを5.05〜5.11ドルと予想しており、第1四半期の売上高は180億〜182億ドル、Non-GAAPのEPSは1.32〜1.34ドルと見込んでいます。
中長期的な株価の観点から、投資家は2つの点に注目する必要があります。第1に、AIインフラの売上高が会社の予想通り、2026会計年度の約40億ドルから2027会計年度の75億ドルへと拡大できるか。第2に、急成長するAIハードウェア事業が売上高を拡大させつつ、全体で約65%の売上総利益率を維持できるかです。AI受注が成長を続け、利益率が安定すれば、株価は引き続き上昇基調を維持できる可能性があります。
シスコ株価テクニカル分析
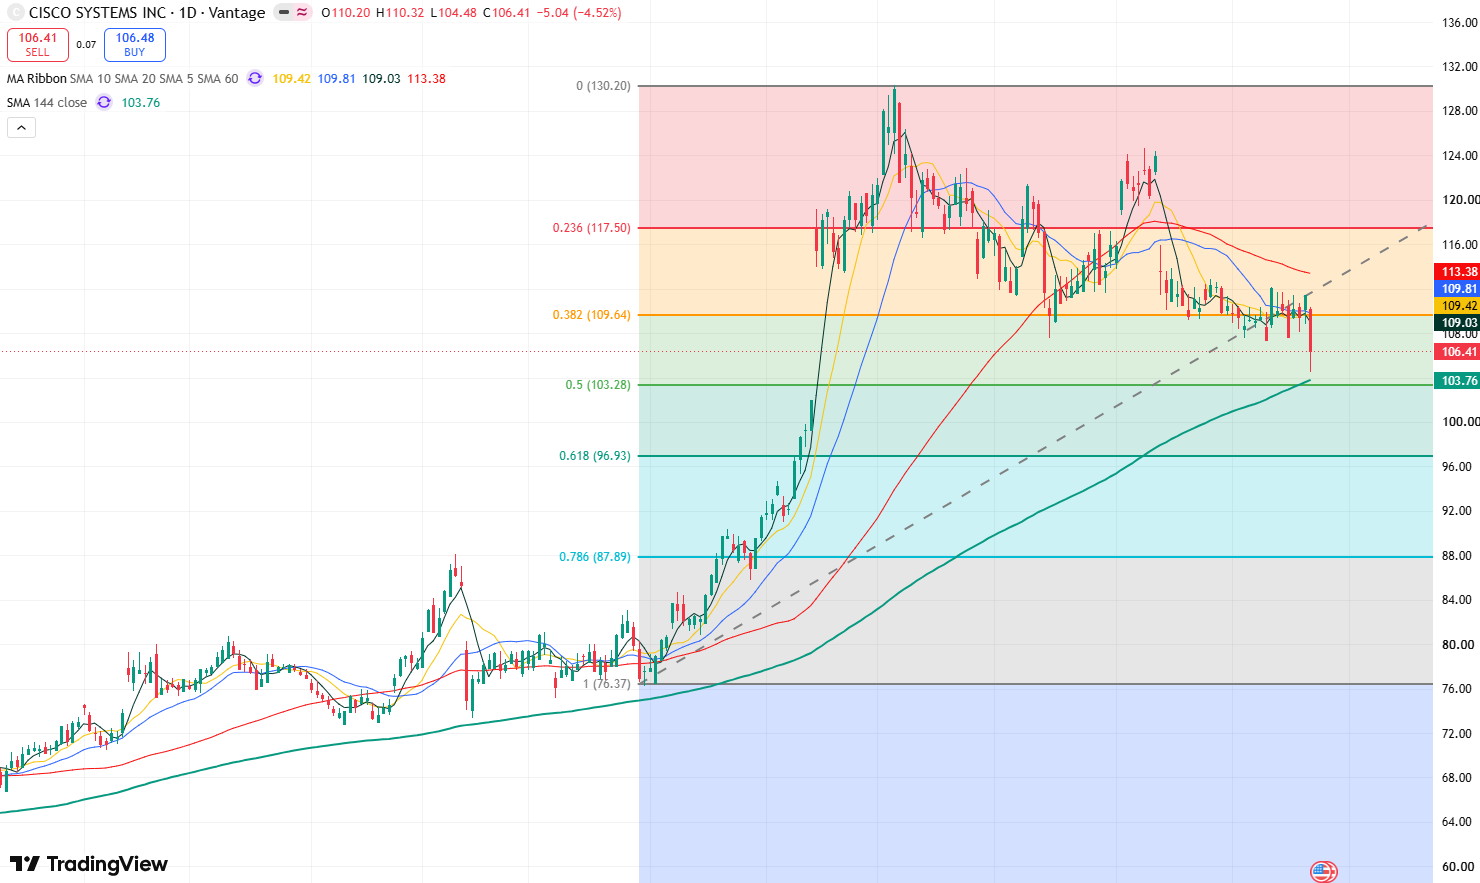
シスコの日足株価チャート、出所:TradingView
シスコの日足株価チャートを見ると、同社株は火曜日に下落し、5日、10日、20日の各移動平均線を相次いで下抜けました。ローソク足の形状が弱含んでおり、短期的には株価の調整が続く可能性があります。
現在、株価は144日移動平均線(103ドル)および103ドル〜100ドルのサポートゾーンに接近しており、複合的なサポートが形成される可能性があります。株価が103ドルを上回る水準で下げ止まれば、短期的なテクニカル反発が見込まれ、最初の目標として107ドル〜110ドルのレンジを試す展開となります。110ドルを明確に上抜けて維持できれば、120ドルに向けた上昇余地が開けます。
逆に、株価が100ドルを割り込んだ場合、97ドル付近までさらに下落する可能性があります。この水準を維持できなければ、88ドル〜90ドルのレンジに向けてさらに深く調整する可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。