


思科股价预测:Piper Sandler下调目标价触发抛售,CSCO股价还能上涨吗?



AI播客


美东时间9月22日,思科股价因获利回吐及Piper Sandler下调目标价至125美元而下跌4.52%,收报106.41美元。尽管Q4营收超预期且AI订单强劲增长,但前期涨幅较大放大了市场对其增速放缓的担忧。技术面上,股价短线若能在103至100美元支撑区间企稳,有望迎来技术性修复反弹,但若跌破100美元则面临进一步深调风险。投资者需密切关注AI基础设施收入兑现情况及毛利率表现。
思科股价为什么下跌?
从消息面来看,思科股价下跌的核心原因在于Piper Sandler下调了思科的目标价。该机构维持思科“中性”评级,但将目标价由132美元下调至125美元。虽然125美元仍明显高于当前股价,但此次下调进一步强化了市场对于思科短期上涨空间以及网络设备行业增长速度可能放缓的担忧。
除了分析师下调目标价之外,此前股价涨幅较大以及估值上升,也可能放大获利回吐压力。经过今年以来的上涨,思科最高涨幅超50%,显示出投资者对于思科AI网络业务增长已经计入较高预期,因此即使公司近期基本面仍然较强,只要增长预期出现边际放缓,股价也更容易出现调整。
思科股价还能上涨吗?
从最新财报来看,思科2026财年第四季度营收达到173亿美元,同比增长18%;非GAAP每股收益为1.22美元,同比增长23%。全年营收达到633亿美元,同比增长12%,非GAAP EPS为4.33美元,同比增长14%。
AI仍然是思科目前最重要的增长动力之一。第四季度公司产品订单同比增长35%,其中网络产品订单增长40%,已经连续第八个季度实现两位数增长。来自超大规模云服务客户的AI基础设施订单第四季度达到约40亿美元,使2026财年AI基础设施订单总额达到93亿美元;公司预计2027财年相关收入将达到约75亿美元。
与此同时,公司对2027财年的指引依然相对积极。思科预计全年营收为722亿至734亿美元,非GAAP EPS为5.05至5.11美元;第一财季营收预计为180亿至182亿美元,非GAAP EPS为1.32至1.34美元。
从股价的中长期角度来看,投资者需要关注两个方面:一是AI基础设施收入能否按照公司预期由2026财年的约40亿美元提高至2027财年的75亿美元;二是高速增长的AI硬件业务能否在扩大收入的同时维持65%左右的整体毛利率。如果AI订单保持增长且利润率趋于稳定,未来股价或将得到支撑继续上涨。
思科股价技术分析
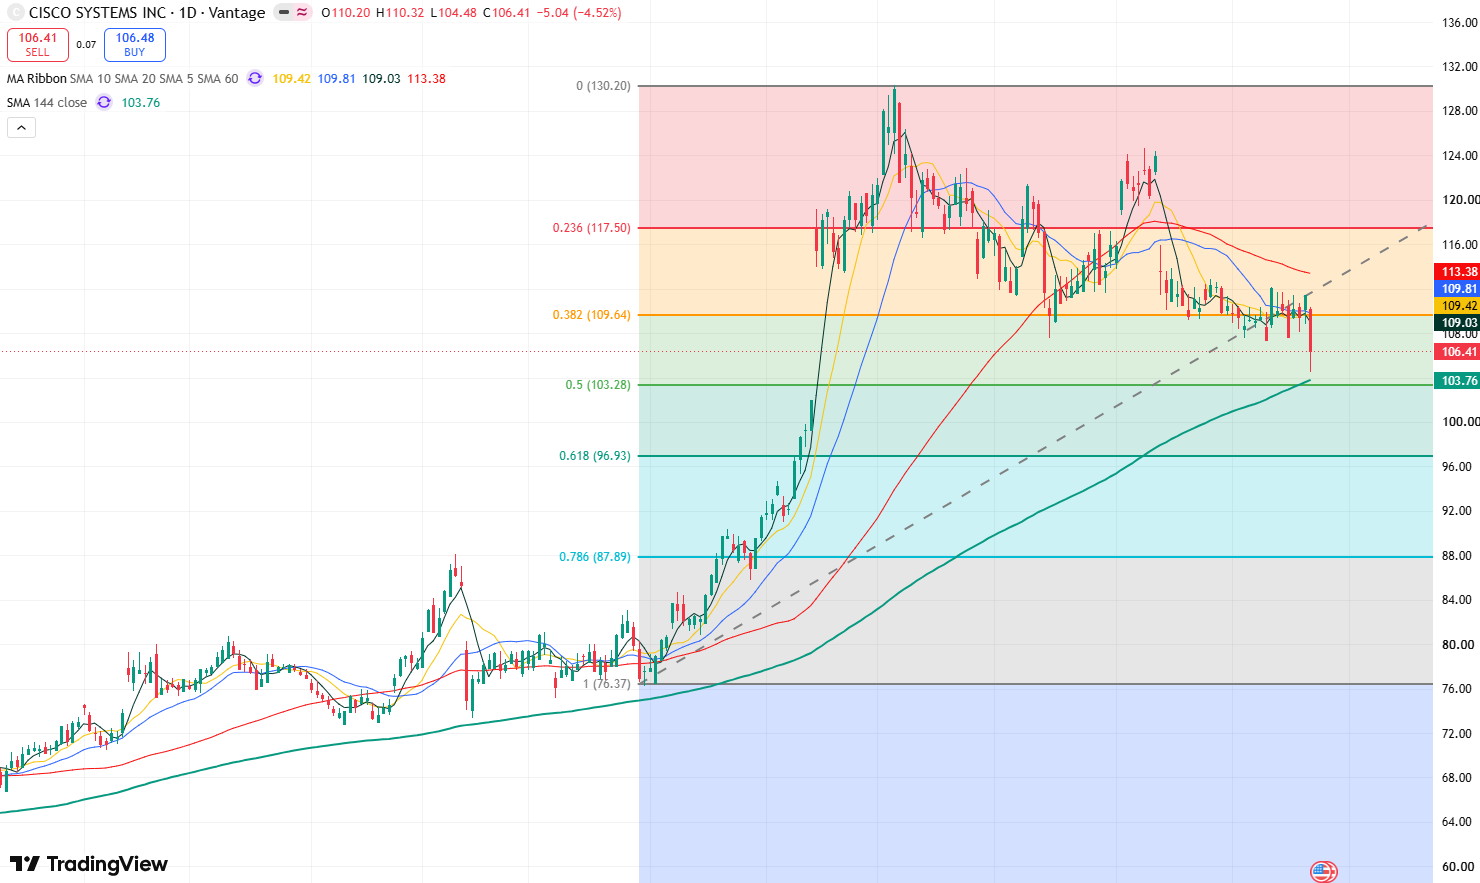
思科股价日线图,来源:TradingView
从思科股价的日线图来看,股价在周二下跌连续跌穿5日、10日和20日均线,K线结构可能有所转弱,股价短线可能继续回调。
目前来看,股价即将触及144日均线(103美元)及103-100美元支撑区间,该位置有可能将形成支撑共振,若股价在103美元上方企稳,短线可能将迎来技术性修复反弹走势,反弹的首要目标位将向上测试107-110美元区间,若股价能强势突破并站稳110美元上方,将打开通往120美元的上行空间。
相反,若股价跌破100美元,可能将进一步回落向97美元附近,若此位置失守,股价可能将更深度回落向88-90美元区间。











