


米国株プレマーケット:メモリ半導体株が反発、IBMは22%急落、CPIとウォルシュ氏の公聴会が重なる



AIポッドキャスト


Eastern Time July 14の米株先物は高安まちまちで推移。IBMの売上高未達による急落が重石となる一方、JPモルガン等の銀行決算は堅調に推移した。市場の焦点は、米6月CPI発表とウォルシュFRB議長の議会証言に集中している。特に総合CPIのマイナス成長見通しと、FRBのフォワードガイダンスに関する示唆が注目点。商品市場では原油価格が続伸し、メモリ半導体関連が反発した。主要イベントを控えた市場は慎重な姿勢を強めており、当面はレンジ内での推移が予想される。

TradingKey - 東部時間7月14日の米株市場プレマーケット取引で、主要3大株価指数先物は高安まちまちの展開となっている。執筆時点では、ナスダック100指数先物が0.49%上昇した一方、S&P500種株価指数先物は0.12%微落し、ダウ工業株30種平均先物は0.69%下落した。
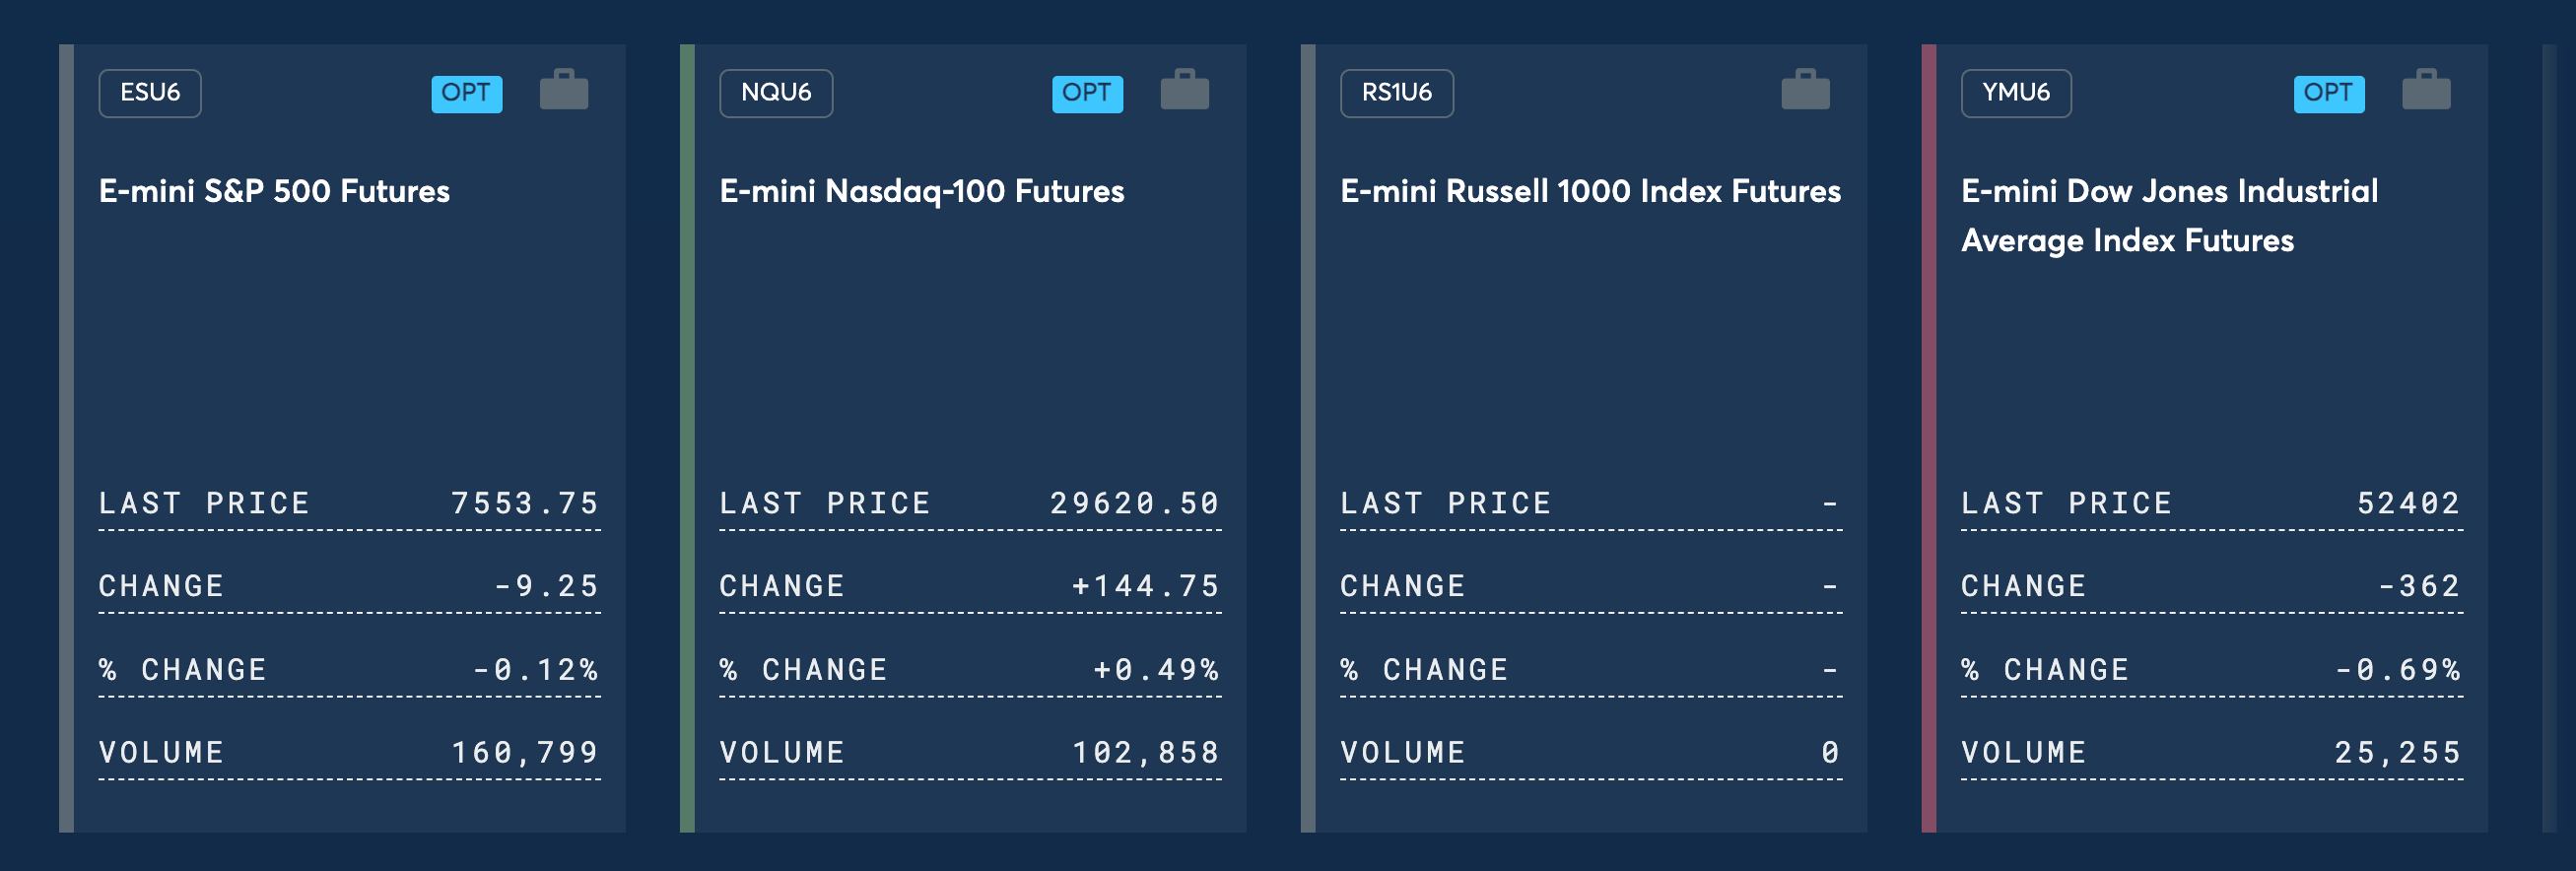
[出所:CMEグループ]
商品市場では、国際原油価格が続伸した。WTI原油先物は1.98%上昇して1バレル=79.69ドル、ブレント原油先物は3.3%上昇して1バレル=86.11ドルとなった。金・銀価格も小幅に上昇し、金現物( XAUUSD)は1オンス=4,029ドル付近で取引され、銀現物( XAGUSD)は1オンス=58.02ドル付近で取引されている。
暗号資産市場では、執筆時点でビットコイン(BTC)が62,865ドル付近、イーサリアム(ETH)が1,800ドル付近で取引されている。ドル指数は101.22となった。
マーケット・ムーバー
メモリ半導体関連株は市場取引開始前に反発した。報道時点で、SKハイニックス( SKHY)が7%近く上昇、サンディスク( SNDK)が4%超上昇、ウエスタンデジタル( WDC )、マイクロン・テクノロジー( MU )、シーゲイト・テクノロジー( STX)が3%超上昇した。
大型ハイテク株は市場取引開始前、まちまちの動きとなった。エヌビディア( NVDA)が1.3%上昇、テスラ( TSLA)が0.42%上昇、スペースX( SPCX)が0.21%上昇、マイクロソフト( MSFT)が3%超下落、メタ( META)が1.23%下落、アップル( AAPL)が0.87%下落、アマゾン( AMZN)が0.41%下落、アルファベット・クラスA( GOOGL)が0.57%下落した。
マーケット・ハイライト
スーパー・インフレ・デー:CPIデータとウォルシュ公聴会が重なる 米東部時間午前8時30分、米労働省が6月のCPI(消費者物価指数)データを発表する。市場コンセンサスでは、6月の総合CPIは前月比0.1%〜0.2%低下すると予想されており、実現すれば2020年以来初のマイナス成長となる。前年同月比では、4.2%から3.8%に減速する見通し。コアCPIは前月比0.2%上昇、前年同月比では2.9%から2.8%に小幅低下すると予想されている。
一方、米連邦準備理事会(FRB)のウォルシュ議長は本日、下院金融サービス委員会で初の公聴会証言を行い、水曜日には上院銀行委員会に臨む。市場は、ウォルシュ氏がフォワードガイダンスの提示を拒むという従来のコミュニケーションスタイルを維持すると予想している。
IBM、第2四半期売上高が予想を大幅に下回り時間外取引で22%超急落。 IBM( IBM)が本日、第2四半期の暫定売上高データを発表し、市場の急激な反応を引き起こした。売上高は172億ドルで前年同期比わずか1%増にとどまり、アナリスト予想の178億6000万ドルを大幅に下回った。ソフトウェア事業の売上高は5%増加したものの、インフラ事業は7%減少した。希薄化後EPSは前年同期比2%減の2.27ドル、営業EPSは同5%増の2.93ドルとなった。
JPモルガン・チェース、第2四半期決算が全面的に予想を上回るも時間外取引で2%超下落。 JPモルガン・チェース( JPM)が本日取引開始前に第2四半期決算を発表し、調整後売上高は580億2000万ドルと、市場予想の513億9000万ドルを大幅に上回った。EPSは7.70ドル。投資銀行部門が非常に好調で、株式セールス&トレーディングの売上高は86%増の60億3000万ドルに急増し、予想の39億8000万ドルを大きく上回った。
ウェルズ・ファーゴ、第2四半期売上高が予想を上回るも取引開始前に2%超下落。 ウェルズ・ファーゴ( WFC)が発表した2026年第2四半期の売上高は226億2000万ドルと、予想の218億ドルを上回った。純利益は64億ドル、1株当たり利益は2.00ドル。平均総預金残高は1兆4700億ドルと、予想の1兆4400億ドルを上回った。
米国上場の噂が再浮上、サムスン電子がADR発行検討を緊急否定。 本日の市場報道では、サムスン電子が米国預託証券(ADR)の発行を検討しているとの見方が示された。しかし、サムスン電子は即座に声明を発表してこれを否定し、"ADR発行に関する検討は一切行っていない"と言明して市場の噂を打ち消した。
主要イベント展望
米国東部時間 | イベント |
7月14日 | ゴールドマン・サックス、バンク・オブ・アメリカ、シティグループの第2四半期決算 |
7月14日 午前8:30 | 米6月消費者物価指数(CPI)データ(前年比予想+3.8%、前回+4.2%、前月比-0.1%) |
7月14日 午前10:00 | ウォルシュFRB議長、下院金融サービス委員会で証言 |
7月15日 | 米6月生産者物価指数(PPI)データ |
JPモルガンとウェルズ・ファーゴはいずれも市場予想を上回る決算を発表し、銀行の決算シーズンは幸先の良いスタートを切りました。しかし、IBMの極めて低調な決算が市場全体の下落を主導したため、寄り付き前のセンチメントは強弱が入り混じる展開となっています。今夜のCPIデータとウォルシュ氏の公聴会が真のメインイベントであり、最大の焦点は総合CPIの改善ではなく、コアインフレの粘着性が続くかどうか、そしてウォルシュ氏が公聴会を利用して明確な政策シグナルを発信するかどうかです。これらデータ発表と議会証言の双方を控えるなか、市場は慎重姿勢を強め、レンジ内での推移にとどまる可能性が極めて高いとみられます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。