


マーベル株価見通し:ルメンタムの全額株式買収で約7カ月ぶり安値近辺に下落、重要支持線110ドルを試す展開



AIポッドキャスト


マーベル・テクノロジーによるルメンタムの全額株式交換買収発表を受け、マーベル株は16.43%安の133.55ドルと7カ月ぶり安値近辺へ下落した。市場はAI光通信の需要ではなく、業界中央値を大きく上回る高い買収評価額や大規模な株式希薄化、2028年までの長期にわたる統合リスクを懸念している。ウォール街では複数の主要金融機関が投資判断と目標株価を引き下げた。テクニカル面でも弱気トレンドが鮮明であり、130ドルを下抜けた場合は更なる下落リスクが警戒される。

TradingKey - マーベル・テクノロジー(MRVL)がルメンタム(LITE)を全額株式交換で買収すると発表したことを受け、同社株には継続的な売り圧力がかかった。木曜日の取引でMRVLは16.43%安の133.55ドルで引け、日中安値となる132.54ドルを付け、7カ月ぶりの安値近辺まで下落した。
市場はAI光通信の長期的な需要を疑問視しているわけではない。むしろ、マーベルが関連事業を強化するために高すぎる対価を支払ったことを懸念している。合意に基づき、ルメンタムの株主は保有するLITE株1株につきマーベル株4.5株を受け取る。この取引が示唆する企業価値は約1,150億ドルで、買収報道前の株価に対して約23.9%のプレミアムとなる。取引完了後、マーベルの既存株主の保有比率は約67%に低下する一方、ルメンタムの株主は統合後の会社の約33%を保有することになる。
株式交換による買収がMRVLとLITE双方の株価を押し下げる理由
固定額の現金による買収提案とは異なり、今回の取引では固定株式交換比率が採用されているため、ルメンタムの実際の買収価値はマーベルの株価に連動して変動する。MRVLが下落するとLITEの株主が受け取る対価も目減りし、結果として両銘柄の株価が互いに足を引っ張り合う展開となっている。
マーベルの既存株主にとって最大の懸念は株式の希薄化だ。統合後の新会社でルメンタムの株主が約3分の1の株式を保有することになるため、マーベルは新株発行が1株当たり利益(EPS)に与える影響を相殺すべく、売上高成長の加速や利益率の改善、コストシナジーの創出に頼らざるを得ない。
買収規模そのものの大きさも、市場の懐疑論を強めている。ルメンタムの株式価値を約1025億ドルと評価する今回の取引は、マーベルの過去のいかなる買収案件をも上回るだけでなく、取引発表前における同社の時価総額の半分以上を占める規模となる。アナリストらは、この取引におけるルメンタムの評価額が今後12カ月の予想コア営業利益の約33倍に達し、業界の中央値である約16倍を大幅に上回っていると指摘している。
本取引の完了は2028年上半期まで見込まれていないため、投資家は長期にわたる不確実性にも直面している。この間、両社は株主および規制当局からの承認を取り付ける必要がある一方、顧客による代替サプライヤー模索の動きや、事業統合が想定よりも遅延するリスクなどに備えなければならない。
AI光通信戦略は巨額買収を正当化できるか
業界の論理から見れば、マーベルによるルメンタムの買収には明確な戦略的意図がある。AIデータセンターにおける演算規模が拡大するにつれ、従来の銅線接続では帯域幅や伝送距離、消費電力の要件を満たすことが次第に困難になっており、光相互接続(光インターコネクト)はサーバークラスター内やデータセンター間において極めて重要なインフラとなりつつある。
マーベルはネットワーキングチップ、カスタムAIチップ、データセンター向け接続製品を手掛ける一方、ルメンタムはレーザーや光学部品、高速通信技術を強みとしている。統合後、両社は電気接続と光技術を単一プラットフォームに統合し、クラウドコンピューティング顧客に対して半導体チップ、ネットワーキング、光伝送を網羅する包括的なソリューションを提供できるようになる。
経営陣は、統合後の対応可能市場(TAM)が5,500億ドルに拡大し、年間10億ドル超のコストシナジーを達成できる可能性があると見込んでいる。またマーベルは、買収完了後の最初の通期で本取引がnon-GAAP EPSの押し上げ要因になると予想している。
しかし、こうした利点が業績に反映されるまでにはかなりの時間を要する見通しだ。短期的には、マーベルは統合費用や製造の複雑化、実行リスクの高まりを吸収する必要がある。AI向け設備投資(CAPEX)の伸びが減速した場合や、大手クラウドサービス事業者が光通信ソリューションの内製化を強化した場合には、本買収の根拠となっている成長期待が下方修正される可能性もある。
市場のディール価値再評価を受け、ウォール街が投資判断と目標株価を引き下げ
M&Aの発表を受けてマーベルに対するアナリストの見方は冷え込んだ。TDコーウェンはマーベルの投資判断を「買い」から「保有」に引き下げ、目標株価を350ドルから175ドルへと大幅に引き下げた。同社は、ルメンタムの買収という戦略の方向性は魅力的であるものの、取引構造や実行時期に課題が残るとみており、買収完了後の2028年にマーベルの1株当たり利益(EPS)が一桁台半ば希薄化する可能性があると予測している。
バンク・オブ・アメリカもマーベルの投資判断を「買い」から「中立」に引き下げ、目標株価を400ドルから225ドルへと引き下げた。同社は、今回の統合によって電気接続と光接続を網羅する包括的なプラットフォームが構築される可能性を認める一方で、年間10億ドルを超えるコストシナジーがあっても株式希薄化の影響を必ずしも相殺できるとは限らないと指摘した。さらに、取引完了までの期間の長期化や顧客との潜在的な利害対立が、将来の事業統合に対する不確実性を高めている。
アナリストが慎重姿勢へと転じたことは、市場がルメンタムの技術的価値を疑問視しているのではなく、マーベルがこれらの資産に対して支払う対価を再評価していることを示唆している。AIインフラの拡大局面に位置する半導体企業にとって、研究開発(R&D)投資、生産能力の増強、顧客からの受注対応には、すでに多額の資本が必要とされている。その上に大型買収を重ねることは、財務資源や株式資源から十分に高いリターンを生み出せることを経営陣が証明しなければならないことを意味する。
一方で、統合後のマーベルは顧客関係の課題にも対処する必要がある。同社はエヌビディアなどのAI半導体メーカーと提携しているだけでなく、大手クラウドサービスプロバイダーやカスタム半導体の顧客にも製品を提供している。事業領域が電気接続からより広範な光関連製品へと拡大するにつれ、顧客はサプライヤー間における競争関係や技術情報の隔離体制を再評価する可能性がある。競合他社とサプライチェーンを共有することに顧客が懸念を抱いた場合、一部の受注に影響が及ぶ可能性がある。
マーベル株のテクニカル分析:110ドルの支持線は維持できるか?
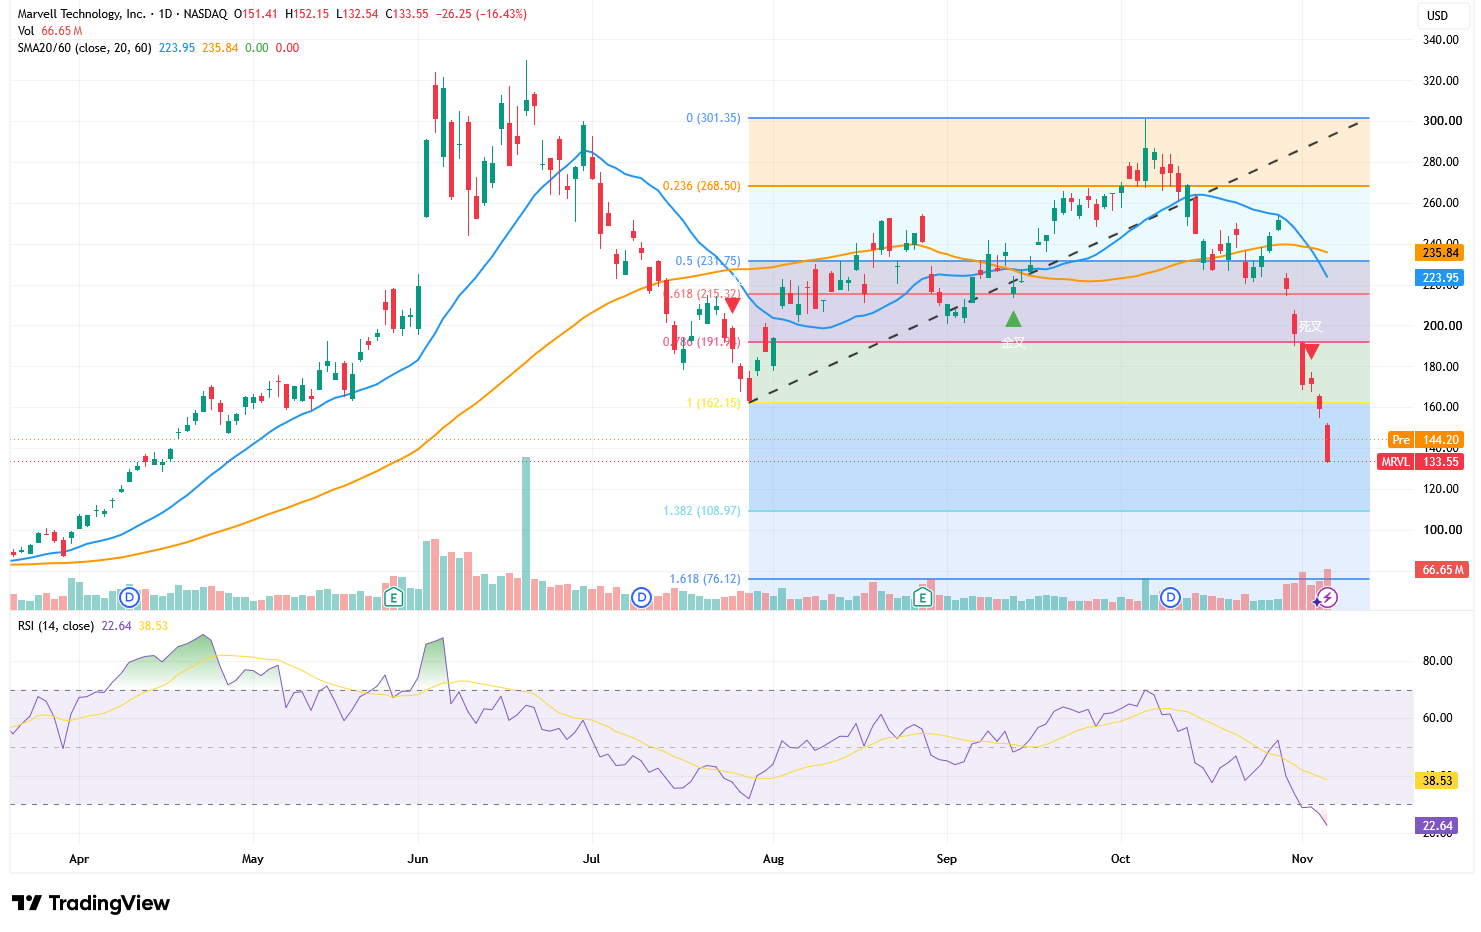
出所:TradingView
テクニカル面では、マーベルの株価は大商いを伴って急落し、木曜日の終値は133.55ドルとなりました。同社株は直近安値の162.15ドル、下値支持線の155ドル、心理的節目の150ドルを相次いで下回り、20日移動平均線(223.95ドル)や60日移動平均線(235.84ドル)を大幅に下回って推移しており、短中期的なトレンドは完全に弱気に転じました。従来の上昇トレンドラインも明確に割り込んだことで、これまでの反発局面の構造はほぼ崩れました。
RSIは22.64まで低下し、極度の売られすぎ水準に突入しています。短期的には自律反発が生じる可能性があるものの、売られすぎているからといって底入れしたわけではありません。上値については、まず144〜150ドルの上値抵抗帯が意識され、その上には160〜162ドルの抵抗帯が控えています。162ドルを回復して初めて、足元の下落リスクがいったん和らぐことになります。
下値の主要な支持線は130〜135ドルに位置しており、これは4月上旬の上昇時に形成されたもみ合い水準に相当します。終値で130ドルを割り込んだ場合、株価はさらに120ドルを試す展開となり、その次はフィボナッチ・エクステンション1.382倍の水準である108.97ドル(110ドル近辺)が視野に入ります。これは現在の水準から約18%の下落余地を意味します。現段階では、150ドルを回復するまでは、いかなる反発もトレンド転換ではなく売られすぎによる自律反発と捉えるべきです。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。